
Klar es más seguro con la CNBV

Klar es seguro. Se encuentra regulada la Comisión Nacional Bancaria y de Valores (“CNBV”). Servicios Financieros Alternativos, S.A., S.F.P., que es una entidad financiera autorizada por la Comisión Nacional Bancaria y de Valores (“CNBV”), y supervisada por el Gobierno Federal, bajo la Ley de Ahorro y Crédito Popular.
Para comprender la importancia de este cambio, te lo explicamos por partes.

¿Qué es la CNBV?
La Comisión Nacional Bancaria y de Valores (en lo sucesivo, “CNBV”), es una entidad gubernamental mexicana, órgano desconcentrado de la Secretaría de Hacienda y Crédito Público (SHCP), la cual tiene facultades en materia de autorización, regulación, supervisión y sanción sobre las entidades que integran el sistema financiero en México.
¿Qué son las SOFIPO?
Las Sociedades Financieras Populares, por sus siglas SOFIPO es una entidad financiera regulada por la Comisión Nacional Bancaria y de Valores (CNBV) y la Ley de Ahorro y Crédito Popular. Las SOFIPOs son parte del sector de instituciones financieras populares que brindan servicios de ahorro y crédito principalmente a sectores de la población que tradicionalmente han tenido dificultades para acceder a servicios financieros a través de bancos comerciales.
La SOFIPO, apoya la vida de las personas, haciendo que sea mucho más fácil y seguro transferir dinero sin tener que recurrir a bancos o instituciones financieras tradicionales.
La seguridad de SOFIPO
Al utilizar medios tecnológicos como aplicaciones móviles, las transacciones realizadas a través de las SOFIPO son más seguras. Además, las aplicaciones de las SOFIPO suelen estar protegidas por medidas de seguridad avanzadas para prevenir fraudes y robos y lo más importante, están reguladas por la CNBV, lo que protege tu dinero con un “Fondo de Protección” que te explicaremos más adelante. ¿Cómo afecta esto a mi cuenta Klar?
Tus Fondos Protegidos por la CNBV
De conformidad con la Ley de Ahorro y Crédito Popular, los productos que a continuación se muestran, se encuentran garantizados por el Fondo de Protección de Sociedades Financieras Populares y de Protección a sus ahorradores hasta por la cantidad equivalente a 25,000 UDIS, por persona física o moral, cualquiera que sea el número y clase de operaciones a su favor y a cargo de una misma Institución Financiera, en caso de que se declare su disolución y liquidación o se decrete su concurso mercantil.
Los productos garantizados son:
- Ahorro Adicional
- Cuenta a la Vista
El monto garantizado es por persona, no por producto contratado.
Tienes una nueva CLABE
Comunica a quienes te mandan dinero que tienes una nueva clabe. De igual manera la podrás consultar en tu Aplicación.
Consulta todos tus movimientos
Podrás visualizar todos tus movimientos dentro de tu Aplicación, en caso de cualquier duda y/o aclaración, comunícate al Servicio a Cliente.
Otras medidas de seguridad
Además de lo mencionado anteriormente, contamos con rigurosas medidas de seguridad para reforzar aún más la protección de tu dinero.
Protección de la información personal
Compartir los datos personales siempre es un tema, ya que no sabes si estos caerán en manos equivocadas. Por ejemplo, que vendan tus datos a diversas bases para ofrecerte servicios externos a la institución. O, por otro lado, caer en manos de piratas cibernéticos que utilicen dichos datos con fines ilegales.
En el caso de Klar puedes tener la confianza de que tu información está protegida, estamos regulados por la CNBV y la CONDUSEF, así también para el caso de Datos Personales, se encuentra regulado por la Instituto Nacional de Transparencia, Acceso a la Información y Protección de Datos Personales, por lo que se siguen regulaciones estrictas de la protección de la información de nuestros usuarios, lo que significa que ningún dato será filtrado para otros fines.
¡Tu información y transacciones están más protegidas que nunca!
Visibilidad de transacciones
¡Ningún movimiento saldrá de tu vista! Entre el ir y venir de las actividades diarias es posible perder de vista algún depósito u olvidar si ya realizaste un pago. Pero la aplicación de Klar te permite revisar regularmente tu estado de cuenta. Por lo que podrás visualizar las entradas y salidas de tu dinero, de forma que tú tengas control total de tus pagos y el saldo disponible en tu cuenta.
Y en el raro caso de que detectes alguna actividad sospechosa, puedes reportarla a tu banco o emisor de tarjeta de inmediato.
Desbloqueo por biométricos
¡Como tú no hay nadie más! Y no lo decimos solo nosotros: lo comprueban tus biométricos. El desbloqueo biométrico escanean tu identificación facial, tu huella digital u otra autentificación basada en tu aspecto físico. Klar emplea este modelo de seguridad para que solo el dueño de la cuenta pueda acceder.
¿Por qué esto resguarda tu cuenta al doble? ¡Fácil! Tus características físicas no son transferibles, lo que quiere decir que nadie tiene acceso a tu conjunto de biométricos, ya que eres único. Por lo que tienes respaldo en caso de que alguien intente suplantar tu identidad.
Oculta tu saldo en la App
Cuando se trata de dinero nunca está de más ser precavido. Y por eso damos un último paso para proteger tus datos y tu dinero. La app de Klar cuenta con una función que te permite difuminar el monto de tu cuenta con darle tap sobre tu saldo.
¡Así puedes proteger tu información de los ojos curiosos!

Cómo proteger tu cuenta Klar del phishing

Los estafadores llevan tiempo viviendo entre nosotros, utilizando su ingenio para crear engaños y hacer a las personas de buena voluntad caer en trampas y quitarles sus recursos económicos.
Al ser maestros de la mentira se han ido adaptando a los demandantes cambios de la época y eso involucra la aplicación de la tecnología. Esta se encuentra involucrada en muchas de las actividades de la vida diaria, como el uso de los sistemas financieros: banca electrónica, apps, inversiones, etc.
Pero tranquilo, no tienes por qué caer en sus garras: conocer cómo trabajan los estafadores tecnológicos te ayudará a estar precavido ante un ataque de phishing.

¿Qué es el Phishing?
El phishing es una técnica de engaño utilizada por los delincuentes cibernéticos para timar a las personas y obtener información confidencial como contraseñas, información de tarjetas de crédito o datos bancarios. Se realiza a través de mensajes de correo electrónico, texto o llamadas telefónicas fraudulentas que parecen ser legítimas, pero en realidad son falsas y tienen como objetivo obtener información confidencial como un número de cuenta, claves de acceso, etc.
Ya que el phishing depende principalmente de la ingeniería social, es decir, el conjunto de técnicas que usan los cibercriminales para engañar, es fundamental que comprendas cómo es que los hackers se aprovechan de los usuarios para convencerlos de hacer algo que normalmente no harían.
De modo que si llegas a encontrarte dentro de alguno de estos escenarios, identifiques que se trata de una estafa y sepas cómo protegerte ante esta.
¿Cómo detectarlo?
Todos los días, se lanzan miles de ataques de phishing de forma exitosa, ya que las personas no están al tanto de que están siendo engañadas. Los estafadores usan mensajes de correo electrónico y mensajes de texto para obtener información sensible. Si consiguen los datos necesarios, podrán acceder a las cuentas de correo, cuenta bancaria u otros medios, así como vender la información a otros estafadores.
Los estafadores suelen reinventar y actualizar sus tácticas para mantenerse al día, sin embargo, existen algunas tácticas de uso común. Los emails y mensajes de texto pueden contar una historia para engañar y lograr que se haga clic en un enlace o abra un archivo adjunto.
Quizá llegue en forma de un email o mensaje de texto inesperado que parece ser de una compañía que conoces o en la que confías, como un banco, tienda departamental o de servicios públicos como el SAT, incluso, hacerse pasar por un sitio web muy popular anunciando una oferta irresistible.
Ejemplos de mensajes de Phishing
- Decir que se ha detectado alguna actividad sospechosa en tu cuenta, pero no es cierto.
- Afirmar que hay un problema con tu información de pago, pero no lo hay.
- Decir que tienes que confirmar algún dato personal o financiero.
- Adjuntar una factura que no reconoces.
- Pedirte que hagas clic en un enlace para hacer un pago, pero el vínculo tiene un programa malicioso.
- Decir que tienes un trámite pendiente para recibir un reembolso de impuestos.
- Ofrecerte un cupón para conseguir algo gratis.
¿Cómo protegerse?
Es importante estar al tanto de las siguientes medidas de seguridad:
Correos electrónicos
Los correos electrónicos de phishing pueden parecer auténticos, pero generalmente contienen errores de ortografía y gramática, imágenes de baja calidad y solicitudes sospechosas de información personal. Si tienes dudas sobre lo que has recibido en tu bandeja de entrada, verifica la dirección de correo electrónico del remitente.
Una práctica común es recibir un correo donde se indica que tu cuenta financiera ha sido comprometida y pide hagas clic en un link para verificar tus datos. El link usualmente llevará hacia un sitio web parecido al sitio auténtico y en segundos el hacker tendrá acceso a las cuentas y transferirá los fondos a las cuentas que desee.
No hagas clic en enlaces sospechosos
Los enlaces en los correos electrónicos de phishing pueden parecer legítimos, pero en realidad llevan a sitios web falsos que buscan obtener su información personal. Siempre verifica la dirección URL antes de hacer clic.
Smishing
El smishing es un ataque que explota los dispositivos móviles. Ahora que se usan más los celulares que computadoras, los hackers han migrado a esta táctica para robar datos personales.
Los ataques de smishing ocurren al mandarse un mensaje de texto informando que hubo un problema con su cuenta, junto con un número al que se debe llamar para resolver el problema. Una llamada a este número te pondrá en contacto con el hacker personalmente o con un “empleado de la institución” que no es más que un cómplice del estafador para llevar a cabo el robo de datos.
No reveles información confidencial
Los estafadores a menudo intentan engañar para obtener información personal, como contraseñas, números de tarjetas de crédito o información bancaria. Nunca des información personal a través de correo electrónico, mensajes de texto o llamadas telefónicas que no tengan sentido por más amigables que parezcan.
Utiliza una herramienta de seguridad confiable
Una herramienta de seguridad, como un software antivirus, puede ayudar a proteger tu sistema contra phishing y otras amenazas en línea. Mantén tu software de seguridad actualizado y escanea regularmente tu sistema para detectar cualquier amenaza.
Apóyate de las medidas de seguridad de tus cuentas
Para proteger tu información, tus servicios financieros emplean diversas técnicas de seguridad. Por ejemplo, Klar tiene diversos métodos para asegurar que sus usuarios obtengan una experiencia amable y segura al utilizar su aplicación. Cómo integrar el desbloqueo con biométricos para que solo el dueño de la cuenta pueda acceder a esta.
En resumen, el phishing es una amenaza seria en línea que puede comprometer su información personal y financiera. Desconfía de aquellos mensajes que te dirijan a recibir ofertas que sean muy buenas para ser reales, como importantes servicios y productos de forma gratuita.
No hagas clic en enlaces sospechosos, no reveles información confidencial, utiliza herramientas de seguridad confiables, mantente alerta y actualizado. Aplicar cada una de estas acciones te ayudará a reducir significativamente el riesgo de ser víctima de phishing.
Recuerda que la información es poder y tú tienes todas las estrategias para estar protegido.

Qué es una tarjeta de débito y cómo sacar una en 2026
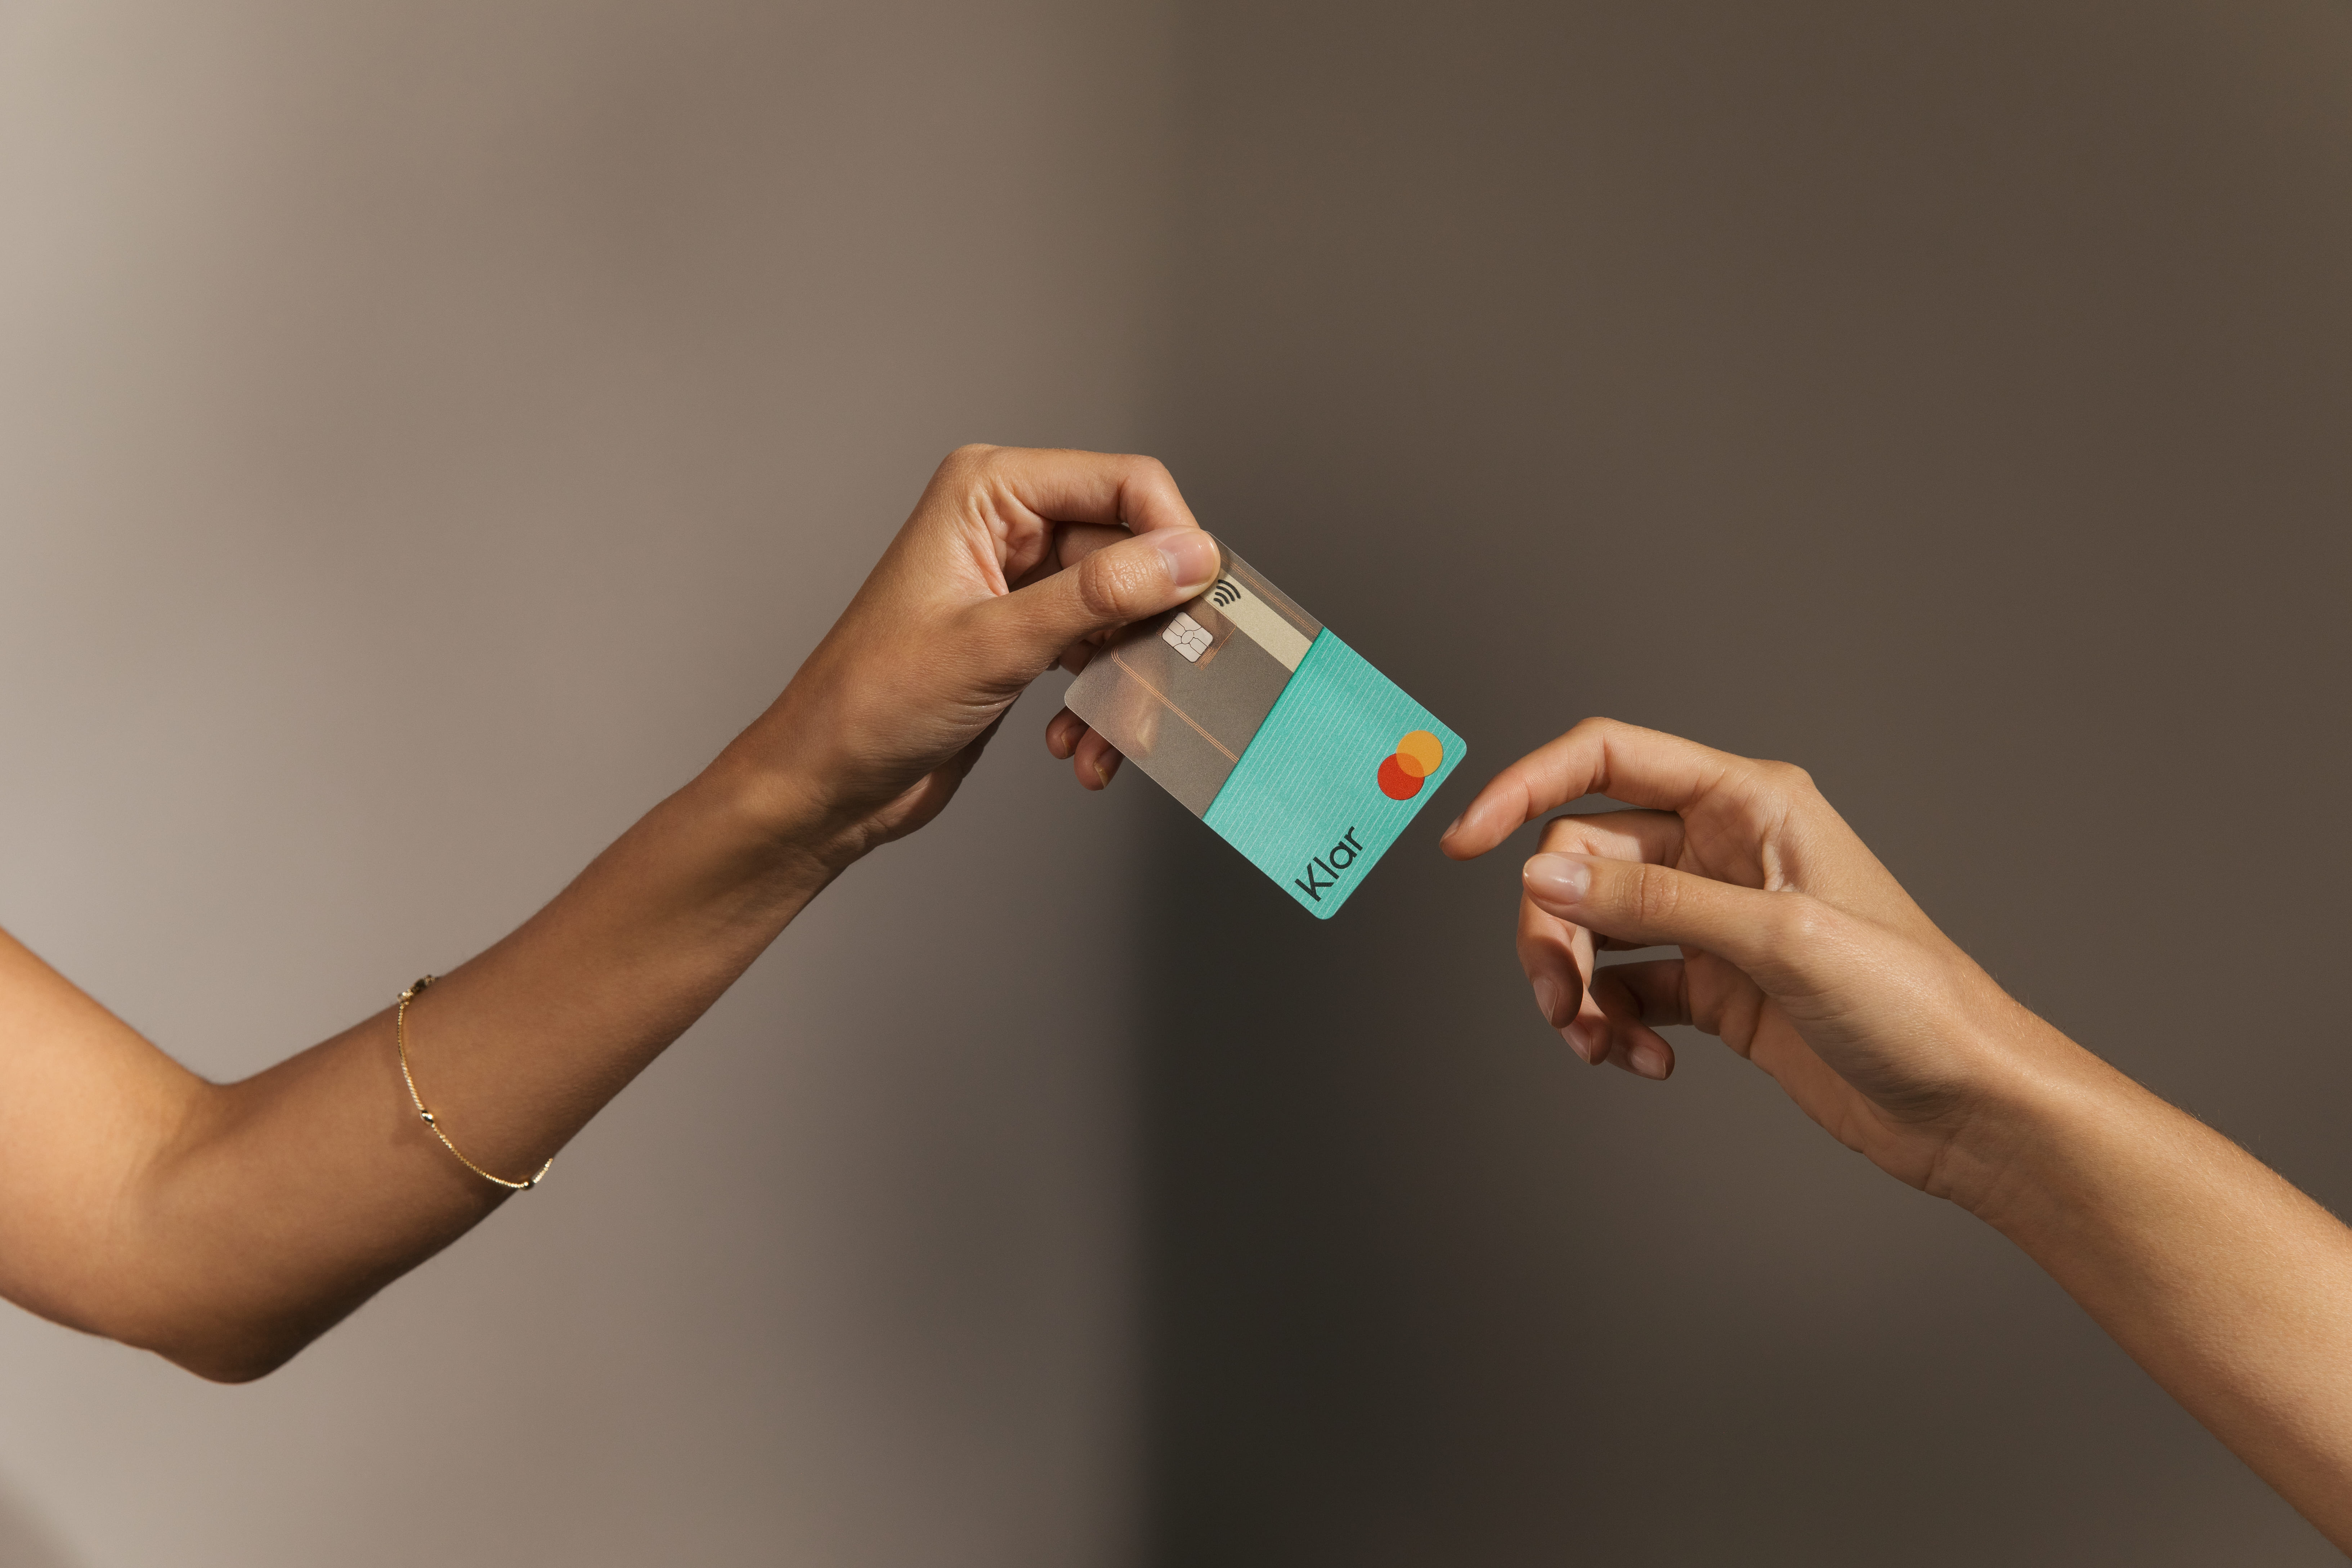
Una tarjeta de débito es una tarjeta que te da acceso al dinero que ya tienes en tu cuenta, sin generar deuda ni intereses: cada compra o retiro descuenta directamente de tu saldo disponible. A diferencia de una tarjeta de crédito, que te presta dinero, la tarjeta de débito solo te deja usar los fondos que ya depositaste, lo que la convierte en una forma de pago y una herramienta financiera más simple de controlar para el día a día.
Puedes obtener una tarjeta Klar abriendo tu cuenta desde la app, sin necesidad de acudir a una sucursal ni esperar días para recibirla.
¿Cómo sacar tarjeta de débito?
Para tramitar una tarjeta necesitas abrir una cuenta en una institución financiera autorizada presentando una identificación oficial y comprobante de domicilio. Mientras que las entidades tradicionales suelen requerir que esperes el plástico físico o acudas a una sucursal para activar tu cuenta, las instituciones financieras digitales te permiten hacer el proceso desde su app y te dan acceso a una tarjeta digital de inmediato para comprar en línea mientras llega el plástico a tu domicilio.
Ejemplo: Proceso de solicitud en Klar
- Descarga la app: Instálala en tu celular desde App Store o Google Play Store.
- Ingresa tus datos: Regístrate con tu correo y teléfono, y completa tu información personal (nombre, CURP y domicilio).
- Verifica tu identidad: Sube una foto de tu INE por ambos lados y tómate una selfie.
- Elige tu producto: Selecciona si deseas la tarjeta de débito o solicita la de crédito para recibir una evaluación instantánea.
- Activa y recibe: Obtén acceso inmediato a tu tarjeta digital dentro de la app mientras esperas la entrega de tu plástico físico.
Qué se necesita para sacar una tarjeta de débito
Los requisitos varían un poco entre instituciones, pero casi todas piden lo mismo: ser mayor de edad, contar con una identificación oficial vigente y, en algunos casos, un comprobante de domicilio.
No necesitas historial crediticio ni ingresos mínimos para abrir una cuenta de débito, ya que no se trata de una línea de crédito: es tu propio dinero. En el caso de Klar, únicamente necesitas ser mayor de edad, tener tu INE opasaporte (o documento de residencia si eres extranjero) y poder descargar el app de Klar en tu celular.
Cómo funciona una tarjeta de débito
Cuando pagas con tu tarjeta de débito, el dinero sale directamente de los fondos en la cuenta bancaria o cuenta asociada a esa tarjeta, no de un préstamo. Cada movimiento reduce tu saldo disponible en tiempo real, así que solo puedes gastar lo que realmente tienes.
Por lo tanto, euna tarjeta de débito no genera intereses ni te deja en deuda: si no tienes saldo suficiente, la transacción simplemente no se completa. Entender esta diferencia es un paso básico de educación financiera para manejar mejor tu dinero.
¿Qué datos tiene una tarjeta de débito?
Toda tarjeta de débito, sea la cuenta de Klar o de cualquier otra institución, tiene los mismos elementos básicos que necesitas identificar para usarla de forma segura.
Número de tarjeta
Es el número de 16 dígitos impreso o embozado en el frente de tu tarjeta. Lo usas para pagos en línea y para identificar tu tarjeta ante el comercio o banco emisor.
Fecha de vencimiento
Indica el mes y año en que tu tarjeta física deja de ser válida. Después de esa fecha, tu institución financiera te envía una nueva tarjeta con un número distinto.
CVV
El CVV, o código de seguridad, son los 3 dígitos que aparecen al reverso de tu tarjeta. Se usa para confirmar compras en línea y nunca debes compartirlo, ni siquiera con alguien que dice llamar de tu banco.
Número de cuenta y CLABE
El número de cuenta identifica tu cuenta asociada dentro de tu institución financiera, mientras que la CLABE es el número de 18 dígitos que necesitas para recibir transferencias desde cualquier otro banco en México.
PIN
El PIN, o número de identificación personal, es la clave de 4 dígitos que usas para retirar dinero en cajeros automáticos o confirmar pagos con chip en terminales físicas. Es distinto al CVV y nunca deberías anotarlo en la misma tarjeta.
¿Para qué sirve una tarjeta de débito?
Una tarjeta de débito funciona como medio de pago en prácticamente cualquier situación donde antes hubieras necesitado dinero en efectivo.
Pagar en tiendas físicas
Puedes pagar insertando el chip, acercando la tarjeta a la terminal (sin contacto) o deslizando la banda magnética como respaldo si la terminal no lee el chip.
Comprar por internet
Con el número de tarjeta, la fecha de caducidad y el CVV puedes hacer compras en línea sin necesidad de tener la tarjeta física en la mano, siempre que el sitio sea seguro.
Retirar dinero en cajeros
Usando tu PIN, puedes retirar efectivo en cajeros automáticos hasta el límite de gasto que tu institución financiera te permita por día. Es una de las formas más comunes de acceso a efectivo cuando no quieres depender solo de pagos electrónicos.
Hacer pagos y transferencias
Además de comprar, puedes usar tu tarjeta o tu cuenta asociada para hacer transferencias a otras cuentas y pagar servicios como luz, agua o telefonía directamente desde la app.
¿Cómo usar una tarjeta de débito?
El proceso cambia un poco según si usas la tarjeta física, la tarjeta virtual o si compras en línea.
Cómo pagar con una tarjeta física
Inserta el chip en la terminal y sigue las instrucciones en pantalla, o acércala si tiene función sin contacto. En algunos casos te pedirán tu PIN para confirmar la compra.
Cómo pagar con una tarjeta de débito digital
Puedes agregar tu tarjeta digital a Apple Pay o Google Pay y pagar acercando tu celular a la terminal, sin necesidad de tener la tarjeta física contigo.
Cómo hacer compras en línea
Ingresa el número de tarjeta, la fecha de vencimiento y el CVV en el formulario de pago del sitio. Algunos bancos piden además una confirmación adicional desde tu app para autorizar la compra.
¿Cuál es la diferencia entre tarjeta de crédito y débito?
La diferencia entre una trajeta de débito y crédito es de dónde sale el dinero. Con una tarjeta de débito gastas tus propios fondos disponibles; con una tarjeta de crédito, gastas dinero que la institución te presta a través de una línea de crédito hasta tu límite de crédito, y que después tienes que pagar, con intereses si no cubres al menos el pago mínimo a tiempo.
Usar una tarjeta de crédito y pagarla a tiempo también te ayuda a construir historial crediticio, algo que una tarjeta de débito no hace porque no implica financiar nada. Elegir bien entre una y otra, según el momento, es parte de cuidar tu salud financiera.
¿Cuándo conviene usar tu tarjeta de débito?
Conviene para tu gasto del día a día y para cualquier compra que quieras pagar con dinero que ya tienes, sin riesgo de generar deuda ni pagar intereses después.
¿Cuándo conviene usar tu tarjeta de crédito?
Conviene cuando quieres aprovechar meses sin intereses, pagar a plazos una compra grande, acumular cashback, construir historial crediticio, o cuando necesitas financiar una compra que pagarás en las próximas semanas o meses.
Ventajas de usar una tarjeta de débito
Más allá de sustituir al efectivo, una tarjeta de débito tiene ventajas que vale la pena conocer.
¿Por qué es más segura que el efectivo?
Si pierdes tu tarjeta o te la roban, puedes bloquearla desde la app en segundos y proteger tus fondos disponibles; si pierdes efectivo, no hay forma de recuperarlo. Además, muchas compras con tarjeta requieren PIN o confirmación adicional, algo que el efectivo no tiene.
¿Puedes usar tu tarjeta de débito en otros países?
Sí, siempre que tu tarjeta esté respaldada por una red como Visa o Mastercard, aceptada en la mayoría de comercios y cajeros del mundo. Antes de viajar, confirma con tu institución financiera si aplica alguna comisión por operaciones en el extranjero.
Cómo proteger tu tarjeta de débito contra fraudes
La protección contra fraudes empieza con hábitos simples:
- Nunca compartas tu PIN ni tu CVV con nadie, ni siquiera con alguien que se identifique como parte de tu banco: ninguna institución seria te los pedirá por teléfono o mensaje.
- Revisa tu estado de cuenta con frecuencia para detectar cargos que no reconozcas, y activa las notificaciones de tu app para enterarte de cada movimiento en el momento en que ocurre.
- Si haces compras en línea, usa tu tarjeta virtual en lugar de la física siempre que puedas: si un sitio filtra tus datos, solo expones un número que puedes bloquear sin afectar tu tarjeta principal. Y si tu tarjeta se pierde o crees que alguien más la usó, bloquéala de inmediato desde la app en lugar de esperar a confirmar tus sospechas.
Errores comunes al usar tu tarjeta de débito
- Uno de los errores más comunes es anotar el PIN en la propia tarjeta o guardarlo en el celular sin protección, lo que anula por completo la seguridad que ese código te da.
- Otro error es no revisar el saldo disponible antes de una compra grande, lo que puede llevar a que la transacción se rechace en un momento incómodo.
- También es común ignorar el estado de cuenta durante meses, perdiendo la oportunidad de detectar un fraude a tiempo.
- Por último, muchas personas evitan usar la tarjeta virtual por desconocimiento, cuando en realidad es una de las formas más seguras de comprar en línea sin exponer tu tarjeta física.
Qué tienes que revisar antes de sacar una tarjeta de débito
Antes de elegir dónde abrir tu cuenta, revisa si cobra comisiones por apertura, manejo de cuenta o saldo mínimo, cuánto te cobra por retirar en cajeros que no son de la misma institución, y si tu dinero genera algún rendimiento mientras está en la cuenta. También vale la pena confirmar que la institución financiera esté regulada, ya sea como banco o como SOFIPO supervisada por la CNBV.
Cuenta Klar
La tarjeta Klar está pensada para que uses tu dinero sin comisiones innecesarias y con más control desde la app que con una tarjeta tradicional.
Sin anualidad ni comisiones ocultas
La tarjeta de débito Klar no cobra anualidad, ni comisión por apertura, ni por manejo de cuenta, ni exige un saldo mínimo para mantenerla activa.
Controla tus gastos y bloquea tu tarjeta desde la app
Desde la app puedes ver cada movimiento en tiempo real, activar o bloquear tu tarjeta al instante si la pierdes, y ajustar límites de gasto según tus necesidades.
Pago de servicios
Puedes pagar luz, agua, telefonía y otros servicios directamente desde la app, sin necesidad de acudir a un establecimiento físico.
Tarjeta virtual
Además de tu tarjeta física, tienes una tarjeta virtual disponible desde que abres tu cuenta, ideal para compras en línea sin exponer el número de tu tarjeta física.
Depósitos en efectivo desde comercios
Puedes depositar efectivo a tu cuenta Klar en tiendas de conveniencia participantes; toma en cuenta que el comercio puede cobrar una comisión propia por el servicio, independiente de Klar.
Rendimientos de hasta 5% anual
Mientras tu dinero está en tu cuenta Klar, genera un rendimiento de hasta 5% anual si eres usuario Klar Plus, en lugar de quedarse parado sin generar nada. Puedes consultar el GAT vigente en klar.mx/gat.
Preguntas frecuentes
Estas son las dudas más comunes sobre la tarjeta de débito Klar y las tarjetas de débito en general.
¿Dónde puedo retirar dinero de mi tarjeta Klar sin comisión?
Puedes retirar dinero de tu Cuenta Klar en cualquier cajero que acepte Mastercard. Klar no te cobra comisión, pero el banco dueño del cajero puede cobrarte una tarifa. Si tienes Klar Plus, puedes recibir hasta dos reembolsos al mes de hasta $25 MXN cada uno
¿La tarjeta Klar cobra anualidad?
No. La tarjeta de débito Klar no cobra anualidad ni comisiones ocultas por tenerla activa.
¿La tarjeta Klar es Visa o Mastercard?
La tarjeta de débito Klar está respaldada por Mastercard, lo que te permite usarla en cualquier comercio o cajero que acepte esta red a nivel mundial.
¿Cómo saber el CVV de una tarjeta de débito?
El CVV son los 3 dígitos impresos al reverso de tu tarjeta física. Si tienes tarjeta virtual, puedes consultar el CVV directamente desde la app, sin necesidad de tener la tarjeta física a la mano.
¿Es segura una tarjeta de Klar?
Sí. Klar es una SOFIPO regulada por la CNBV, y tu tarjeta cuenta con chip de seguridad, opción de bloqueo inmediato desde la app y notificaciones en tiempo real para detectar movimientos que no reconozcas.
¿Puedo usar mi tarjeta de débito Klar en el extranjero?
Sí, puedes usarla en cualquier país donde se acepte Mastercard y sin comisión por operaciones en el extranjero.
¿Qué diferencia hay entre el PIN y el CVV?
El PIN es el número de identificación personal que usas para retirar efectivo en cajeros o confirmar pagos con chip en terminales físicas. El CVV es el código de seguridad que se usa específicamente para compras en línea. Cumplen funciones distintas y nunca deberías compartir ninguno de los dos.
¿Qué pasa si pierdo o me roban mi tarjeta de débito?
Bloquéala de inmediato. Por ejemplo, desde la app de Klar, al bloquearla evitas que alguien más la use, y solicita una tarjeta de reposición desde la misma app. Mientras la física llega, puedes seguir usando tu tarjeta virtual para compras en línea.
¿De dónde sale el dinero cuando pagas con una tarjeta de débito?
Sale directamente de los fondos disponibles en tu cuenta asociada, no de un préstamo. Por eso una tarjeta de débito nunca te deja en deuda: si no tienes saldo suficiente, la compra no se procesa.
¿Son lo mismo el número de tarjeta y el número de cuenta?
No. El número de tarjeta identifica tu tarjeta física o virtual y se usa para pagos; el número de cuenta identifica tu cuenta dentro de la institución financiera y, junto con la CLABE, se usa para recibir transferencias.
¿Cuánto dinero puedes gastar con una tarjeta de débito?
Puedes gastar hasta el saldo disponible que tengas en tu cuenta en ese momento, aunque también existen límites de gasto diarios que tu institución financiera aplica por seguridad, sin importar cuánto dinero tengas disponible.
¿Una tarjeta de débito genera intereses o rendimientos?
Una tarjeta de débito nunca genera intereses porque no es un instrumento de deuda. Sin embargo, algunas cuentas, como la Cuenta Klar, sí generan un rendimiento sobre el dinero que mantienes en ella, que es distinto de un interés por crédito.
¿Puedo comprar por internet con una tarjeta de débito?
Sí. Solo necesitas el número de tarjeta, la fecha de vencimiento y el CVV para completar compras en línea, igual que con una tarjeta de crédito.
La importancia de comprar en línea con una tarjeta digital
Haz tus compras en línea de manera segura
La tarjeta digital virtual es una copia de tu tarjeta física, dispone del mismo saldo que tienes en tu cuenta. Excepto que tiene los 16 dígitos, la fecha de caducidad y el código de seguridad (CVV) distintos.
Que la tarjeta virtual tenga una numeración diferente hace que tengas un EXTRA de protección al momento de comprar en ´línea. Evitando revelar la información de tu tarjeta principal.
El uso de tarjetas virtuales son también una buena opción para cuidar el medio ambiente porque se reduce el plástico de la tarjeta estándar.
Sobre cuestiones de seguridad
Las compras por internet aumentan año tras año. Según Statista, más de 50 millones de mexicanos hicieron compras en e-commerce y aplicaciones de reparto a domicilio en 2020. Casi 10% más que 2017.
Pero lamentablemente, al mismo tiempo, los delitos en la red son más frecuentes. Los ciberdelincuentes están en busca de cualquier vulnerabilidad para robar datos.
Si en tu estado de cuenta ves que hay compras no autorizadas. Se recomienda llamar de inmediato y reportarlo para bloquear las tarjetas y emitir otras nuevas.
Usar una tarjeta digital con los datos diferentes de tu cuenta principal, se lo pone más difícil a los clonadores de tarjetas. Es un peldaño más de seguridad.
Cómo hacer una tarjeta digital en Klar
Solo abriendo una cuenta en la app, tienes la opción de crear tu tarjeta digital para empezar a comprar online en línea de forma segura. Además, tenemos el respaldo de Mastercard que detecta cualquier movimiento sospechoso en tu cuenta con su sofisticado sistema de seguridad.
¿Por qué comprar con Klar en línea es mejor?
Porque sabemos que tu seguridad es lo más importante. Por eso, Klar tiene dos filtros que te defienden y alertan ante un fraude en línea:
- Te pediremos tu NIP de 4 dígitos como confirmación cada vez que hagas pagos y retiros con tu tarjeta.
- Te notificamos de todos los movimientos en tu cuenta en tiempo real.
Además, con tu tarjeta digital de Klar:
- Protege los datos de tu tarjeta principal. Cada vez que creas una tarjeta digital, los datos son completamente diferentes. Así es más seguro.
- Es práctica. ¿No tienes tu tarjeta física a mano? Abre la app de Klar y utiliza los datos de tu tarjeta virtual para comprar online. Ya no hace falta buscar la billetera en tu bolsa.
- Crea nuevas tarjetas temporales. Puedes crear varias tarjetas digitales gratis, cuantas veces lo necesites.
- Comprar en tiendas online en México y en cualquier parte del mundo.
- Pedir un reembolso sin problemas. Si no estás conforme con el producto o servicio que has comprado en línea, puedes pedir un reembolso al vendedor. El dinero que te devuelvan irá directamente a tu tarjeta principal aunque hayas eliminado la tarjeta digital.
- Revisa tu balance de transferencias y depósitos como lo harías con tu tarjeta física.
- Atención 24/7, los 365 días del año. Si tienes alguna duda o problema, puedes comunicarte con nosotros por WhatsApp, teléfono o correo electrónico.
Cómo acceder a tu tarjeta digital desde la App
- Entra a tu app de Klar
- Ve a la sección “Mis tarjetas"
- Desliza a la derecha y encontrarás la tarjeta digital con todos los datos. Listo para pagar.
- Tienes la opción de bloquear y desbloquear la tarjeta digital con un solo botón y en cualquier momento. Esto deshabilita retiros y pagos con tu tarjeta.
- Además, puedes cancelar la tarjeta y crear una nueva cuantas veces quieras.
Cómo depositar saldo
Depositar por transferencia
- Abre tu app, ve a la sección Explora y da clic en Recarga tu cuenta Klar.
- Ahora deberás revisar y copiar tu CLABE de 18 dígitos para realizar la transferencia.
- Después dirígete a la App del banco del que harás la transferencia.
- Pega tu CLABE de 18 dígitos.
- Elige el monto.
- Confirma y listo.
*La Tarjeta de Crédito es operada por Klar, S.A. de C.V., entidad no regulada ni supervisada por la Comisión Nacional Bancaria y de Valores, quien no recibe recursos del público ni los administra de forma alguna.

Ahorra Comprando Tus Marcas Favoritas Con Beneficios Mastercard + Klar
¿Qué beneficios tiene Mastercard en marzo de 2026?
Con Klar, al estar respaldada por Mastercard puedes acceder a diferentes ofertas, promociones y cashback en diferentes establecimientos que se mencionan a continuación.
Cinépolis: 2x1 con Klar
Disfruta de un 2x1 pagando con tu tarjeta Klar
Ahora podrás ir acompañado, completamente gratis a ver tus películas favoritas al pagar con tu tarjeta Klar Mastercard.
Para aprovechar la promoción sigue estos simples pasos:
- Entra a la aplicación o página web oficial de Cinépolis (cinepolis.com)
- Utiliza tu tarjeta digital Klar como método de pago
- Antes de finalizar tu compra, ingresa los códigos vigentes que aparecen en la página de Mastercard.
- Confirma tu compra y ¡a disfrutar!
*Revisa los términos y condiciones en la página de Mastercard
Hertz: 40% de descuento con Klar
Moverte sin límites es clave para disfrutar tus viajes. Por eso, con Klar Platino, obtienes un 40% de descuento en Hertz al reservar y pagar con tu tarjeta Klar.
¿Planeando tu próxima aventura? Ahora moverte será más fácil y económico. Aprovecha esta oferta y recorre México como nunca antes.
Solo sigue estos sencillos pasos:
- Ingresa a Hertz México - Mastercard y selecciona el auto de tu preferencia
- Selecciona la opción de prepago para activar el descuento
- Haz el pago con tu tarjeta Klar platino y listo
- Ahora Disfruta del 40% de descuento
*Revisa los términos y condiciones en la página de Mastercard
Términos y Condiciones de las Promociones
En esta sección podrás encontrar los Términos y Condiciones para acceder a las promociones y/o beneficios que ofrece Servicios Financieros Alternativos, S.A., S.F.P. (en lo sucesivo, “Klar”), de esta manera podrás acceder a las mejores promociones de las establecimientos o Apps que más utilizas.
*Aplican TyC. (consultalos en la página de mastercard: https://www.mastercard.com.mx/es-mx/consumidores/beneficios-html)

10 tips para cuidar el medio ambiente desde casa
En México desde el 1º de enero del 2020 se prohibió el uso de comercializar, distribuir y entregar bolsas de plástico y el 1º de enero del 2021 se amplió la prohibición para otros materiales de plástico de un solo uso, también.
Es que si nos ponemos a pensar cuánto tiempo utilizamos una bolsa de plástico… los cálculos dicen 10 minutos y en degradarse unos 400 años. Pero son los agentes contaminantes del medio ambiente más peligrosos, cuando empiezan a convertirse en pequeños fragmentos de plásticos que se acumulan en el mar siendo comida de los peces.
“El 99% de lo que contiene un envase de plástico es petróleo”, según el documental La Historia del Plástico.
Y esto es un ciclo que se repite porque uno de cada cinco pescados que se venden en el mercado contiene microplásticos en sus vísceras. Luego, terminamos comiendo nosotros mismos los plásticos.
México se comprometió a trabajar con la eliminación de los plásticos para que sean fabricados con material compostable, pero si no queremos solo dejarlo en las manos del Gobierno podemos hacer por nuestra cuenta alguna acción para cuidar el medio ambiente.
La Ciudad de México recicla 90% de las botellas de PET, y en el resto del país solo el 56%. ¿Preocupante?
¿Qué podemos hacer desde nuestras casas?
Utilizar sustitutos para el cuidado del medio ambiente en fiestas
- Por ejemplo, en el caso de las piñatas podemos hacerlas con papel periódico y engrudo casero… En el caso del unicel, usemos tuppers de vidrio… Para los popotes, usemos popotes de bambú, de metal, de vidrio o compostables, hay muchas alternativas de modelos y colores bonitos de metal rosado, dorado y plateado.
- Con un poquito, podemos hacer mucho para no contaminar el medio ambiente y tener celebraciones sustentables.
Separa tu basura
- Hay bajas tasas de reciclaje, solo un 6.07% de los desechos se reciclan en México.
- Coloca un bote de basura especialmente para reciclar plástico, al lado del bote de basura principal. Así lo tendrás a la mano para reciclar plástico fácilmente. Y cuando vayas al supermercado, intenta elegir envoltorios de material compostable.
Bolsas reutilizables para el mandado
- Bolsas de tela, mochilas, carritos para hacer la compra en el supermercado es la mejor alternativa ecológica y para ahorrar unos centavos.
No compres botellas de plástico
- Elige mejor botellas retornables, jarras con filtros para purificar el agua, botellas de vidrio. Un poco complicado este paso, pero la realidad es que compramos 1 millón de botellas de plástico por minuto a nivel mundial.
Sustituye tus utensilios de cocina
- Además de que los tupper de plástico contaminan, también son peligrosos para nuestra salud. Algunos contienen bisfenol-A (BPA) sobre todo cuando guardas comida caliente o si calientes la comida en el tupper en el microondas, el plástico se puede llegar a disolver y afectar su salud.
- Mejor reemplázalo por tuppers de vidrio y los cubiertos, por utensilios hechos de bambú o acero inoxidable. Hay modelos preciosos y ecológicos para nuestra vajilla y a la vez, más seguros para nuestra salud.
Evita los chicles
- ¿Te has fijado en los ingredientes del chicle que te gusta? Casi todas las goma de mascar sabor a dulce están hechas de plástico, el mismo que se usa para las bolsas o botellas y resultan igual de contaminantes.
- Cuando tiras tu chicle a la basura, se descomponen sus microplásticos que luego van al mar. Las excepciones de chicles sin plástico son con bases de semillas o plantas. Si te gusta mucho, puedes buscar estás versiones.
Revisa el etiquetado de tu pijama polar
- La tela polar nace como una imitación a la tela de lana. Se fabrica con fibras de poliéster, es decir con plástico. El problema viene cuando en cada lavado deja micropartículas de su fibra en el agua, contaminando finalmente el mar… sobre todo las calidades más baratas de polar. Aunque también veo que hay empresas sostenibles que fabrican tejidos polares de botellas de plástico. En su etiquetado, verás que en las prendas polares aparecen mensajes como “Estoy hecho de 40 botellas PET”. Es una buena medida, intenta elegir tejidos polares de buena calidad o que sean reciclados, o si no, cámbialos por tejidos de fibras naturales.
No compres jugo de naranja envasado
- Las galoneras de jugos de naranja para el desayuno son mis favoritos, pero vienen en botellas de plástico. Otros en tetrapack, hecho de cartón pero plastificado por dentro.
- Si cambiamos un poquito nuestro hábito, podemos prepararnos nuestro jugo de naranja fresco o comernos la fruta fresca. Cuesta un poquito por el tiempo que requiere, pero pensemos que vamos a disfrutar de un desayuno más sostenible y que viene bien para estar saludables.
Productos de limpieza
- A esta parte quería evitar llegar porque los productos de limpieza son los que más contaminan, no solo porque nos venden el detergente en bolsas de plástico, sino porque son productos químicos que van directamente al agua.
- Según la clasificación, los peores productos de limpieza son los que se usan para limpiar baños… apenas abrimos la tapa de la botella y el olor a cloro te hace estornudar y alejarte rápidamente. Y si lo tocas con la mano, tu piel se empieza a dañar, pues imaginemos esto en el agua. Para cuidar el medio ambiente, lo que se recomienda es reemplazarlos por otros productos como vinagre o bicarbonato de sodio.
Elige regalos que no tengan plástico
- A veces nos dejamos llevar por lo bonito que son, pero podemos optar por regalos que estén fabricados con materiales reciclados. Escoge regalos más originales para sorprender a tu familia. Sé que puede ser complicado, pero nada perdemos con intentarlo.
¿Por qué es importante cuidar el medio ambiente?
Me dan escalofríos leer las estadísticas del plástico y la contaminación en el medio ambiente en todo el mundo, pero la realidad es que…
- Se proyecta que en 2050 habrá más plásticos que peces en el mar.
- Consumimos 500,000 millones de bolsas de plástico al año.
- 13 millones de toneladas de plástico se arrojan al mar.
- Ya tenemos islas de plástico flotante del tamaño de 3 países: 2 islas en el océano Pacífico, 2 islas en el océano Atlántico y 1 en el Índico.
¿Qué residuos de plásticos hay en las costas mexicanas?
Pasando a México… Hay una plaga de plástico en las 8 áreas naturales protegidas que inunda nuestro mar, según un estudio de Greenpeace en 2020 encontraron:
- 8% Bolsas de plástico
- 6% Botellas de plástico
- 6% Equipos de pesca
- 7% tapas de botellas
- 4% etiquetado de productos y gaseosas
- 1% platos, vasos de unicel
- 59% no identificables
- 9% otros plásticos
¿Cómo se deberían separar correctamente los residuos en casa?
Según la norma ambiental NADF-024-AMBT, debemos separar los residuos en 4 categorías:
3 cubos en casa y 4 en el contenedor público de aparatos eléctricos, que recogen los camiones recolectores los días domingo.

En el contenedor verde se puede tirar cáscaras de frutas y verduras, bolsitas de té, restos de comida, alimentos en mal estado, semillas.

En el contenedor gris se puede tirar papel, cartón, bolsas de plástico, vidrio, ropa. Podemos reutilizarlo.

En el contenedor naranja se puede tirar colillas de cigarro, pañales, toallas higiénicas, papel higiénico, envolturas metálica. Todo lo que no se puede reutilizar.

En el contenedor marrón se puede tirar todo tipo de aparatos eléctricos, computadoras viejas, hornos descompuestos, refrigeradores y otros aparatos con contenido de mercurio, fósforos, gases, entre otros.
Se recogen los domingos.
Centros de Acopio
Si quieres también tienes la opción de los centros de acopio autorizados cercanos a tu domicilio. Que son muy efectivos. Suelo guardar frascos de vidrios vacíos de miel de abejas para reciclar aceite usado de la cocina y pilas gastadas. Cuando acumulo unas cuantas me acerco al centro de acopio que está cerca de mi casa. Puedes intentarlo si tienes alguno localizado. No cuesta nada hacerlo y colaboramos un poquito en tener una ciudad más limpia.
Aquí te dejo la lista de centros de acopio autorizados. Mira si alguno te queda cerca.
¿A dónde se va lo que tiro a la basura?
Con la celebración de Navidad hay muchas cosas que tirar post fiesta: comida sobrante, botellas de plásticos, botellas de vino, los envoltorios de los regalos…
El recorrido de la basura comienza desde:
La separación. Desde que separas la basura en casa, el comercio o la fábrica. Sin ser muy conscientes somos parte de la gestión de los residuos. Separamos vidrio, orgánicos, papel y cartón, plásticos, metales en los cubos de colores correspondientes.
La recolección la hace el camión de limpieza pública o los recicladores que la recogen en tu casa o las tiendas. Y el acopio lo realizan los centros autorizados, no en los vertederos clandestinos que, tristemente, alguna vez nos encontramos en la calle.
La clasificación de residuos se hace en las plantas de reciclaje con tecnologías óptica, manual o mecánica. Clasifica los plásticos, desde su composición química de polímeros de las botellas de plástico, por ejemplo. Es una clasificación más sofisticada de la que haríamos en casa a simple vista.
El reciclaje. Siguiendo el ejemplo de las botellas de plástico cuando ya están clasificadas, el reciclaje se hace por procesos de trituración, lavado y extrusionado o procesados con calor para descomponer los plásticos y luego, sean reutilizados en forma de nuevos artículos: tuppers, juguetes, vajilla de cocina que salen a la venta.
Disposición final. La basura inclasificable e imposible de reciclar, va a los rellenos sanitarios autorizados por el gobierno.
Basura -> Separación -> Recolección y Acopio -> Clasificación -> Reciclaje: orgánicos, papel y cartón, plástico, vidrio, etc. → Comercialización -> Disposición final: resto de residuos, no reciclables → Rellenos sanitarios
Reciclaje de plásticos por código de Identificación
Si eres curioso, cuando estés tomándote un refresco, verás que tu botella tiene algún símbolo como los que están en el cuadro de abajo. Generalmente, casi todas las botellas de bebidas tienen el símbolo PT.
Estos códigos en el plástico fueron hechos por la Sociedad de la Industria de Plásticos (SPI) en Estados Unidos, en 1980, para que sea más fácil poder reciclar el plástico.
Y el mundo lo ha ido adoptando, al igual que México. Gracias a esto, las empresas que producen plástico y luego, la reciclan, se les facilita la labor para convertirla en todo tipo de nuevos materiales.
Según estadísticas, la industria de alimentos y bebidas fabrica por cada mexicano, 200 botellas de plástico PT.
Código de Identificación de los plásticos

PT (Polietileno Tereftalato)
Se produce:
- Botellas para bebidas
Se recicla:
- Fibras para relleno de bolsas de dormir
- Alfombras
- Cuerdas
- Almohadas

Polietileno de Alta densidad
Se produce:
- Envase de leche
- Detergente
- Aceite para motor
Se recicla:
- Macetas
- Contenedores de basuras
- Botellas de detergente

Policloruro de Vinilo
Se produce:
- Botellas de champú
- Envases de aceite de cocina
- Platos y vasos de comida rápida
Se recicla:
- Tubos de drenaje
- Tubos de irrigación

Polietileno de Baja densidad
Se produce:
- Bolsas de supermercado
- Bolsas de plástico
Se recicla:
- Nuevas Bolsas de supermercado

Polipropileno
Se produce:
- Envases de Yogur
- Envases de helados
- Tapas de botellas
Se recicla:
- Vigas de plástico
- Peldaños
- Cajas de baterías de autos

Poliestireno
Se produce:
- Vasos de bebidas calientes
- Charolas
- Revestimientos de refrigerados
- Caja de televisiones
Se recicla:
- Viguetas de plástico
- Macetas
- Cajas de cintas para casetes

Mezcla de varios plásticos
Se produce:
- Botellas de kétchup
- Platos precalentados de microondas
- Carcasas de celular
- Carcasas de computadoras
- Aparatos de iluminación
Se recicla:
- No se reciclan
Fuente: Tecnología de los plásticos, 2011.
Dibujos de cuidado del medio ambiente
Para los que están buscando carteles y dibujos, probablemente para imprimir y repartir… Encuentra aquí varios links de dibujos interesantes de la importancia de cuidar el medio ambiente.
- Dibujos para niños para colorear e imprimir
- Puedes encontrar 120 ideas de activismo para el cuidado del medio ambiente
- Carteles del medio ambiente para colorear
- Dibujos de Greta Thunberg

9 Cosas Que Tienes Que Saber Sobre Las Laptops
Las laptops son superútiles para los trabajos de oficina y para viajes de trabajo. Y a diferencia de sus hermanas de escritorio, cada una puede llegar a ser un mundo aparte.
Diferencias en modelos, en tamaño, en utilidad. Todas pueden ser únicas a la hora de comprar tu laptop. Por eso, hemos decidido darte una mano y contarte acerca de las cosas importantes que debes saber.

1. ¿Laptop y Notebook son lo mismo?
Resulta que no son lo mismo. Hay diferencias entre una laptop y una notebook. Cada una está diseñada para cumplir ciertas tareas específicas que las diferencia del resto.
Las diferencias se encuentran en el precio del mercado, en las especificaciones necesarias, aunque el nivel de rendimiento de ambas se equilibró con el tiempo, una pequeña diferencia de mejor rendimiento en las laptops es notable
Otra diferencia es la duración de la batería, las notebooks son más pequeñas, lo que permite llevarlas a cualquier sitio, mientras que las laptops, al ser más grandes, tienen espacio para una mejor batería que rendirá más.
2. Las marcas de laptop
La marca puede serlo todo. Existen varias marcas de laptops en el mercado y cada una es especial a su modo. Dentro de las marcas oficiales:
- Apple.
- Lenovo.
- HP.
- Dell.
- Acer.
- Alienware.
- Razer.
- Asus.
Cada una elabora sus laptops de diferente manera, con diferentes componentes. Por lo que a la hora de elegir tu computadora de trabajo, es mejor que estudies cada una de ellas o las marcas que te parezcan más confiables, ya que ninguna es igual que la otra.
3. Reparación de laptop
Con relación al punto anterior, debes saber que arreglar una Laptop no es como desarmar una CPU de escritorio. Las laptops están armadas de manera que cada componente tiene un espacio y posición específica.
Por lo que si necesitas desarmarla, ten en cuenta que todo estará tapado por tu teclado. En la mayoría de las ocasiones se retira el teclado primero para poder ver los componentes de tu Laptop y los cables que conectan tu teclado son muy delicados.
Por ello es mejor siempre dejárselo a los profesionales, por lo que si no conoces mucho del tema, quizá sea buena idea dejárselo a tu técnico de confianza.
4. No son todas iguales
Continuando por este hilo de computadoras únicas, ten en cuenta que no cualquier laptop te servirá. Por ejemplo, si necesitas una Laptop para arquitectura, o si necesitas una laptop para diseño gráfico; no te servirá el mismo modelo para ambos escenarios.
No cualquier laptop te será útil. Debes buscar una cuyos componentes te sirvan para tu trabajo y tus necesidades. Siempre es mejor pensar en qué laptop necesitas, en vez de qué laptop quieres.
5. Cómo hacer una captura de pantalla en laptop
No muchos saben que se puede tomar capturas de pantalla en casi cualquier dispositivo digital.
Windows
Para tomar una captura en tu Laptop que funcione con Windows deberás presionar Impr Pant o PrtScrn (está en la esquina superior derecha).
Y luego abrir Paint o Photoshop, pegarla en el lienzo y guardarla donde desees en el formato que desees.
Para tomar la captura de una pestaña o de un programa en específico puedes tocar Alt + Impr Pant o PrtScrn.
Mac
Para tomar una captura en una laptop de Apple puedes presionar al mismo tiempo estas teclas: Mayúsculas + Comando (la manzanita) + 3 la captura se guarda automáticamente en tu escritorio.
6. Cómo poner el arroba en una laptop
Tal vez no lo sepas, pero no todas las laptops vienen con el mismo comando. Si bien se fabrican laptops con teclados en los que en la tecla Q encuentras también el @, dependerá de tu software el comando que te servirá.
Hubo versiones en las que el arroba se hacía tecleando Alt Gr + 2. Pero lo más común es que en tu laptop se haga presionando Alt Gr + Q, y si no te funciona, trata de la otra forma.
7. Cómo copiar y pegan en laptop
Este apartado funciona igual que en cualquier otra PC. Para copiar algo debes seleccionar lo que quieras copiar y hacer clic derecho con tu mouse, darle a copiar y dar clic derecho donde desees pegarlo y darle a pegar.
Existen comandos para agilizar esto y son Control (ctrl) + C para copiar y Control (ctrl) + V Para pegar.
Ten en cuenta que existe una variante (cortar) que hará lo mismo, pero borrando lo que copiaste luego de que lo hayas pegado, dejando una sola versión de lo copiado. El comando para cortar es Control (ctrl) + X.
8. Cómo reiniciar laptop
Es posible que cuando te encuentres usando tu laptop surja algún problema que te la bloquee. En caso de que tu computadora no reaccione de ninguna manera siempre puedes presionar Alt + Ctrl + Supr (o Del).
Se abrirá en tu pantalla una lista de opciones, si crees que sabes cuál es el problema y puedes solucionarlo, selecciona “abrir administrador de tareas”. Si no, la mejor opción siempre será reiniciar tu laptop.
9. Cómo conectar laptop a una TV
Siempre viene bien la oportunidad de exportar tu pantalla de Laptop. Existen varios modos de conectar tu laptop a tu televisor.
HDMI
El HDMI es un cable que te permite conectar tu laptop a casi cualquier pantalla nueva a través de él y compartir tu pantalla.
Screen Share usando wifi
Screen Share es una tecnología que te permite enviar audio/video desde tu laptop a tu Televisor de manera inalámbrica. Es necesario que tanto la Laptop como la TV sean compatibles con Screen Share.
- Deberás conectar tu laptop y Tv a la misma señal de wifi.
- Luego activa la opción de Sceen Share en tu TV.
- Accede a ajustes en tu laptop, entra en dispositivos, luego Dispositivos conectados y agrega tu televisor.
- En la lista de dispositivos disponibles encontraras tu Televisor.
- Selecciónalo y podrás ver tu laptop en tu televisor.
¿Que hay que saber antes de comprar una Laptop?
Al considerar qué laptop comprar, es crucial identificar tus necesidades específicas. Si tu trabajo implica software de diseño gráfico o edición de video, busca laptops con una tarjeta gráfica potente y suficiente memoria RAM. Para tareas de oficina o estudios, una laptop con buena duración de batería y procesador eficiente puede ser más conveniente. Las laptops se pueden adaptar a diferentes necesidades dependiendo el uso, aquí algunos ejemplos:
- Gamers: Los gamers requieren principalmente de procesadores, memoria RAM y tarjetas gráficas con la suficiente potencia para renderizar el juego y que corra sin problemas.Por lo general utilizan sistema windows y las laptops más populares son las ASUS, ROG, Alienware y Razer.
- Diseño gráfico: Para el diseño, se utilizan elementos similares a los gamers, pero en la mayoria de casos utilizan productos Apple ya que cuentan con programas exclusivos que pueden ser muy utiles para un diseñador.
- Programación: Los equipos utilizados por programadores dependen casí siempre del individuo y sus preferencias, algunos utilizan productos Windows y otros Apple. Los programadores requieren principalmente de velocidad y potencia por el uso excesivo de datos.
- Administración y similares: En este caso, se utilizan productos que se acomoden a las necesidades de la persona. Por lo general requieren de un buen procesador y pantallas de alta resolución ya que comparten su pantalla constantemente con otras personas, un ejemplo puede ser utilizar la laptop para mostrar una presentación.
Para comprar una laptop con tarjeta de crédito, muchas tiendas en línea y físicas ofrecen planes de financiamiento o meses sin intereses. Es importante comparar las opciones y elegir una que no solo se ajuste a tus necesidades tecnológicas sino también a tu capacidad de pago. Asegúrate de entender los términos del crédito, como la tasa de interés y el plazo, para hacer una compra inteligente y evitar sorpresas en tu presupuesto."
Aquí te dejamos un link para revisar "cómo funcionan las tarjetas de crédito"

Cómo convertir pesos colombianos a pesos mexicanos: una guía completa
¿Estás planeando un viaje a México desde Colombia y necesitas convertir tus pesos colombianos en pesos mexicanos? No te preocupes, estás en el lugar correcto. En esta guía completa, te mostraremos cómo hacerlo de manera fácil y rápida.
La conversión de pesos colombianos a pesos mexicanos puede parecer un desafío, pero con los consejos adecuados, podrás hacerlo sin problemas. Desde la elección del mejor lugar para cambiar tu dinero hasta los factores que debes considerar antes de hacer la conversión, cubriremos todo lo que necesitas saber.
En esta guía, conocerás los diferentes métodos que puedes utilizar para convertir tus pesos colombianos a pesos mexicanos, incluyendo casas de cambio, bancos y servicios en línea. Además, te proporcionaremos consejos útiles sobre factores que pueden afectar las tasas de cambio y cómo obtener la mejor tasa posible.
No pierdas tiempo ni dinero innecesariamente. Asegúrate de leer esta guía antes de tu viaje para aprovechar al máximo tu dinero y así disfrutar de tu estancia en México sin preocupaciones financieras. ¡Empecemos!
Introducción a la conversión de divisas
La conversión de divisas es el proceso de cambiar una moneda por otra, y es algo común cuando se viaja a países con una moneda diferente. En el caso de convertir pesos colombianos a pesos mexicanos, es importante comprender los conceptos básicos para tomar decisiones informadas y obtener la mejor tasa de cambio posible.
Entender el peso colombiano (COP)
El peso colombiano (COP) es la moneda oficial de Colombia. Para entender cómo convertir pesos colombianos a pesos mexicanos, debemos tener en cuenta la tasa de cambio actual entre el peso colombiano y el peso mexicano. La tasa de cambio puede fluctuar diariamente debido a una serie de factores económicos y políticos.
Entender el peso mexicano (MXN)
El peso mexicano (MXN) es la moneda oficial de México. Al convertir pesos colombianos a pesos mexicanos, es importante conocer el valor del peso mexicano en relación con el peso colombiano. Estos valores pueden variar a lo largo del tiempo debido a la oferta y demanda de divisas, así como a otros factores económicos.
Factores que influyen en el tipo de cambio
Existen varios factores que pueden influir en la tasa de cambio entre el peso colombiano y el peso mexicano. Algunos de los factores más comunes incluyen la inflación, la política monetaria, la estabilidad económica y las tasas de interés. Es importante mantenerse informado sobre estos factores para comprender mejor las fluctuaciones en la tasa de cambio.
Dónde convertir pesos colombianos a pesos mexicanos
Existen varias opciones disponibles cuando se trata de convertir pesos colombianos a pesos mexicanos. A continuación, se presentan algunas de las opciones más comunes:
Casas de cambio
Las casas de cambio son establecimientos especializados en la conversión de divisas. Puedes encontrar casas de cambio en aeropuertos, centros comerciales y zonas turísticas. Antes de elegir una casa de cambio, es importante comparar las tasas de cambio ofrecidas por diferentes establecimientos para obtener la mejor oferta.
Bancos
Los bancos también ofrecen servicios de cambio de divisas. Si tienes una cuenta bancaria en Colombia, puedes visitar tu banco local y solicitar la conversión de tus pesos colombianos a pesos mexicanos. Los bancos suelen ofrecer tasas de cambio competitivas, pero pueden cobrar comisiones por el servicio.
Servicios en línea
En la era digital, también puedes convertir tus pesos colombianos a pesos mexicanos a través de servicios en línea. Estos servicios te permiten realizar la conversión desde la comodidad de tu hogar y suelen ofrecer tasas de cambio competitivas. Sin embargo, debes tener cuidado al utilizar servicios en línea y asegurarte de utilizar plataformas seguras y confiables.
Calculadoras y apps para el tipo de cambio
Para facilitar el proceso de conversión de divisas, existen calculadoras y aplicaciones de tasas de cambio disponibles en línea. Estas herramientas te permiten ingresar la cantidad de pesos colombianos que deseas convertir y te muestran el equivalente en pesos mexicanos según la tasa de cambio actual. Puedes encontrar estas herramientas en sitios web de casas de cambio, bancos y otras plataformas financieras.
Consejos para conseguir los mejores tipos de cambio
Al convertir pesos colombianos a pesos mexicanos, aquí hay algunos consejos que puedes seguir para obtener las mejores tasas de cambio posibles:
1. Investiga y compara las tasas de cambio ofrecidas por diferentes casas de cambio y bancos antes de realizar la conversión.
2. Evita cambiar dinero en lugares turísticos, ya que suelen tener tasas de cambio menos favorables.
3. Considera convertir tu dinero en momentos de baja demanda, ya que esto puede aumentar las posibilidades de obtener una mejor tasa de cambio.
4. Si utilizas servicios en línea, asegúrate de utilizar plataformas seguras y confiables para proteger tus datos personales y financieros.
Cómo evitar los errores más comunes al convertir divisas
Al convertir pesos colombianos a pesos mexicanos, es importante evitar los errores más comunes que pueden resultar en pérdidas financieras. A continuación, se presentan algunos de los errores que debes evitar:
1. No cambiar todo tu dinero de una vez. Es recomendable cambiar solo la cantidad necesaria para cubrir tus gastos inmediatos y cambiar el resto en pequeñas cantidades a medida que lo necesites.
2. No confiar en fuentes no confiables. Asegúrate de realizar la conversión de divisas a través de establecimientos o plataformas confiables para evitar ser víctima de estafas.
3. No esperar hasta el último momento. Es recomendable realizar la conversión de divisas con anticipación para evitar contratiempos y asegurarte de tener suficiente dinero en la moneda local al llegar a México.
Alternativas a la conversión de divisas
Si no deseas convertir tus pesos colombianos a pesos mexicanos, existen alternativas que puedes considerar:
1. Utilizar tarjetas de crédito o débito internacionales. Antes de viajar, verifica con tu banco si tu tarjeta es aceptada en México y si se aplican cargos por transacciones en el extranjero.
2. Utilizar servicios de transferencia de dinero. Algunas empresas ofrecen servicios de transferencia de dinero internacionales, lo que te permite enviar dinero a México desde Colombia sin tener que realizar la conversión de divisas.
Conclusión y reflexiones finales
La conversión de pesos colombianos a pesos mexicanos puede ser un proceso sencillo si sigues los consejos y consideraciones adecuados. Asegúrate de investigar y comparar las tasas de cambio ofrecidas por diferentes establecimientos, así como de utilizar plataformas seguras y confiables al realizar la conversión en línea. Recuerda planificar con anticipación y evitar los errores comunes para maximizar el valor de tu dinero. ¡Disfruta de tu viaje a México sin preocupaciones financieras!
Seguro de Autos: el Básico, el Mejor, y el Barato en México
Imagina que pierdes el control de tu auto… pasa un señor de imprevisto, chocas a una casa y hieres a 3 personas. Tienes que pagar los gastos de reparación de la casa y los gastos médicos… el resultado es 1 millón de pesos… ¿Y quién tiene un millón de pesos?
Si estás asegurado… respira, lo paga tu seguro. Si no, te toca pagarlo de tu bolsillo.
Cuando un señor me dice "mi auto está viejito y no quiero asegurarlo", aunque lo material está muy devaluado, la vida de las personas puede estar en riesgo.
Los accidentes siempre van a ocurrir en todas partes…
En México:
- 7 de cada 10 autos no tienen seguro. (Dato CONDUSEF)
- 79 personas heridas al día en percances viales en México durante la pandemia en 2020 (Dato SESNSP)
- Con base en estos altos datos de siniestralidad, desde el 2019, para todos los conductores de automóvil en México es obligatorio tener un seguro de autos.
¿Qué son los seguros de autos?
Tener un seguro es no arriesgar todo tu patrimonio. Si tienes un problema en la carretera, el que se hace cargo de solucionarlo es tu seguro de autos… Si no tienes seguro, el que paga, eres tú. En resumen, de no tenerlo y tener un percance, te quedas sin auto y sin dinero.
Un seguro de autos te da tranquilidad al conducir, porque te va a ayudar a pagar en caso de daños o lesiones si por desgracia te ocurre un accidente de tráfico. Dependiendo del seguro de autos, además de tu responsabilidad civil para terceras personas, por ejemplo, podría protegerte frente a daños o robo de tu vehículo, o en caso de avería enviando una grúa, incluso hay pólizas que incluyen desastres naturales como terremotos o inundaciones.
¿Cuáles son los costos de seguro de autos?
El rango de precios de seguros de autos va desde el más económico, de $7,013, y el más caro, de $14,798. (Datos de precios de CONDUSEF).
Para que puedas verlo con más claridad, hemos recopilado los detalles a continuación:
Comparador de seguros de autos
Información basada en condiciones generales y planes básicos de 15 aseguradoras de autos.
AIG Seguros México
- Robo Total
- Gastos médicos
- Responsabilidad Civil
- Asistencia Vial
- Defensa Legal
- Primas desde $7,013 hasta $13,903
AXA Seguros
- Reparación del auto
- Cobertura en el lugar del siniestro hasta 25,000
- Pago en 72 horas en caso de pérdida total
- Calidad en hojalatería y pintura
- Primas desde $7,428 hasta $12,588
ANA Compañía de seguros
- Responsabilidad Civil
- Gastos médicos
- Defensa Jurídica y Asistencia Legal
- ANA Asistencia Vial Viajes
- Primas de $12,944
Chubb Seguros México
- Robo Total
- Daños Materiales
- Responsabilidad Civil en México, EE.UU y Canadá
- Gastos médicos
- Asistencia en Viaje
- Auto Relevo Plus y Pérdida Total
- Cerocible
- Primas de $13,807
Grupo Nacional Provincial (GNP)
- Gastos médicos
- Asistencia Legal
- Responsabilidad Civil
- Asistencia de viaje
- Daños materiales por incendio, terremoto o choque
- Aviso a familiares
- Primas desde $8,737 hasta $11,488
El Águila Compañía de Seguros
- Daños materiales y robo total con deducible de 3%
- No pagas el primer accidente
- En caso de pérdida total, te pagan tu auto y $10,000.00 más.
- Cobertura de daños a terceros, en caso que el vehículo no tenga seguro y no sea de tu propiedad.
- Responsabilidad Civil
- Gastro Médicos
- Primas de $7,868
HDI Seguros
- Gastos Médicos
- Responsabilidad civil
- Extensión de Responsabilidad civil
- Asistencia Jurídica
- Asistencia en Viajes
- Asistencia Funeraria
- Primas desde $9,921 hasta $11,926
HSBC Seguros
- $3,000,000 de Responsabilidad Civil
- $50,000 para Gastos médicos
- Robo total con deducible del 8%
- Defensa Legal
- Asistencia automovilística, médica y administrativa
- Primas de $11,565
Mapfre México
- Responsabilidad Civil
- Gastos médicos por accidente
- Defensa Jurídica
- Primas desde $7,308 hasta $8,460
Quálitas Compañía de Seguros
- Responsabilidad civil en México y USA
- Gastos legales
- Gastos médicos
- Asistencia Vial Quálitas
- Primas desde $10,451 hasta $12,341
Seguros Atlas
- Responsabilidad civil
- Gastos médicos
- Asistencia de Legal
- Primas desde $10,451 hasta $12,577
Seguros BBVA Bancomer
- Responsabilidad Civil de $500,000 hasta $1,500,000
- Responsabilidad Civil Fallecimiento de $2,000,000 hasta $6,000,000
- Asistencia Legal
- Primas de $14,798
Zurich Santander
- Responsabilidad civil a terceros hasta $300,000, sublímite por evento $75,000
- Protección Legal hasta $300,000, sublímite por evento $75,000
- Cobertura sin importar si tienes auto o el auto que manejes
- Puedes pagar con cualquier tarjeta Visa o MasterCard
- Primas desde $7,700 hasta $12,594
Seguro de autos "obligatorio en México"
El seguro de autos obligatorio es un seguro básico con el que debes contar por ley. Si te para la policía te podría multar con 20 y 40 salarios mínimos.
Este seguro tiene cobertura de Responsabilidad Civil por Daños a Terceros es decir que cubre a las personas y sus bienes. Es lo mínimo que exige la ley.
Por ejemplo: si en un accidente chocas con otro auto y el conductor sale herido, tu seguro cubriría los gastos médicos de la otra persona y la reparación de su auto. Aunque no se ocuparía de tus gastos, ésos lamentablemente van por tu cuenta.
¿Cuál es el mejor seguro para autos?
El Seguro de cobertura amplia. Es el mejor porque es a todo riesgo… te protege de una gran variedad de daños materiales o lesiones personales: daños en tu vehículo, robo, incendio, indemnización por fallecimiento, invalidez permanente por accidente grave, responsabilidad civil obligatoria de los daños a terceros.
… pero siempre mira con detalle las condiciones: ¿Qué cubre exactamente? ¿Y qué casos quedan excluidos de cobertura?
Suele haber una exclusión típica, si conduces bajo los efectos de alcohol o drogas, el seguro se librará de responsabilidad… Así que, siempre que el uso del vehículo se haga en condiciones responsables, no habrá problema.
Hay dos tipos de Seguro de cobertura amplia:
- Con Deducible. El asegurado paga un porcentaje de los costes de la reparación del auto en caso de accidente. Lo cual hace más económica la prima.
- Sin Deducible. La aseguradora paga el total de los daños. Es decir, si le das un golpecito a otro conductor y rayas la puerta de su auto, su espejo sale volando, o si te llevas el auto entero por delante, la aseguradora se encarga y no tenemos que tocar nuestro bolsillo.
Los precios de seguros de cobertura ampliada pueden costar unos 9 mil pesos.
5 pasos para encontrar el mejor seguro de auto
- La clave es comparar al menos 3 seguros de autos y elegir el que mejor se adapte a ti.
- Lee la letra pequeña. Asegúrate qué casos quedan excluidos del seguro de autos que estás a punto de firmar.
- Consulta al Buró de Entidades Financieras. Hay una clasificación con las aseguradoras con mejor calificación y la más baja calificación de cómo atendieron al cliente, reclamaciones y sanciones que recibieron estas entidades. Las últimas cifras las señalamos arriba.
- Haz muchas preguntas a los asesores de seguros. No te quedes con dudas sobre lo que cubre tu seguro.
- Al menos, contrata el seguro de autos básico de responsabilidad civil para circular y no te expongas a multas.
¿Cuál es el seguro de auto más barato?
El comparador de seguros Rastreator.mx calculó que el Chevrolet Silverado es el modelo de auto con el seguro más económico, así como modelos antiguos de autos Chevy. Las pólizas de seguro de cobertura amplia de estos modelos pueden costar $2,700.
¿Qué tipos de coberturas de seguros de auto hay?
De manera general se manejan estos 3 tipos de coberturas:
- Cobertura Responsabilidad Civil. Seguro indispensable y obligatorio para circular conforme a ley. Cubre únicamente daños a terceros.
- Limitada. Cubre robo total, responsabilidad civil, gastos médicos y asistencia legal.
- Amplia. Cubre daños materiales, responsabilidad civil, robo total, gastos médicos y asistencia legal.
Conceptos de seguro de autos
Algunos de los conceptos que podemos encontrar en las condiciones de cualquier póliza de seguros de auto, son:
Robo total. Significa que me devuelven el valor de venta de mi auto, si me lo roban.
- El valor lo determina cada compañía de seguros. Si compraste tu vehículo en el primer año se valora como nuevo. Si tiene más de dos años, la estimación lo marca la compañía, según sus tarifas.
Gastos médicos. El Seguro se ocupa de los gastos médicos de asistir a las personas involucradas en el accidente, que por responsabilidad civil serían los ocupantes de los vehículos u otras personas implicadas… aunque si la póliza es de condiciones ampliadas, te cubre a ti mismo si provocaste el accidente.
Asistencia legal. Tenemos a disposición un equipo de abogados para asesorarnos en la situación que afrontemos un accidente automovilístico.
¿Cuál es el seguro de auto básico?
Al menos debe contar con el Seguro de Responsabilidad Civil.
¿Qué analizan los cotizadores de seguros de autos?
Si buscas cotización de seguros de autos o cotizar seguros de autos on line… te habrás dado cuenta que te piden rellenar datos como marca de auto, de qué año es, modelo, género del conductor o conductora, fecha de nacimiento, estado civil, si cuentas con un seguro...
Y es porque las compañías de seguros cotizan el precio de tu seguro de autos según la edad del conductor, tu experiencia como conductor, la antigüedad del auto, si tu ciudad tiene riesgo de robo, etc. Una serie de parámetros que cada compañía de seguros maneja para estimar el costo del seguro.
La edad del conductor
Los conductores jóvenes somos vistos con mayor riesgo de siniestralidad según las estadísticas y el seguro tiene pólizas con precios mayores mientras que un conductor de 50 años, con larga experiencia, el costo es más económico.
Su historial de manejo
Si estás libre de multas o accidentes de tránsito o tienes unos años conduciendo, te ahorrarás bastantes más pesos que si sucediera lo contrario.
El conductor es hombre o mujer
Las estadísticas muestran a las mujeres más prudentes en el volante, se ven menos involucradas en un accidente o signos de haber bebido alcohol. Por supuesto, con el paréntesis que dependerá de su historial de manejo y otros detalles.
La marca del auto
Si conducimos un Nissan, un Chevrolet, un Ford de gama baja, las piezas de repuesto serán más baratas que de los autos de gama media alta o de lujo como un Mercedes o un Ferrari. Los seguros de autos se fijan en esto para tasar el precio del seguro.
Años y kilometraje del auto
Si tienes un auto más viejo es probable que sufra problemas… y las aseguradoras quieren ver qué problemas vas a tener para cobrarte más que otro auto que tenga menos kilometraje y años.
El lugar donde vives
Si vives en Ciudad de México, Jalisco, Estado de México, Guanajuato… el precio de tu prima será un poquito más alto que en otras ciudades, por los índices altos de robo de autos que se reporta en las estadísticas. Lo mismo sucede si tu ciudad es afectada por inundaciones o cambios climáticos que puedan ocasionar daños al vehículo.
¿Cuáles son las compañías de seguro de autos más usados?
Tenemos 5 compañías aseguradoras en las que confiamos los mexicanos y que son populares este 2021:
- AXA
- GNP Seguros
- Mapfre
- Seguros Banamex
- BBVA Bancomer Seguros
Las mejores y peores calificaciones de las aseguradoras de autos
Tenemos mucho miedo que las aseguradoras no cumplan, no nos paguen o no nos den un servicio adecuado después de estar “X” meses pagando puntualmente cada mes.
CONDUSEF hizo una clasificación muy interesante de las mejores y peores puntuaciones que recibieron las aseguradoras según cómo trataron a sus asegurados.
Algo importante que dice es que los asegurados reclaman porque incumplen el pago de la indemnización… si pidieron cancelar la póliza, no fueron atendidos o que el tiempo del pago de la indemnización no fue el que esperaban.
Pero hay aseguradoras también que resolvieron a favor y tienen a sus aseguradores contentos con sus servicios.
Veamos:
Resuelven a tu favor:
- 32% Seguros Afirme
- 24% Seguros Banorte
- 20% HDI Seguros
Mayores reclamaciones:
- AXA (328)
- Grupo Nacional Provincial (187)
- Mapfre (184)
*El promedio del sector fue de 47 reclamaciones por cada 100 mil Riesgos Asegurados.
Calidad de servicio a las reclamaciones:
- Chubb (9.7)
- BBVA (9.5)
- Mapfre (9.5)
- Axa (9.2)
*El promedio del sector es 8.3 de 10 puntos.
Tardan en resolver la queja
- Seguros Banorte (35 días)
- Seguros Afirme (34 días)
- Zurich (30 días)
Páginas web de Comparadores de seguro de autos en línea
Pueden ser de ayuda las páginas webs de cotizadores de seguro de auto:
- Rastreator.mx
- Comparaya.mx
- Kayum.mx
- InfoAuto.com.mx
- Autocosmos.com.mx
- Cocheseguro.inter.mx