
Cómo encontrar el número de tu tarjeta de crédito
El número de tu tarjeta de crédito es la secuencia de dígitos que identifica tu tarjeta de pago ante cualquier institución financiera, comercio o red de pago. Puedes encontrarlo en la propia tarjeta física, en la app de tu entidad financiera, en tu estado de cuenta o en tu tarjeta digital, según cuál tengas a la mano en ese momento.
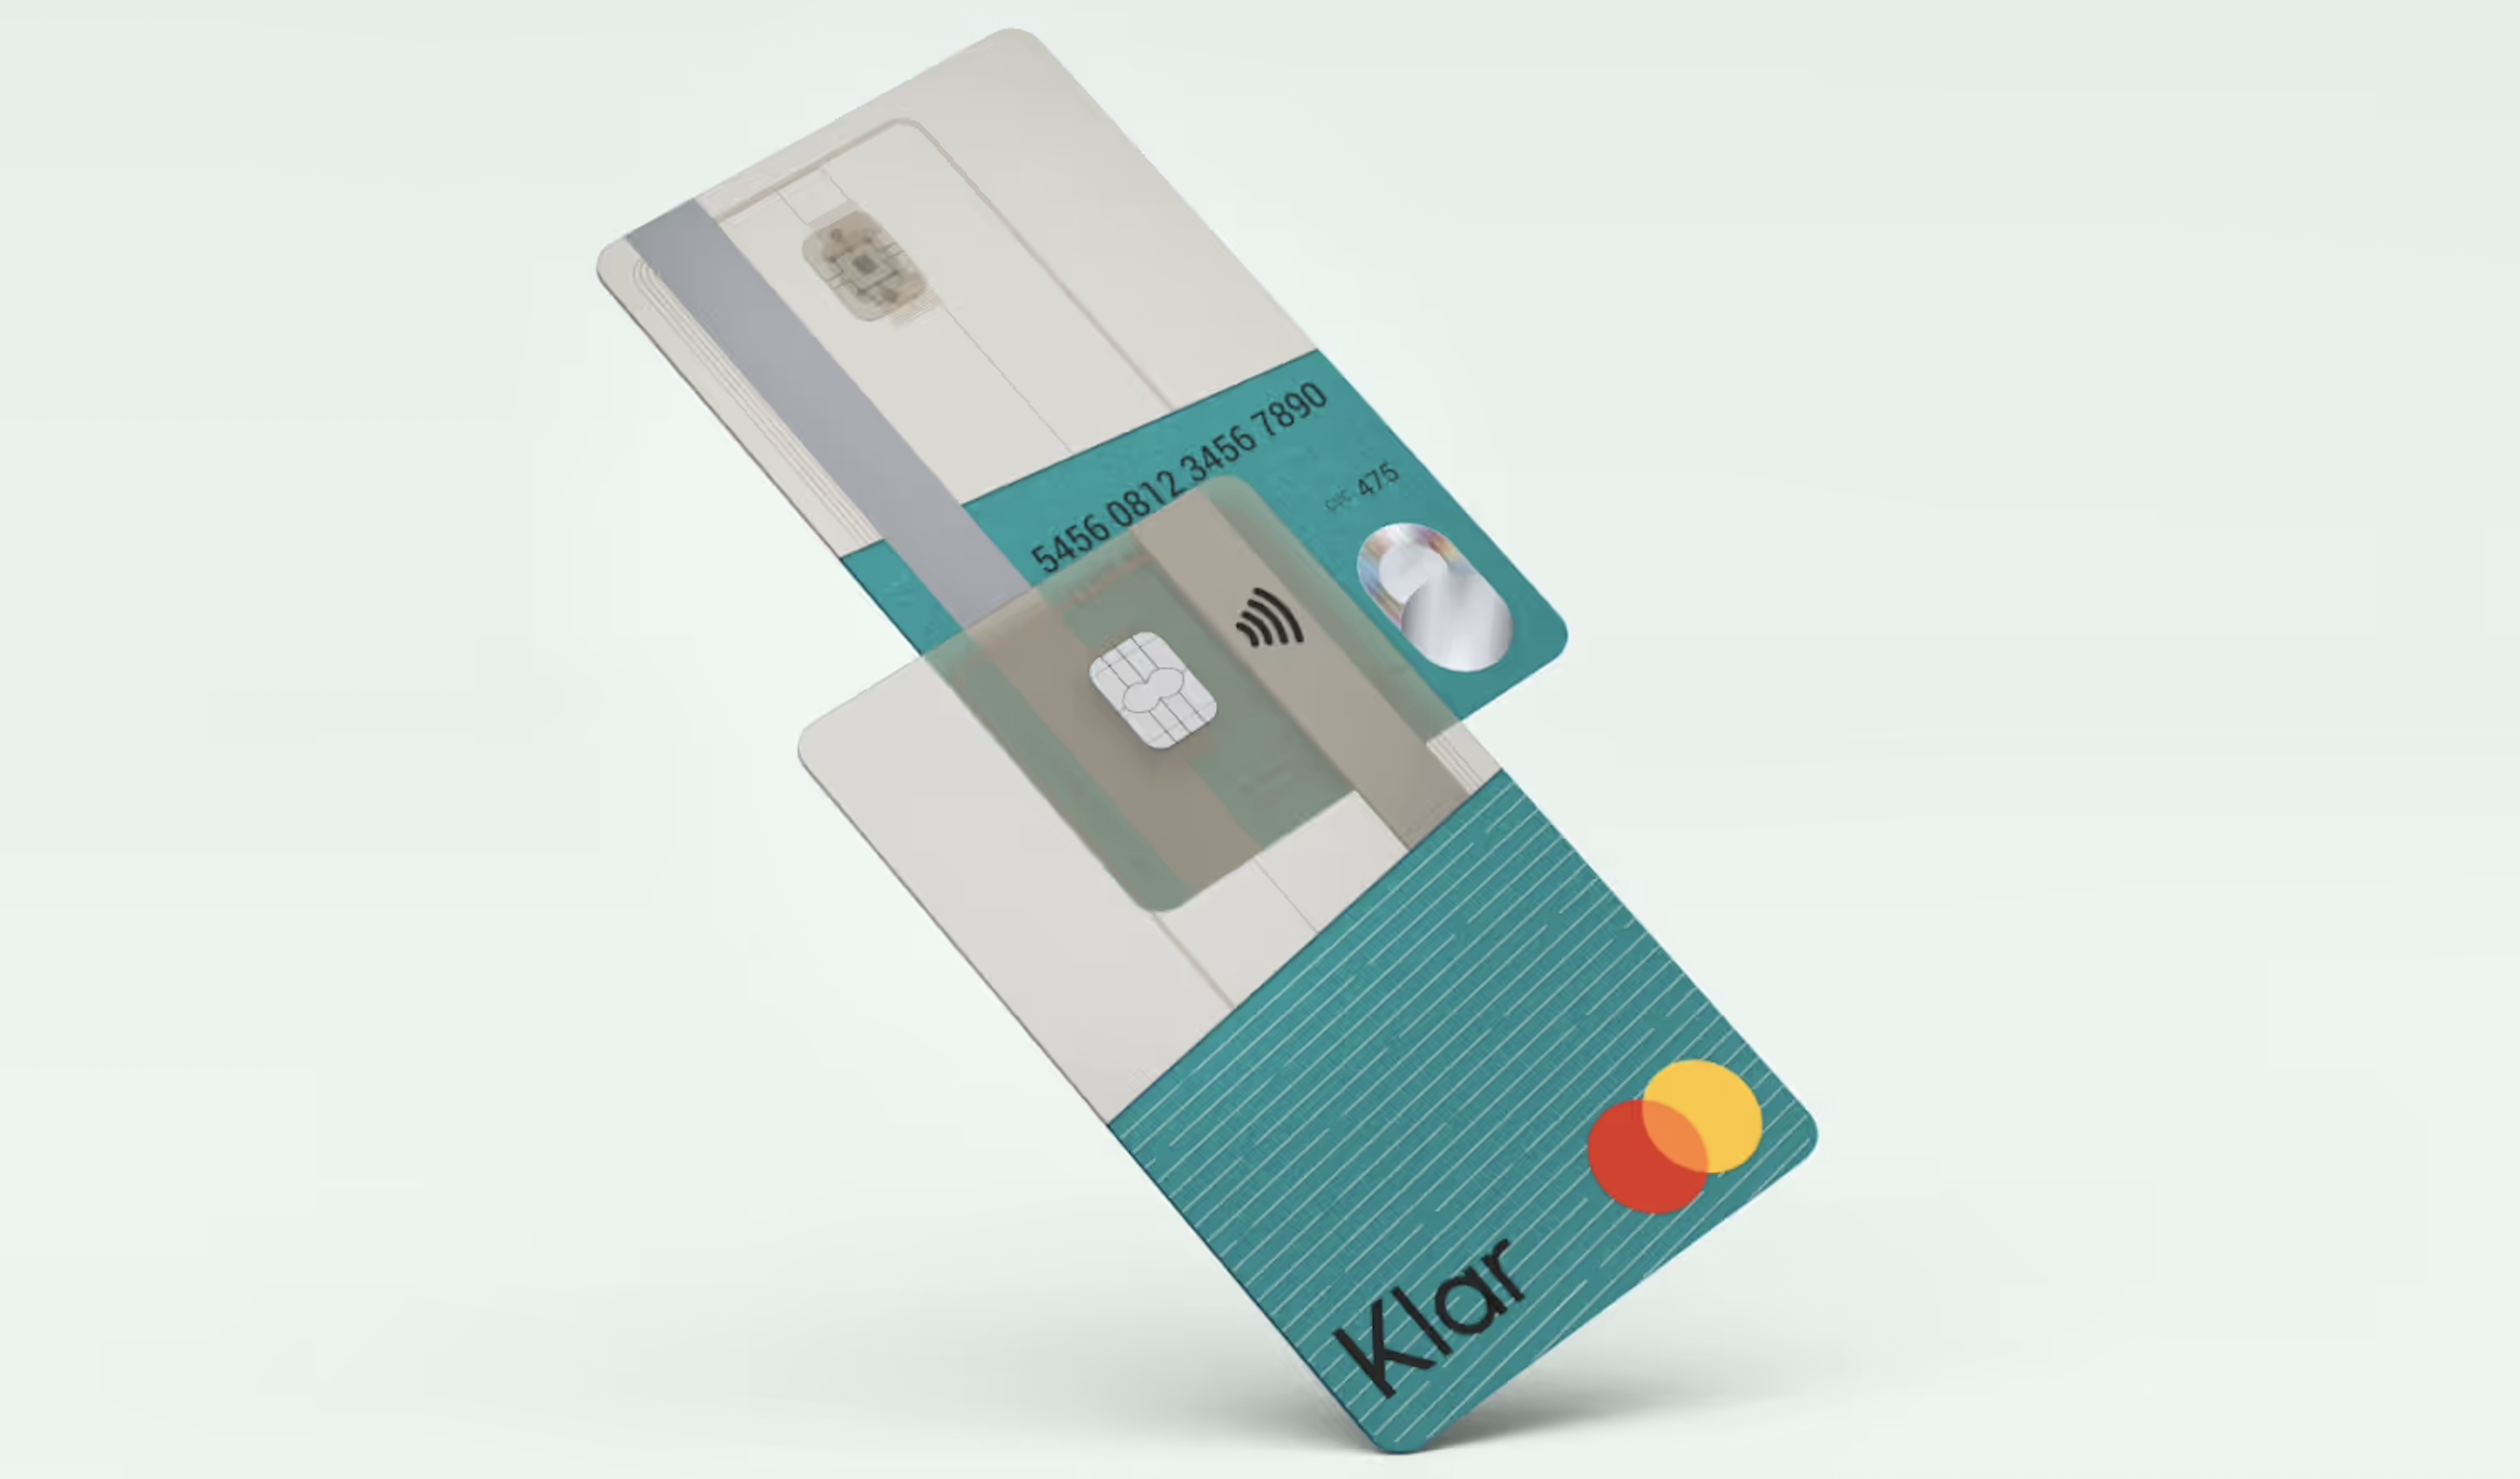
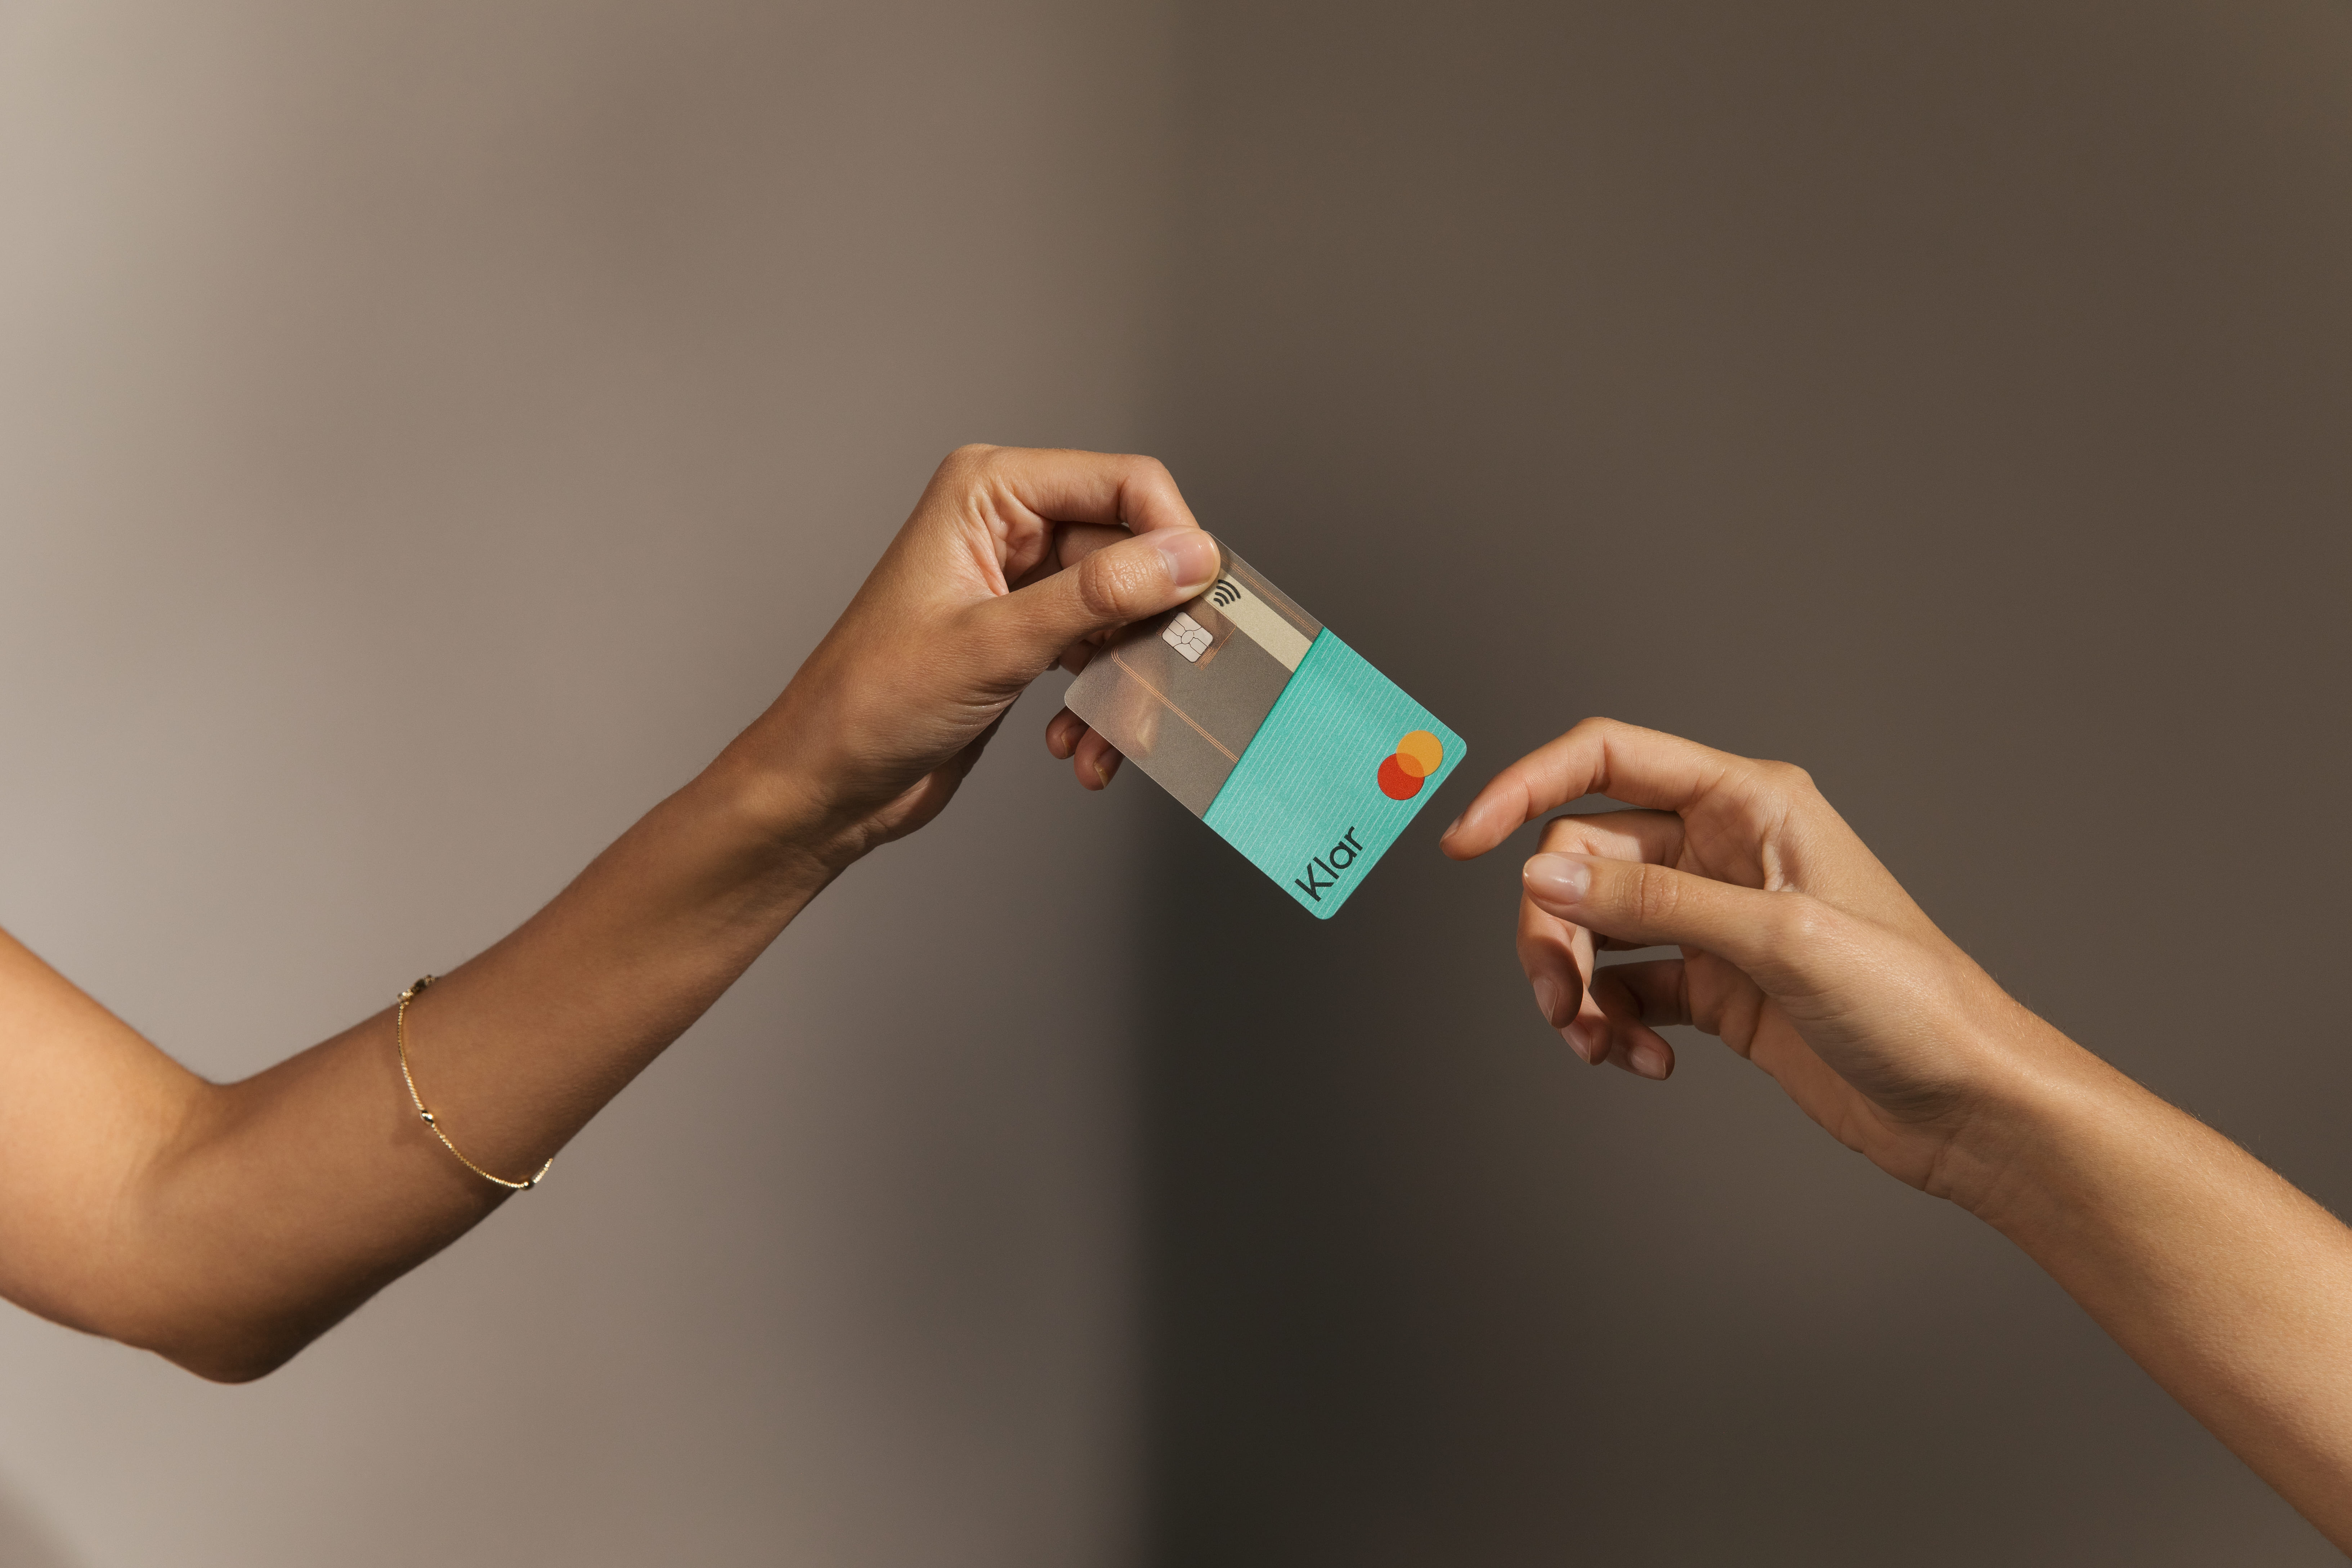
Si tienes tarjeta de crédito Klar, puedes consultar tu número completo, tu fecha de vencimiento y tu CVV al reverso de tu tarjeta fisica y para la tarjeta digital directamente desde la app de Klar.
¿Dónde puedes encontrar el número de tu tarjeta de crédito?
El lugar donde busques tu número depende de qué tengas disponible en ese momento: la tarjeta física, tu celular o tu estado de cuenta.
Revisa la tarjeta física (parte frontal o reverso)
En la mayoría de las tarjetas de crédito, el número de 16 dígitos está impreso o embozado en la parte frontal. Algunos diseños más recientes, incluidas varias tarjetas metálicas o minimalistas, imprimen el número en el reverso en su lugar, así que si no lo ves al frente, voltea la tarjeta antes de asumir que no tiene números impresos.
Desde la app de tu institución financiera
Prácticamente todas las apps bancarias y de instituciones financieras te permiten consultar el número completo de tu tarjeta de crédito, junto con la fecha de vencimiento y el código de seguridad, dentro de la sección de tu tarjeta o cuenta. Es la forma más rápida de encontrarlo si no traes la tarjeta física contigo.
Desde tu estado de cuenta
Tu estado de cuenta mensual normalmente muestra tu número de tarjeta, aunque casi siempre con los dígitos centrales ocultos por seguridad, mostrando solo los primeros y los últimos cuatro dígitos. Es útil para identificar tu tarjeta, pero no para completar el número entero si lo necesitas para una compra.
Encontrar el número de tu tarjeta digital
Si solicitaste una tarjeta de crédito digital, tu número completo, fecha de vencimiento y CVV están disponibles desde el primer momento en la app, incluso antes de que llegue tu tarjeta física. Puedes usar esos mismos datos para compras en línea mientras esperas el plástico. Puedes confirmar los numeros de tu tarjeta digital Klar directamente en la App.
¿Qué significan los números de una tarjeta de crédito?
Una tarjeta de crédito no tiene solo un número de cuenta del titular de la tarjeta: también tiene una fecha de vencimiento y un código de seguridad, cada uno con una función distinta, sin importar si se trata de una tarjeta bancaria de crédito o de débito.
Número de la tarjeta
Cuántos números tiene una tarjeta de crédito depende de la red de pago, pero la mayoría usa 16 dígitos. Ese número no es aleatorio: sigue una estructura definida.
- El primer dígito identifica la red de pago: las tarjetas Visa siempre empiezan con 4, las de Mastercard con 5, las de American Express con 3 (específicamente 34 o 37), Diners Club también empieza con 3 (300 a 305, 36 o 38), y Discover generalmente con 6.
- Los siguientes dígitos, entre el segundo y el sexto (y hasta ocho en los formatos más recientes), forman el BIN o IIN (Bank Identification Number / Issuer Identification Number, o número de identificación del emisor), que identifica al banco emisor o entidad financiera responsable de esa tarjeta dentro de la red emisora.
- Después del BIN/IIN viene el número de cuenta del titular de la tarjeta, único para cada persona.
- El último dígito es un dígito de control calculado con el algoritmo de Luhn: una fórmula que verifica que el número completo sea válido. Para calcularlo, se duplica cada segundo dígito empezando por la derecha, se resta 9 a cualquier resultado mayor a 9, se suman todos los dígitos, y el total debe terminar en cero para que la tarjeta sea válida.
Este algoritmo no protege contra fraude, solo detecta errores de captura, como un dígito mal escrito.
Fecha de vencimiento
Indica el mes y año en que tu tarjeta física deja de ser válida para transacciones financieras. Después de esa fecha, tu institución financiera te envía una tarjeta de reposición con un número distinto.
CVV o código de seguridad
El CVV, o código de seguridad, son los 3 dígitos que aparecen al reverso de la tarjeta (4 en el caso de American Express, al frente). Se usa para confirmar compras en línea y nunca debes compartirlo por teléfono o mensaje, ni siquiera con alguien que dice llamar de tu banco emisor.
Cómo encontrar el número de tu tarjeta de crédito Klar
Tu tarjeta de crédito Klar está respaldada por Mastercard, así que su número siempre empieza con 5. Puedes consultar el número completo en la tarjeta física. La fecha de vencimiento y el CVV desde la app de Klar, en la sección de tu tarjeta, ya sea que uses la tarjeta física o la tarjeta digital.
Número de tarjeta, número de cuenta y CLABE: ¿son lo mismo?
No, son tres cosas distintas. El número de tarjeta identifica tu tarjeta física o digital y se usa para pagos y compras en línea. El número de cuenta identifica tu cuenta dentro de tu institución financiera, y suele ser distinto del número de tarjeta. La CLABE es un número de 18 dígitos que se usa específicamente para recibir transferencias entre bancos en México, y tampoco coincide con el número de tu tarjeta.
Esta distinción aplica igual sin importar el tipo de tarjeta que tengas: de crédito, de débito, o incluso una tarjeta de crédito con garantía, donde el número de tarjeta y el número de cuenta también son datos independientes.
Cómo proteger el número de tu tarjeta de crédito
Proteger el número de tu tarjeta de crédito empieza por entender qué información nunca debes compartir y qué errores evitar al usarla.
Qué nunca debes compartir
Nunca compartas tu CVV ni tu número completo por teléfono, mensaje o correo, sin importar quién lo pida. Ninguna institución financiera seria te pedirá estos datos por esos medios; si alguien lo hace haciéndose pasar por tu banco emisor, es una señal de fraude.
Errores comunes al manejar el número de tu tarjeta de crédito
- Un error común es guardar una foto de tu tarjeta física, con el número y el CVV visibles, en un lugar sin protección de tu celular.
- Otro es escribir el número completo en notas digitales o correos que no están cifrados.
- También es frecuente ingresar el número de tu tarjeta en sitios de compras en línea que no se ven seguros, sin verificar que la página sea legítima antes de completar la transacción.
¿Es más segura una tarjeta física o virtual?
Ninguna de las dos es inherentemente más segura que la otra: ambas usan el mismo número, la misma fecha de vencimiento y el mismo CVV. La diferencia está en el uso: una tarjeta digital reduce el riesgo de que alguien vea tu número físicamente, mientras que una tarjeta física es necesaria para pagar con chip o sin contacto en tiendas físicas. Usar ambas según el contexto, en lugar de depender solo de una, suele ser lo más práctico.
Para qué sirve el número de tu tarjeta de crédito
El número de tu tarjeta de pago sirve para identificarla en cualquier transacción financiera: pagar en una tienda física, completar una compra en línea, registrar tu tarjeta en una app de terceros, o confirmar tu identidad como titular cuando contactas a tu institución financiera sobre tu cuenta.
¿Qué hacer si te roban los datos de tu tarjeta de crédito?
Bloquea tu tarjeta de inmediato desde la app de tu institución financiera en cuanto detectes un cargo que no reconoces o sospeches que alguien más tiene tus datos. Revisa tus movimientos y estados de cuenta para identificar operaciones no autorizadas y repórtalas lo antes posible. Después, solicita una tarjeta de reposición con un número nuevo.
Como protección adicional, Klar ofrece el seguro contra robo y fraude financiero, en alianza con Chubb, que cubre compras no autorizadas y otros riesgos, como suplantación de identidad y uso indebido de tarjetas por hurto o extravío. Aplica para tus tarjetas de crédito y débito, sin importar el banco, conforme a las condiciones y límites de la póliza. Si ya lo tienes contratado, reporta también el incidente para solicitar la cobertura correspondiente.
Preguntas frecuentes
¿Cómo puedo saber los 16 dígitos de mi tarjeta?
Puedes verlos en la tarjeta física, o consultarlos completos desde la app de tu institución financiera, incluida la app de Klar si tienes tarjeta de crédito Klar digital.
¿Qué significa el CVV?
CVV significa "Card Verification Value" o valor de verificación de tarjeta. Es el código de seguridad que confirma que quien hace una compra en línea tiene la tarjeta física o sus datos completos a la mano, no solo el número.
¿Cuál es el CVV de 4 dígitos?
Es el que usa American Express, impreso en la parte frontal de la tarjeta. La mayoría de las demás redes, como Visa y Mastercard, usan un CVV de 3 dígitos al reverso.
¿Qué pasa si te piden el CVV de tu tarjeta?
Depende de quién lo pida. Un sitio de compras en línea legítimo lo pide para confirmar tu compra. Si te lo pide alguien por teléfono, mensaje o correo diciendo ser tu banco emisor, es una señal de fraude: ninguna institución financiera seria te pide el CVV por esos medios.
¿Qué datos de la tarjeta no debo compartir?
Nunca compartas tu CVV, y evita compartir tu número completo salvo en sitios de pago verificados. Tampoco compartas tu fecha de vencimiento junto con los otros dos datos, ya que esa combinación es suficiente para hacer compras en línea con tu tarjeta.
¿Pueden hackear mi tarjeta si doy mi número?
El número solo, sin el CVV ni la fecha de vencimiento, tiene un uso limitado para un tercero. El riesgo real aparece cuando compartes los tres datos juntos, o cuando los ingresas en un sitio que no es seguro. Por eso proteger el número de tu tarjeta de crédito implica cuidar también los otros datos que lo acompañan.
¿Necesito compartir el número de una tarjeta existente para solicitar la tarjeta de crédito Klar?
No. Para solicitar la tarjeta de crédito Klar no necesitas tener ni compartir el número de ninguna otra tarjeta de crédito o débito; el proceso se hace con tu identificación oficial y la evaluación que hace Klar directamente desde la app.
¿Cuántos números tiene una tarjeta de crédito?
La mayoría de las tarjetas de crédito, incluidas las de Visa y Mastercard, tienen 16 dígitos. American Express es la excepción más común, con 15 dígitos.
¿Cuál es el número de una tarjeta de crédito?
Es la secuencia de dígitos, generalmente 16, que identifica de forma única tu tarjeta de pago: incluye la red de pago, el BIN/IIN de tu banco emisor, tu número de cuenta como titular, y un dígito de control calculado con el algoritmo de Luhn.
¿Es seguro compartir el número de tu tarjeta de crédito?
Compartir solo el número, sin el CVV ni la fecha de vencimiento, es relativamente bajo riesgo, pero no recomendable como hábito. Nunca compartas los tres datos juntos fuera de un sitio de pago verificado.
¿Qué pasa si mi tarjeta no tiene números impresos?
Algunas tarjetas físicas modernas, sobre todo las metálicas o de diseño minimalista, no imprimen el número en la tarjeta por seguridad. En ese caso, puedes consultar el número completo desde la app de tu institución financiera cuando lo necesites.
¿Cambia el número entre tarjeta de crédito y débito?
Sí. Aunque sea la misma institución, tu tarjeta de crédito y tu tarjeta de débito son tarjetas bancarias distintas, cada una con su propio número, BIN/IIN, número de cuenta y dígito de control.

Diferencia entre tarjeta de crédito y débito: cuándo usar cada una
La diferencia principal entre una tarjeta de crédito y una de débito es de dónde sale el dinero. Con la tarjeta de débito, el dinero se descuenta del saldo disponible en tu cuenta bancaria: solo gastas lo que ya tienes. Con la tarjeta de crédito, el emisor te presta dinero que debes devolver antes de tu fecha límite de pago para no generar intereses.
Las dos tipo de tarjeta tienen propósitos distintos, y la diferencia está en saber cuándo sacarle provecho a cada una. En esta guía te explicamos cómo funciona cada tarjeta, cuándo conviene usar una u otra, y cómo combinarlas para que trabajen a tu favor y mejoren tu salud financiera.
¿Qué es una tarjeta de débito y cómo funciona?
Imagina tu tarjeta de débito como el acceso directo a tu dinero en efectivo, pero en formato digital. Al estar conectada a tu cuenta, cada pago que haces se refleja al instante en tu saldo.
Es la herramienta de control por excelencia: como solo gastas lo que ya tienes, no generas deudas ni pagas intereses. Es perfecta para tus compras diarias y pagos recurrentes, permitiéndote gestionar tu presupuesto con total transparencia.
La cuenta Klar incluye una tarjeta física y virtual sin comisiones por apertura, transferencias, ni cancelación, y genera un rendimiento estimado de hasta 5% anual sobre tu saldo desde el primer día.
¿Qué es una tarjeta de crédito y cómo funciona?
La tarjeta de crédito funciona como un préstamo revolvente: el emisor te asigna un límite de crédito basado en tu capacidad de pago y tú decides cómo usarlo. Al final de tu periodo de facturación, tienes la oportunidad de devolver ese dinero. Si liquidas el total, aprovechas el capital de la entidad financiera sin costo alguno, lo cual es una excelente práctica de educación financiera
Más que un simple medio de pago, es una herramienta de ahorro y seguridad. Algunas permiten diferir compras grandes y ganar recompensas por tus consumos diarios. Así como también, proteger tu dinero contra fraudes de forma más eficaz que con el efectivo. Además, es la mejor forma de demostrar que eres un buen pagador y construir un historial crediticio sólido. Si quieres profundizar más, puedes revisar nuestra guía sobre cómo funciona una tarjeta de crédito.
La tarjeta de crédito Klar esta respaldada por Mastercard, no cobra anualidad, la respuesta de aprobación llega en minutos con un proceso 100% digital. Accede a Meses Sin Intereses y gana cashback en efectivo acreditado cada inicio de mes.
Diferencias entre tarjeta de crédito y débito: tabla comparativa
¿Por qué elegir las tarjetas de Klar?
Tarjeta de crédito Klar
La tarjeta de crédito Klar no cobra anualidad ni comisiones por apertura o mantenimiento. La aprobación llega en minutos con un proceso 100% digital, solo necesitas tu INE y tu celular. Tienes acceso a Meses Sin Intereses de 3 a 24 meses en más de 180,000 comercios aliados, cashback en efectivo acreditado al inicio de cada mes en comercios con alianza Klar, y la posibilidad de retirar hasta el 70% de tu línea en efectivo.
Si no tienes historial crediticio o quieres empezar con un límite controlado, la tarjeta de crédito con garantía de Klar te da una aprobación prácticamente segura siempre que deposites el monto de garantía y se verifiquen tus documentos. Ambas opciones cuentan con el respaldo de Mastercard para aceptación global.
Tarjeta de crédito Platino
Si buscas más que una tarjeta de crédito, la tarjeta Platino está diseñada para un estilo de vida premium. Con líneas de crédito de hasta $250,000 MXN, hasta 6% de cashback en categorías como gasolina y suscripciones, y acceso a salas VIP LoungeKey en aeropuertos. Suma Meses Sin Intereses, Protección de Compras y beneficios exclusivos Mastercard en una sola tarjeta.
Cuenta Klar
La cuenta Klar está diseñada para que tu dinero trabaje para ti mientras mantienes el control total de tus gastos diarios. No cobra anualidad, comisiones por manejo de cuenta ni saldos mínimos, y genera un rendimiento diario con un rendimiento de hasta 5% anual. La apertura es 100% digital en minutos, con tarjeta de débito virtual disponible de inmediato y el respaldo de Mastercard.
Ventajas de tener tarjeta de crédito y débito al mismo tiempo
Tener ambas no es un lujo, es una herramienta financiera. La tarjeta de débito te permite gestionar tu saldo disponible. Y la tarjeta de crédito planear compras más grandes, sumar recompensas y construir historial. Usadas juntas de forma consciente, las dos tarjetas te ayudan a gastar mejor y abrir puertas financieras que con solo débito tardarías años en alcanzar.
Construir historial crediticio mientras controlas tus gastos
Si tus gastos cotidianos salen de tu cuenta de débito, siempre sabes cuánto tienes disponible y no corres el riesgo de gastar de más. Cuando usas la tarjeta de crédito para compras puntuales y pagas el total cada mes, construyes historial en Buró de Crédito sin asumir deuda real. Con ese historial, la diferencia se nota cuando quieres acceder a una hipoteca, un crédito automotriz o simplemente a mejores tasas.
Aprovechar beneficios de las tarjetas de crédito
Si usas las tarjeta de crédito Klar para tus compras planeadas, puedes generar cashback en efectivo y diferir pagos a MSI sin pagar intereses adicionales. Si pagas el saldo total cada mes, no pagas un peso de más, solo acumulas beneficios.
Klar ofrece cashback en efectivo (no puntos) en comercios con alianza, y MSI de 3 a 24 meses en más de 180,000 establecimientos.
Tener ambas en una sola app
Con Klar manejas tu cuenta de débito y tu tarjeta de crédito desde una misma app, sin malabarismos entre plataformas. Tu cuenta no cobra comisiones por apertura, transferencias ni cancelación, y genera rendimientos diarios. Tu tarjeta de crédito ofrece cashback en efectivo y MSI. Puedes consultar movimientos, pagar tu saldo y bloquear cualquiera de las dos tarjetas desde el mismo lugar.
¿Es más segura la tarjeta de débito o la de crédito?
La pregunta correcta no es cuál es más segura, sino qué pasa exactamente cuando algo sale mal. Las dos tienen capas de protección, pero la principal diferencia es que el impacto en tu bolsillo es diferente dependiendo de cuál uses.
Protección contra fraudes en tarjeta de crédito
Con crédito, el dinero que usa un defraudador no sale de tu bolsillo inmediatamente: está cargado a la línea de crédito, no a tu cuenta. Tienes un período para disputar el cargo antes de tener que pagarlo. Si reportas a tiempo, el emisor normalmente revierte el cargo mientras investiga.
Protección contra fraudes en tarjeta de débito
Con débito, el dinero se descuenta de tu cuenta al instante. La disputa existe, pero la recuperación podría tomar más días. Por eso es vital activar alertas en tiempo real y bloquear tu tarjeta desde la app al primer cargo no reconocido.
Desde la app de Klar puedes gestionar tu seguridad de forma inmediata
Activa notificaciones en tiempo real para cada transacción, bloquea tus tarjetas con un solo toque o usa tarjetas virtuales para compras en línea sin exponer los datos de tu plástico físico.
Si quieres una capa extra de protección, puedes añadir el seguro contra robo financiero de Klar en alianza con Chubb. Cubre fraudes digitales, uso indebido de tus tarjetas tras un extravío y hasta situaciones de asalto después de retirar efectivo en cajero. Lo que lo hace diferente: protege todas las tarjetas de tu cartera, sin importar el emisor.
Cuándo usar tarjeta de débito y cuándo usar tarjeta de crédito
Cuándo te conviene usar tu tarjeta de débito
Usa tu débito para los gastos diarios que ya tienes presupuestados: supermercado, comidas, farmacias. También para retiros de efectivo en cajero automático, con débito no hay comisión extra ni intereses. Si quieres pagar servicios recurrentes como luz, agua o internet sin buscar beneficios adicionales, débito es la opción de menor complicación.
Cuándo te conviene usar tu tarjeta de crédito
Usa crédito para compras grandes que planeas pagar después: electrodomésticos, tecnología, viajes. Si buscas aprovechar beneficios como cashback o Meses Sin Intereses, el crédito es la herramienta adecuada.
Además, las reservas de hotel y rentas de auto en el extranjero generalmente requieren crédito como garantía.
Escenarios prácticos: débito o crédito según la situación
¿Cómo afecta cada tarjeta a tu historial crediticio?
La tarjeta de débito no te ayuda a crear tu historial crediticio. No importa cuánto uses tu cuenta ni qué tan puntual seas con tus pagos de servicios: eso no construye historial. Muchas personas llegan a sus 30 años sin historial crediticio por haber usado solo débito, y eso les complica acceder a una hipoteca, un crédito automotriz o tasas más convenientes.
La tarjeta de crédito sí te ayuda a construir tu historial crediticio. Lo que más suma al score es pagar el total del estado de cuenta antes de la fecha límite, mantener el uso de tu línea por debajo del 30% y no faltar a ningún pago.
Si estás comenzando desde cero, la tarjeta de crédito con garantía de Klar es una opción de menor riesgo: tú defines el límite con tu depósito de garantía y cada pago puntual empieza a construir tu historial.
Comisiones y costos que debes revisar antes de elegir una tarjeta
Antes de contratar cualquier tarjeta, vale la pena revisar qué costos aplican en cada escenario. No todos los cobros son evidentes desde el principio, y entender la diferencia entre tasa de interés, CAT y comisiones te ayuda a comparar productos con información real.
Costos de la tarjeta de crédito: CAT, anualidad e intereses
El CAT (Costo Anual Total) es el indicador que refleja el costo real del crédito: incluye tasa de interés, anualidad, comisiones y seguros. Si pagas el 100% de tu saldo cada mes antes de la fecha límite, los intereses y el CAT no te afectan, por eso los beneficios importan más que la tasa cuando planeas pagar en tiempo. Si no pagas el total, el saldo restante genera intereses desde ese momento. Algunas tarjetas también cobran anualidad cada año.
Costos de la tarjeta de débito: comisiones y límites
Con débito, los costos principales son las comisiones por retiro en cajeros de otros bancos y las comisiones por transacciones internacionales. Algunos emisores también cobran por manejo de cuenta o exigen saldo mínimo. La cuenta Klar no cobra comisiones por apertura, mantenimiento ni transferencias, y no requiere saldo mínimo.
Errores comunes al usar tarjeta de crédito y débito
Conocer los errores más frecuentes es tan útil como entender cómo funciona cada tarjeta. Estos tres patrones son los que más daño hacen a las finanzas personales de quienes empiezan a usar crédito.
Usar la tarjeta de crédito como extensión de tu ingreso
El error más frecuente: tratar la línea de crédito como dinero extra disponible. La regla de oro es sencilla: solo compra con crédito lo que podrías pagar con débito. Si no tienes el dinero para cubrir el total al siguiente corte, no lo compres a crédito, a menos que sea un MSI planificado dentro de tu presupuesto.
No construir historial crediticio por miedo al crédito
Muchas personas solo usan débito para evitar deudas. El resultado: sin historial crediticio, las puertas a hipotecas, créditos automotrices y mejores tasas permanecen cerradas. Tener una tarjeta de crédito y pagar el total cada mes es la forma más inteligente de construir historial sin riesgo real de endeudarse. Si el miedo al crédito es una barrera, la tarjeta de crédito con garantía de Klar ofrece un punto de entrada de bajo riesgo: tú defines el límite con tu depósito de garantía.
Retirar efectivo con tu tarjeta de crédito
Con débito, retirar efectivo en cajero propio no tiene costo. Con crédito, la disposición de efectivo cobra comisión y genera intereses desde el día 1, sin período de gracia. Son dos operaciones muy distintas. Antes de hacerlo, revisa nuestra guía sobre si se puede retirar dinero de una tarjeta de crédito para entender el costo real.
Consejos para usar tu tarjeta de crédito o débito de forma responsable
- Crea un presupuesto mensual y dale un rol claro a cada tarjeta: débito para gastos fijos y cotidianos, crédito para compras donde quieras sacar provecho de MSI o cashback. Cuando tienes definido para qué sirve cada una, revisar tu estado de cuenta deja de ser un susto.
- Paga el total de tu tarjeta de crédito antes de la fecha límite. Si cubres el 100% del saldo, no pagas intereses. Configura un pago automático como respaldo para no arriesgar tu historial en Buró de Crédito por un despiste.
- Monitorea cuánto de tu línea estás usando. Cargar más del 30% de tu límite disponible puede afectar tu perfil, aunque pagues a tiempo. Si tu línea es de $10,000 MXN, lo ideal es no tener más de $3,000 MXN cargados al mismo tiempo.
- Revisa tus movimientos cada semana en la app. Detectar un cargo raro a tiempo es mucho más fácil que resolverlo semanas después. Y nunca compartas tu NIP: si ves algo que no reconoces, bloquea la tarjeta desde la app de inmediato. Para dudas o aclaraciones, puedes acudir a la CONDUSEF, el organismo que protege a los usuarios de servicios financieros en México.
Preguntas frecuentes sobre tarjeta de crédito y débito
¿Es mejor tener tarjeta de crédito o de débito?
Depende de para qué la uses. Si solo necesitas pagar el súper y retirar efectivo, el débito cumple. Si quieres construir historial crediticio, diferir compras sin intereses o ganar cashback, el crédito es la herramienta adecuada. Tener las dos y asignarles un rol concreto es lo que realmente le saca partido a cada una.
¿Puedo tener tarjeta de crédito y débito en el mismo banco o plataforma?
Sí. Con Klar puedes tener tu cuenta con tarjeta de débito virtual y tu tarjeta de crédito en la misma app. Así manejas ambos productos desde un solo lugar, con visibilidad completa de tus gastos e ingresos.
¿La tarjeta de débito sirve para construir historial crediticio?
No. La tarjeta de débito no reporta al Buró de Crédito ni te ayuda a crear un historial crediticio. Para construir historial necesitas un producto de crédito, como una tarjeta de crédito o un préstamo.
¿Puedo comprar en línea con tarjeta de débito?
Sí, la mayoría de las tarjetas de débito aceptan compras en línea. La limitación más común es que algunos servicios, como reservas de hotel o renta de autos, requieren tarjeta de crédito como garantía de pago, por lo que el débito queda fuera en esos casos. Para el resto de compras digitales, funciona bien, siempre que tengas saldo suficiente.
¿Qué pasa si me clonan la tarjeta de débito o la de crédito?
En ambos casos, reporta el cargo de inmediato y bloquea la tarjeta desde tu app. Con crédito, el dinero del defraudador no sale de tu cuenta directamente, tienes tiempo de disputar el cargo antes de pagar. Con débito, el dinero se descuenta al instante, por lo que el tiempo de reacción es más crítico. En Klar puedes bloquear cualquiera de las dos tarjetas en segundos desde la app.
¿Necesito tarjeta de débito para tener tarjeta de crédito?
No necesariamente. En Klar puedes solicitar tu tarjeta de crédito de forma independiente. Aun así, tener ambas en la misma app te da visibilidad completa de lo que entra y sale, sin andar revisando dos plataformas distintas.
¿Puedo pagar a Meses Sin Intereses con tarjeta de débito?
No. Los Meses Sin Intereses son una función exclusiva de las tarjetas de crédito. Con débito el cobro se realiza de forma inmediata y en su totalidad. Para acceder a MSI de 3 a 24 meses, necesitas una tarjeta de crédito.
¿Cómo saber si mi tarjeta es de crédito o de débito?
Las tarjetas de crédito generalmente traen impresa la palabra "Crédito" o "Credit". Las de débito dicen "Débito" o "Debit". También puedes verificarlo en la app de tu plataforma financiera, donde cada tarjeta está identificada por tipo. Si tienes dudas, consulta directamente con tu emisor.
¿Se puede transferir saldo de una tarjeta de crédito a una de débito?
No es una transferencia directa. Con algunas tarjetas de crédito puedes hacer una disposición de efectivo que depositas en tu cuenta de débito, pero esta operación cobra comisión e intereses desde el primer día, sin período de gracia. Antes de hacerlo, revisa nuestra guía sobre retirar dinero de una tarjeta de crédito en México para conocer el costo exacto.
¿Se puede usar la tarjeta de débito para compras en línea?
Sí. La tarjeta de débito funciona en la mayoría de las tiendas en línea mientras tengas saldo suficiente. Para reducir el riesgo de fraude, lo más recomendable es usar la tarjeta virtual en lugar de la física: los datos son distintos, y si se comprometen, puedes regenerarlos sin afectar tu cuenta. Activa también las notificaciones por cada cargo para detectar cualquier movimiento no autorizado al instante.
¿Cuál tarjeta conviene más para usar en el extranjero: crédito o débito?
La tarjeta de crédito suele ser más conveniente para viajes: mayor aceptación internacional, mejor protección ante fraudes y no afecta tu liquidez inmediata. Además, hoteles y agencias de renta de autos frecuentemente solicitan crédito como garantía. Con débito puedes hacer retiros en cajeros del extranjero, pero revisa las comisiones por transacciones internacionales antes de usarla.
¿Se puede pagar servicios (luz, agua, Netflix) con tarjeta de débito?
Sí. La mayoría de los servicios recurrentes aceptan débito para domiciliar o pagar en línea. Sin embargo, si usas tu tarjeta de crédito para domiciliar estos servicios en comercios con alianza Klar (como Netflix), puedes generar cashback en cada pago recurrente sin esfuerzo adicional.
¿La tarjeta Klar es de crédito o de débito?
Klar ofrece ambas. La cuenta Klar incluye una tarjeta de débito virtual desde el momento de apertura. Además, puedes solicitar la tarjeta de crédito Klar por separado, con aprobación en minutos. Las dos se gestionan desde la misma app.
¿Cuáles son las ventajas de la cuenta de débito Klar?
La cuenta Klar no cobra anualidad, comisiones por manejo ni saldos mínimos. Genera un rendimientos sobre tu saldo desde el primer día, con tarjeta de débito virtual disponible de inmediato y el respaldo de Mastercard. La apertura es 100% digital y tarda minutos.
¿Cuáles son las ventajas de la tarjeta de crédito Klar?
La tarjeta de crédito Klar no cobra anualidad ni comisiones ocultas. La aprobación llega en minutos con proceso 100% digital. Ofrece cashback en efectivo en comercios con alianza (no puntos), MSI de 3 a 24 meses en más de 180,000 establecimientos, y la posibilidad de retirar dinero de la línea en efectivo, Klar te ofrece aceptación global gracias a Mastercard.
Saber la diferencia entre tarjeta de crédito y débito es el primer paso. El siguiente es decidir cómo usarlas juntas: débito para mantener el control diario de tu dinero, crédito para compras planeadas, construcción de historial y beneficios reales. Con Klar puedes tener las dos herramientas en una sola app, sin anualidad y sin comisiones ocultas.
Consulta términos y condiciones en klar.mx. Cashback disponible en comercios con alianza Klar; consulta comercios participantes en la app. Rendimiento estimado del 15% anual en cuenta Klar, sujeto a variaciones. Klar es una SOFIPO regulada por la CNBV.

Cómo consultar tu RFC de forma rápida y sencilla
Cómo consultar tu RFC de forma rápida y sencilla
¿Necesitas revisar tu RFC de manera rápida y sencilla? ¡Estás en el lugar indicado! En este artículo te mostraremos cómo verificar tu RFC de manera rápida y sin complicaciones. Sabemos lo importante que es tener acceso a esta información de forma fácil y cómoda, por lo que te presentaremos diferentes métodos que te ahorrarán tiempo y esfuerzo.
Ya sea que necesites tu RFC para realizar trámites legales, presentar una declaración de impuestos o simplemente para obtener información personal, nuestra guía te mostrará cómo obtenerlo de manera eficiente. Olvídate de buscar en múltiples fuentes o de lidiar con trámites complicados, porque te proporcionaremos los mejores consejos para obtener tu RFC en pocos pasos.
No importa si eres una persona física o una empresa, nuestro artículo cubrirá todas las bases y te proporcionará las herramientas necesarias para verificar tu RFC de manera rápida y precisa. ¿Estás listo para conocer los mejores métodos? ¡Sigue leyendo y descubre cómo verificar tu RFC rápidamente y sin complicaciones!
¿Qué es una RFC y por qué es importante?
El RFC (Registro Federal de Contribuyentes) es un identificador único que se utiliza en México para identificar a las personas físicas y morales que están obligadas a pagar impuestos. Este código es esencial para realizar diversas gestiones legales y fiscales, como presentar declaraciones de impuestos, abrir una cuenta bancaria o realizar operaciones comerciales.
Contar con tu RFC actualizado y correctamente registrado es de vital importancia, ya que te permitirá cumplir con tus obligaciones fiscales y evitar problemas legales. Además, tenerlo a mano te facilitará la realización de trámites y te brindará seguridad en tus transacciones comerciales.
Existen diferentes tipos de RFC, dependiendo de si eres una persona física o una persona moral. También existen distintas claves y homoclaves que se utilizan para identificar de manera única a cada contribuyente. En el siguiente apartado, te mostraremos los diferentes tipos de verificaciones de RFC que puedes realizar.
Los diferentes tipos de comprobaciones RFC
Cuando se trata de verificar tu RFC, existen diferentes métodos y opciones disponibles. A continuación, te presentaremos los principales tipos de verificaciones de RFC que puedes utilizar:
1. Consulta en línea: Una de las formas más rápidas y sencillas de verificar tu RFC es a través de la consulta en línea. El Servicio de Administración Tributaria (SAT) de México cuenta con un portal web en el que puedes ingresar tus datos personales y obtener tu RFC de forma inmediata. Solo necesitarás tener a mano tu CURP (Clave Única de Registro de Población) para realizar la consulta.
2. Consulta en el SAT: Si prefieres realizar la verificación de tu RFC de manera presencial, puedes acudir a las oficinas del SAT. Ahí podrás solicitar asistencia y los funcionarios te guiarán en el proceso de obtención de tu RFC. Es importante llevar contigo los documentos necesarios, como tu identificación oficial y comprobante de domicilio.
3. Asistencia telefónica: Si tienes dudas o problemas al verificar tu RFC, puedes comunicarte con el SAT a través de su línea telefónica de atención al contribuyente. Los agentes del SAT podrán brindarte asistencia y resolver tus inquietudes relacionadas con tu RFC.
Ahora que conoces los diferentes métodos de verificación de RFC, pasemos a explicar cómo puedes realizar la verificación manualmente.
Cómo comprobar su RFC manualmente
Si prefieres realizar la verificación de tu RFC de forma manual, puedes seguir estos pasos:
1. Identifica tu tipo de contribuyente: Lo primero que debes hacer es determinar si eres una persona física o una persona moral. Esto te ayudará a saber qué tipo de RFC debes verificar.
2. Obtén tu CURP: Si aún no cuentas con tu CURP, deberás obtenerlo antes de verificar tu RFC. Puedes obtener tu CURP en línea a través del portal del Registro Nacional de Población.
3. Consulta la estructura del RFC: El RFC está compuesto por varias partes que se basan en tu nombre, fecha de nacimiento y otros datos personales. Deberás consultar la estructura del RFC para saber qué información necesitarás proporcionar.
4. Calcula tu RFC: Utilizando la estructura y los datos personales correspondientes, puedes calcular tu RFC manualmente. Existen fórmulas y algoritmos específicos que te permitirán obtener tu RFC a partir de tu información personal.
Una vez que hayas verificado tu RFC de forma manual, es importante asegurarte de que los datos sean correctos y estén registrados de manera adecuada. Si encuentras algún error o discrepancia, deberás corregirlo lo antes posible. A continuación, te mostraremos algunas herramientas que puedes utilizar para realizar la verificación automática de tu RFC.
Herramientas para la comprobación automática de RFC
Si prefieres evitar el proceso manual de verificación de tu RFC, existen diferentes herramientas y servicios en línea que te pueden ayudar. Estas herramientas utilizan algoritmos y bases de datos para verificar y validar tu RFC de manera automática. A continuación, te presentamos algunas de las herramientas más populares:
1. Validador de RFC del SAT: El Servicio de Administración Tributaria cuenta con un validador de RFC en línea, que te permite ingresar tu RFC y obtener una validación instantánea. Esta herramienta también te brinda información adicional, como la fecha de alta y la situación fiscal.
2. Aplicaciones móviles: Existen diferentes aplicaciones móviles disponibles en las tiendas de aplicaciones que te permiten verificar tu RFC de forma rápida y sencilla. Estas aplicaciones suelen utilizar bases de datos actualizadas y algoritmos de verificación para garantizar la precisión de los resultados.
3. Servicios en línea: También puedes encontrar servicios en línea especializados en la verificación automática de RFC. Estos servicios suelen tener una interfaz amigable y te brindan resultados precisos en cuestión de segundos.
Al utilizar herramientas de verificación automática de RFC, podrás ahorrar tiempo y asegurarte de que tus datos sean correctos y estén registrados de manera adecuada. Sin embargo, es importante mencionar que estas herramientas pueden tener limitaciones y es recomendable siempre verificar la información obtenida.
Problemas comunes encontrados durante las comprobaciones de RFC
Durante el proceso de verificación de tu RFC, es posible que te encuentres con algunos problemas o dificultades. A continuación, te mostraremos algunos de los problemas más comunes y las mejores prácticas para solucionarlos:
1. Error en el cálculo del RFC: Si al calcular tu RFC manualmente o utilizar una herramienta automática obtienes un resultado incorrecto, es posible que haya un error en la información proporcionada. Verifica que los datos que ingresaste sean correctos y asegúrate de seguir la estructura correcta del RFC.
2. Datos incorrectos o desactualizados: Si encuentras que la información registrada en tu RFC es incorrecta o desactualizada, deberás corregirla lo antes posible. Esto puede implicar presentar documentación adicional o solicitar una actualización en el SAT.
3. Problemas técnicos o de conexión: Si experimentas problemas técnicos o de conexión al utilizar herramientas en línea o servicios automatizados, te recomendamos verificar tu conexión a internet, actualizar tu navegador o intentar nuevamente más tarde.
4. Dudas o preguntas adicionales: Si tienes dudas o preguntas adicionales sobre la verificación de tu RFC, te recomendamos consultar la página web del SAT, comunicarte con su línea de atención telefónica o acudir a las oficinas del SAT para obtener asistencia personalizada.
Recuerda que la verificación periódica de tu RFC es de vital importancia para mantener tus datos actualizados y evitar problemas legales o fiscales. A continuación, te mostraremos cómo puedes priorizar estas verificaciones y asegurarte de cumplir con tus obligaciones.
Mejores prácticas para solucionar problemas de RFC
Realizar verificaciones periódicas de tu RFC es fundamental para garantizar la validez y precisión de tus datos fiscales. Estas verificaciones te ayudarán a identificar posibles errores o discrepancias en tu RFC y corregirlos lo antes posible. Además, te permitirán mantener actualizada tu información y evitar problemas legales o fiscales en el futuro.
La periodicidad de las verificaciones de RFC puede variar dependiendo de tus necesidades y circunstancias. Sin embargo, como regla general, se recomienda realizar una verificación anual para asegurarte de que tus datos estén actualizados y registrados correctamente.
Importancia de las comprobaciones periódicas de RFC
A la hora de priorizar las verificaciones de RFC, es importante tener en cuenta algunos factores clave:
1. Fecha límite para presentar declaraciones de impuestos: Si eres contribuyente y debes presentar declaraciones de impuestos, es fundamental verificar tu RFC antes de la fecha límite establecida por el SAT. De esta manera, podrás evitar problemas y multas por presentar información incorrecta o desactualizada.
2. Cambios en la información personal o empresarial: Si has experimentado cambios en tu información personal o empresarial, como cambio de domicilio, cambio de nombre o modificación en la estructura de tu empresa, es importante verificar tu RFC lo antes posible. Esto te permitirá mantener tus datos actualizados y evitar problemas futuros.
3. Operaciones comerciales o transacciones importantes: Si estás por realizar operaciones comerciales o transacciones importantes que requieren la verificación de tu RFC, asegúrate de realizar la verificación con anticipación. De esta manera, podrás evitar retrasos o inconvenientes en tus transacciones.
Recuerda que la prioridad de las verificaciones de RFC puede cambiar dependiendo de tus circunstancias individuales. Siempre es recomendable consultar con un asesor fiscal o contable para determinar cuándo y cómo debes realizar las verificaciones.
Cómo priorizar las comprobaciones de RFC
Si deseas obtener más información sobre las verificaciones de RFC, existen diferentes recursos a los que puedes acudir. A continuación, te presentamos algunos de los recursos más útiles:
1. Página web del SAT: El Servicio de Administración Tributaria cuenta con una página web oficial en la que encontrarás información detallada sobre la verificación de RFC, así como guías y tutoriales para realizar el proceso.
2. Línea telefónica de atención al contribuyente: Si tienes dudas o preguntas adicionales sobre las verificaciones de RFC, puedes comunicarte con el SAT a través de su línea telefónica de atención al contribuyente. Los agentes del SAT estarán encantados de brindarte asistencia y resolver tus inquietudes.
3. Asesor fiscal o contable: Si necesitas asesoramiento especializado sobre las verificaciones de RFC, te recomendamos consultar con un asesor fiscal o contable. Estos profesionales pueden brindarte orientación personalizada y ayudarte a resolver cualquier problema o inquietud relacionada con tu RFC.
Recuerda que la información y los recursos proporcionados en este artículo son solo una guía general. Siempre es recomendable consultar fuentes confiables y especializadas antes de tomar cualquier decisión relacionada con tu RFC.
Recursos para saber más sobre las comprobaciones RFC
Verificar tu RFC de forma rápida y sencilla es esencial para cumplir con tus obligaciones fiscales y evitar problemas legales. En este artículo, hemos explorado diferentes métodos y herramientas que te permitirán obtener tu RFC de manera eficiente.
Ya sea que prefieras realizar la verificación de forma manual o utilizar herramientas automáticas, ahora tienes los conocimientos necesarios para verificar tu RFC con confianza. Recuerda que la verificación periódica y la actualización de tus datos son fundamentales para mantener tus obligaciones fiscales al día.
Esperamos que este artículo te haya sido útil y que puedas aplicar los consejos y conocimientos proporcionados. Si tienes alguna pregunta o inquietud adicional, te recomendamos consultar fuentes confiables o buscar asesoramiento profesional. ¡Verificar tu RFC nunca ha sido tan fácil!
Conclusión
1. Consulta en línea a través de la página oficial del SAT
Una de las formas más rápidas y sencillas de verificar tu RFC es a través de la página oficial del Servicio de Administración Tributaria (SAT). El SAT es la autoridad fiscal en México y proporciona un servicio en línea que te permite consultar y verificar tu RFC de manera gratuita.
Para utilizar este servicio, simplemente debes ingresar a la página oficial del SAT y buscar la opción de "Consulta de RFC". Una vez allí, se te pedirá que ingreses algunos datos personales, como tu nombre completo, fecha de nacimiento y CURP. Después de proporcionar esta información, el sistema te mostrará tu RFC de manera inmediata.
Este método es especialmente útil si necesitas verificar tu RFC de forma rápida y no tienes acceso a otros recursos o documentos. Además, al utilizar la página oficial del SAT, puedes tener la tranquilidad de que estás obteniendo la información de manera confiable y segura.
2. Consulta a través de la aplicación móvil del SAT
Si prefieres verificar tu RFC desde tu dispositivo móvil, puedes utilizar la aplicación oficial del SAT. La aplicación está disponible de forma gratuita tanto para dispositivos Android como iOS y te permite acceder a diferentes servicios, incluida la consulta de tu RFC.
Una vez descargada la aplicación, simplemente debes iniciar sesión con tu RFC y tu contraseña. Si aún no tienes una cuenta, puedes crear una de forma rápida y sencilla. Una vez que hayas iniciado sesión, podrás acceder a la función de consulta de RFC y verificar los datos relacionados con tu registro.
La aplicación móvil del SAT es una opción conveniente para aquellos que prefieren realizar trámites desde su dispositivo móvil. Además de la consulta de RFC, también ofrece otras funciones útiles, como la presentación de declaraciones de impuestos y el acceso a información fiscal relevante.
3. Consulta en línea a través de servicios de terceros
Además de los métodos anteriores, también existen servicios de terceros que te permiten verificar tu RFC en línea. Estos servicios suelen ser gratuitos y te ofrecen una forma alternativa de obtener tu RFC de manera rápida y sencilla.
Al utilizar estos servicios, simplemente debes ingresar tus datos personales, como tu nombre completo y fecha de nacimiento, y el sistema generará automáticamente tu RFC. Es importante tener en cuenta que estos servicios no están directamente relacionados con el SAT y, por lo tanto, es posible que no sean tan confiables como la opción oficial.
Si decides utilizar servicios de terceros para verificar tu RFC, te recomendamos investigar y elegir aquellos que tengan buenas reseñas y una reputación confiable. Además, siempre es una buena idea comparar la información generada con la que obtendrías a través de la página oficial del SAT para asegurarte de su precisión.

Cómo Pagar Totalplay en Línea: Guía Completa Paso a Paso
Pagar Totalplay en línea toma solo unos minutos, ya sea desde el sitio web de Totalplay, su app o directamente desde la app de Klar.
Esta guía te explica los pasos, todos los canales disponibles si el pago en línea no es una opción, y cómo proteger tus datos bancarios en el proceso.
Cómo pagar Totalplay desde su sitio web, paso a paso
Paso 1: Creación de una cuenta en el sitio web de Totalplay
Antes de pagar en línea, necesitas una cuenta en el sitio de Totalplay. Ve a totalplay.com.mx, haz clic en "Iniciar sesión" y luego en "Regístrate aquí". Ingresa tu número de cuenta de Totalplay y tu correo electrónico, y crea una contraseña segura.
Si necesitas ayuda durante el registro, puedes llamar al Centro de Atención Totalplay al 800 5100 510 o al 55 1579 8000.
Paso 2: Añadir tu cuenta de Totalplay a tu perfil online
Inicia sesión, ve a "Mi perfil" y haz clic en "Agregar cuenta" debajo de "Cuentas de servicio". Ingresa tu número de cuenta de Totalplay y confirma.
Paso 3: Verificación de los datos de tu cuenta de Totalplay
En "Mi perfil", entra a "Cuentas de servicio" y revisa que tu información esté correcta antes de pagar. Actualízala si algo no coincide, para que tu pago se procese sin contratiempos.
Paso 4: Seleccionar el método de pago e introducir los datos de pago
Selecciona la cuenta que quieres pagar, haz clic en "Realizar pago" y elige tu método: tarjeta de crédito, tarjeta de débito o PayPal. Ingresa el monto y los datos de tu tarjeta, y confirma.
Paso 5: Confirmar el pago y recibir una confirmación de pago
Verifica en "Cuentas de servicio" que el pago se haya procesado. Si todo salió bien, te llega una confirmación por correo y queda registrado en tu cuenta en línea de Totalplay.
Cómo pagar Totalplay desde la app de Klar
Si ya usas Klar, no necesitas salir de tu app para pagar Totalplay. Desde la sección de "Pago de servicios", busca Totalplay, ingresa tu número de cuenta o referencia y confirma el monto a pagar. Puedes pagar con tu línea de crédito o directamente con el saldo de tu Cuenta Klar, sin comisión adicional por parte de Klar.
Si tienes Klar Plus o Klar Platino, tienes beneficios con Totalplay, algo que no obtienes pagando directo en el sitio de Totalplay o en ventanilla.
¿Dónde puedo pagar Totalplay? Todos los canales en un solo lugar
- Transferencia interbancaria por SPEI, usando la CLABE personalizada que encuentras en "Referencias bancarias" dentro de Mi Totalplay, a nombre de Totalplay Telecomunicaciones S.A. de C.V.
- Pago en efectivo en OXXO, Farmacias del Ahorro, Neto o Farmacias Guadalajara, presentando tu número de cuenta o tu estado de cuenta.
- Pago por teléfono con tarjeta de crédito o débito, llamando a la línea de atención de Totalplay.
- Pago en ventanilla bancaria, presentando tu referencia bancaria completa.
Ventajas de pagar Totalplay en línea
Pagar en línea evita filas y desplazamientos, y puedes hacerlo a cualquier hora desde tu celular o computadora. El pago en Mi Totalplay no tiene comisión adicional, a diferencia de pagar en tiendas de conveniencia. Además, queda un registro inmediato de cada pago en tu cuenta, útil si necesitas comprobarlo después.
Solución de problemas comunes al pagar Totalplay en línea
Cómo proteger tus datos bancarios al pagar Totalplay en línea
Paga siempre desde el sitio oficial totalplay.com.mx o su app oficial, nunca desde enlaces que lleguen por SMS, WhatsApp o correo sin verificar.
Confirma que la página use conexión segura antes de ingresar los datos de tu tarjeta, y nunca compartas tu código de seguridad ni tu PIN por teléfono o chat, ni siquiera si quien te contacta dice ser de Totalplay.
Paga tus servicios con la tarjeta de crédito Klar
La tarjeta de crédito Klar no cobra anualidad y te permite crear una tarjeta digital para tus pagos en línea, cuyo código de seguridad cambia con cada tarjeta que generas, lo que reduce el riesgo si ese dato queda expuesto en algún sitio. Puedes bloquear o desbloquear tu tarjeta desde la app en cualquier momento.
Preguntas frecuentes sobre el pago de Totalplay en línea
¿Cuánto tarda en reflejarse mi pago de Totalplay?
Si pagas en Mi Totalplay, la app de Klar, Banco Azteca, OXXO o por teléfono con un asesor, se refleja el mismo día. Si pagas por transferencia SPEI desde otro banco o en ventanilla bancaria, puede tardar entre 24 y 48 horas.
¿Totalplay cobra comisión por pagar en línea?
No. Pagar a través de Mi Totalplay, ya sea en el sitio web o la app, no tiene comisión. Las comisiones aparecen en otros canales, como algunas tiendas de conveniencia o dependiendo del banco que uses para transferir.
¿Puedo pagar Totalplay con tarjeta de débito Klar?
Sí. Puedes pagar con tu tarjeta de débito Klar directamente en el sitio de Totalplay, o usar el saldo de tu Cuenta Klar desde la sección de pago de servicios en la app.
¿Qué hago si no puedo pagar en línea?
Puedes pagar en efectivo en OXXO, Farmacias del Ahorro, Neto o Farmacias Guadalajara, por transferencia SPEI, por teléfono con un asesor, o en ventanilla bancaria con tu referencia completa.
¿Qué pasa si no pago mi servicio de Totalplay a tiempo?
Tu servicio se suspende y dejas de tener acceso a internet, televisión o telefonía, según lo que tengas contratado. Tienes 10 días después de tu fecha de corte para pagar antes de que se aplique la tarifa regular sin descuento por pronto pago.
¿Cuánto tarda en reconectarse mi servicio después de pagar?
Si pagas en canales que se reflejan de inmediato, como OXXO o Mi Totalplay, la reconexión suele tardar hasta una hora, aunque a veces es instantánea. Si tu pago tarda 24 a 48 horas en reflejarse, la reconexión toma ese mismo tiempo adicional.
¿Hasta qué hora se puede pagar Totalplay en OXXO?
Las tiendas OXXO están abiertas las 24 horas, así que puedes pagar tu recibo de Totalplay en cualquier momento del día, sin restricción de horario.
¿Cómo pagar Totalplay en OXXO?
Lleva tu número de cuenta de Totalplay o tu estado de cuenta a cualquier sucursal de OXXO, indícale al cajero que quieres pagar tu servicio de Totalplay, y cubre el monto en efectivo. Te entregarán un comprobante de pago.
¿Cuántos días te da Totalplay para pagar?
Tienes 10 días después de tu fecha de corte para pagar con la tarifa de pronto pago. Después de ese periodo, se aplica el precio regular de tu paquete.
¿Cuánto cobra OXXO por pagar Totalplay?
OXXO cobra una comisión adicional de alrededor de $15 MXN por pago, aparte del monto de tu factura. Esta cifra puede variar, así que conviene confirmarla en la tienda al momento de pagar.
¿Dónde puedo pagar Totalplay sin comisión?
En Mi Totalplay, ya sea desde el sitio web o la app oficial, y también desde la app de Klar si usas tu tarjeta de crédito Klar o tu Cuenta Klar. Ambos canales no cobran comisión adicional por procesar tu pago.
Pagar Totalplay en línea es rápido si usas el canal correcto para tu situación: Mi Totalplay o la app de Klar si buscas evitar comisiones, SPEI si prefieres hacerlo desde tu banco, u OXXO si necesitas pagar en efectivo.
Cuidar tus datos bancarios en el proceso es tan importante como elegir el canal, así que verifica siempre que estás en un sitio oficial antes de ingresar los datos de tu tarjeta.

PIB per cápita en México: Una mirada profunda a la distribución de la riqueza
El Producto Interno Bruto (PIB) per cápita es una medida clave para comprender la distribución de la riqueza y el nivel de vida en un país. En el caso de México, este indicador despierta un interés particular debido a las disparidades económicas y sociales que existen dentro del país.
En este artículo, exploraremos a fondo el PIB per cápita en México y analizaremos la distribución de la riqueza a lo largo del territorio. Examinaremos cómo se distribuye el ingreso en diferentes regiones, ciudades y sectores económicos, y cómo esta distribución afecta de manera significativa a la calidad de vida de la población.
Además, examinaremos las políticas y programas implementados para abordar las desigualdades económicas en México y evaluaremos su efectividad. Analizaremos las medidas tomadas para impulsar el crecimiento económico en las áreas menos desarrolladas y promover un reparto más equitativo de la riqueza.
Al sumergirnos en la distribución del PIB per cápita en México, obtendremos una comprensión más clara de la situación económica del país y las medidas que se están tomando para fomentar un desarrollo inclusivo y sostenible.
Introducción al PIB per cápita en México
El Producto Interno Bruto (PIB) per cápita es una medida clave para comprender la distribución de la riqueza y el nivel de vida en un país. En el caso de México, este indicador es de particular interés debido a las disparidades económicas y sociales que existen dentro del país.
En este artículo, exploraremos a fondo el PIB per cápita en México y analizaremos la distribución de la riqueza en todo el territorio. Examinaremos cómo se distribuye el ingreso en diferentes regiones, ciudades y sectores económicos, y cómo esta distribución afecta significativamente la calidad de vida de la población.
Además, examinaremos las políticas y programas implementados para abordar las desigualdades económicas en México y evaluaremos su efectividad. Analizaremos las medidas tomadas para impulsar el crecimiento económico en áreas menos desarrolladas y promover una distribución más equitativa de la riqueza.
Al adentrarnos en la distribución del PIB per cápita en México, obtendremos una comprensión más clara de la situación económica del país y las medidas que se están tomando para fomentar un desarrollo inclusivo y sostenible.
Definición y cálculo del PIB per cápita
El PIB per cápita es una medida que nos permite conocer el valor promedio de la producción económica de un país por cada habitante. Se calcula dividiendo el PIB total entre la población total de un país en un determinado período de tiempo. Esta cifra nos brinda una idea general de la riqueza generada por cada individuo en la economía.
Para calcular el PIB per cápita de México, se toma en cuenta el PIB nacional y se divide entre la población total del país. Es importante tener en cuenta que el PIB per cápita no refleja necesariamente la distribución real de la riqueza, ya que puede haber grandes disparidades entre diferentes grupos de la población.
Esencialmente, el PIB per cápita nos brinda una medida agregada del nivel de desarrollo económico de un país, pero no nos muestra cómo se distribuye esa riqueza entre los individuos.
Panorama de la economía de México
Antes de adentrarnos en la distribución del PIB per cápita en México, es importante comprender la estructura general de su economía. México es considerado una economía de ingresos medianos-altos, con un PIB nominal que lo sitúa entre las 15 economías más grandes del mundo.
La economía mexicana se basa en una combinación de sectores, incluyendo la agricultura, la industria manufacturera y los servicios. La industria manufacturera, en particular, ha experimentado un crecimiento significativo en las últimas décadas, convirtiendo a México en uno de los principales exportadores de productos manufacturados.
No obstante, a pesar del crecimiento económico general, persisten grandes desigualdades en la distribución de la riqueza en México. Estas desigualdades se manifiestan en diferentes aspectos, como la concentración de la riqueza en ciertas regiones y la brecha de ingresos entre los diferentes estratos socioeconómicos.
Factores que influyen en el PIB per cápita de México
Para comprender mejor la distribución del PIB per cápita en México, es importante analizar los factores que influyen en esta medida. Varios factores pueden tener un impacto significativo en la generación de riqueza y en la forma en que se distribuye en la sociedad mexicana.
Uno de los factores clave es la estructura económica del país. Como mencionamos anteriormente, México cuenta con una economía diversificada, pero existen disparidades en la generación de riqueza entre los distintos sectores. Por ejemplo, la industria manufacturera puede ser una fuente importante de empleo y generación de riqueza en ciertas regiones, mientras que otras áreas pueden depender más de la agricultura o los servicios.
Además, la productividad laboral y la educación también desempeñan un papel importante en la generación de riqueza y la distribución del ingreso en México. La calidad de la educación y las habilidades de la fuerza laboral pueden influir en la capacidad de las personas para acceder a empleos bien remunerados y contribuir al crecimiento económico del país.
Otros factores, como la inversión extranjera directa, la infraestructura y el clima de negocios, también pueden tener un impacto en el PIB per cápita y en la distribución de la riqueza en México.
Distribución de la riqueza en México
Una de las formas de analizar la distribución de la riqueza en México es a través del coeficiente de Gini. El coeficiente de Gini es una medida que se utiliza para evaluar el nivel de desigualdad en la distribución del ingreso dentro de un país. Si el coeficiente de Gini es igual a cero, significa que la distribución del ingreso es perfectamente igualitaria, mientras que un valor cercano a uno indica una alta desigualdad.
En el caso de México, el coeficiente de Gini ha mostrado una tendencia al alza en las últimas décadas, lo que indica un aumento en la desigualdad de ingresos. Esto significa que una parte significativa de la riqueza generada en el país está concentrada en un pequeño grupo de la población, mientras que una gran parte de la población tiene un acceso limitado a los beneficios económicos.
La desigualdad de ingresos en México también se refleja en las disparidades regionales. Por ejemplo, las áreas urbanas y las regiones más desarrolladas tienden a tener un mayor PIB per cápita y una mayor concentración de la riqueza, mientras que las áreas rurales y menos desarrolladas suelen tener un menor PIB per cápita y una mayor proporción de población en situación de pobreza.
Estas disparidades regionales pueden tener un impacto significativo en la calidad de vida de la población y en las oportunidades económicas disponibles para diferentes grupos de personas.
Coeficiente de Gini y desigualdad de la renta en México
El gobierno mexicano ha implementado una serie de políticas y programas para abordar las desigualdades económicas y promover una distribución más equitativa de la riqueza en el país.
Uno de los programas más conocidos es el Programa Nacional de Desarrollo, que tiene como objetivo promover un crecimiento económico inclusivo y sostenible en México. Este programa incluye medidas para impulsar la inversión en infraestructura, mejorar la calidad de la educación, fomentar la creación de empleo y reducir la pobreza.
Además, el gobierno ha implementado programas de transferencias condicionadas de ingresos, como el Programa Oportunidades, que brinda apoyo económico a familias de bajos ingresos a cambio de que cumplan ciertos requisitos, como enviar a sus hijos a la escuela y asistir a consultas médicas regulares.
Estas políticas y programas buscan reducir la brecha de ingresos y mejorar las condiciones de vida de las personas en situación de pobreza, especialmente en áreas rurales y menos desarrolladas.
Disparidades regionales en el PIB per cápita
La desigualdad de riqueza en México tiene importantes implicaciones tanto para la sociedad como para la economía del país. En primer lugar, la desigualdad puede llevar a la exclusión social y la marginalización de ciertos grupos de la población, lo que puede tener un impacto negativo en la cohesión social y la estabilidad política.
Además, la desigualdad económica puede limitar las oportunidades de desarrollo y movilidad social para las personas de bajos ingresos, lo que puede perpetuar la pobreza y generar un ciclo de desigualdad intergeneracional.
Desde una perspectiva económica, la desigualdad de riqueza puede afectar la demanda agregada y el crecimiento económico. Cuando una gran parte de la población tiene un acceso limitado a recursos económicos, la demanda de bienes y servicios puede disminuir, lo que a su vez puede afectar la producción y el empleo.
Por otro lado, la desigualdad de riqueza también puede generar tensiones sociales y políticas, lo que puede afectar la estabilidad económica del país.
Políticas e iniciativas gubernamentales para atender la distribución de la riqueza en México
El gobierno de México ha implementado diversas políticas y programas con el objetivo de abordar la distribución desigual de la riqueza en el país. Uno de los enfoques clave ha sido la implementación de programas de transferencia de efectivo, como Prospera, que buscan brindar apoyo económico a las familias más vulnerables. Estos programas tienen como objetivo reducir la pobreza y mejorar el nivel de vida de las personas en situación de vulnerabilidad económica.
Además de los programas de transferencia de efectivo, el gobierno también ha implementado políticas destinadas a fomentar el crecimiento económico en las regiones menos desarrolladas del país. Estas políticas incluyen incentivos fiscales para atraer inversión y la creación de zonas económicas especiales que buscan impulsar el desarrollo económico en áreas específicas.
Sin embargo, a pesar de estos esfuerzos, la distribución de la riqueza en México sigue siendo desigual. La brecha entre los más ricos y los más pobres sigue siendo significativa, y hay una falta de movilidad social que dificulta que las personas salgan de la pobreza y alcancen una mejor calidad de vida.
Conclusiones: El futuro de la distribución de la riqueza en México
En conclusión, la distribución de la riqueza en México es un tema de gran relevancia debido a las disparidades económicas y sociales que existen en el país. A través del análisis del PIB per cápita y la distribución del ingreso, podemos comprender mejor la situación económica de México y evaluar las medidas que se están tomando para promover un desarrollo inclusivo y sostenible.
Si bien se han implementado políticas y programas para abordar las desigualdades económicas en México, aún queda mucho por hacer. Es fundamental seguir trabajando en la reducción de la pobreza y la desigualdad, promoviendo una distribución más equitativa de la riqueza y garantizando que todas las personas tengan acceso a oportunidades económicas y sociales.
Solo a través de un enfoque integral y coordinado se podrá lograr un México más próspero y equitativo, donde todos los ciudadanos puedan disfrutar de una buena calidad de vida y contribuir al crecimiento económico del país

Persona Física o Persona Moral en México: ¿Cuál Elegir?
¿Es mejor ser una persona física o una persona moral en México? Esta es una pregunta crucial que muchos emprendedores y empresarios se hacen al momento de establecer un negocio en el país. Tanto la personificación como la constitución de una entidad legal tienen sus ventajas y desventajas, y es importante comprender cuál opción es la adecuada para ti y tu empresa.
Como persona física, tienes responsabilidad ilimitada, lo que significa que eres personalmente responsable de todas las deudas y obligaciones de tu negocio. Sin embargo, también puedes disfrutar de beneficios fiscales, flexibilidad y menos burocracia al comenzar y operar tu negocio.
Por otro lado, constituir una persona moral o entidad legal, como una sociedad mercantil, te brinda protección de responsabilidad limitada. Esto significa que tus activos personales están separados de los activos de la empresa, lo que te protege en caso de deudas o litigios.
No existe una respuesta única para todos, ya que cada situación es diferente. En última instancia, debes evaluar tus necesidades y objetivos comerciales para tomar la mejor decisión para ti y tu empresa.
Introducción al estatus de persona física y moral en México
Ser una persona física significa que su negocio es una extensión de usted mismo. Tiene responsabilidad ilimitada, lo que significa que es personalmente responsable de todas las deudas y obligaciones de su empresa. Sin embargo, hay ventajas significativas de ser una persona física en México.
Una de las mayores ventajas es la flexibilidad. Como persona física, no está obligado a seguir los mismos procedimientos y trámites legales que una entidad legal. También puede disfrutar de una mayor libertad para tomar decisiones comerciales y administrativas.
Otra ventaja es que los requisitos fiscales para las personas físicas suelen ser menos complejos y menos costosos que para las entidades legales. Además, las personas físicas pueden aprovechar ciertos beneficios fiscales, como la deducción de gastos y la exención de ciertos impuestos.
Sin embargo, también hay desventajas importantes en ser una persona física en México. La responsabilidad ilimitada significa que usted es personalmente responsable de todas las deudas y obligaciones de su empresa. Esto puede poner en riesgo sus bienes personales si su negocio no tiene éxito. Además, las personas físicas pueden tener dificultades para obtener financiamiento y crédito debido a su falta de separación legal entre su negocio y su persona.
Pros y contras de ser persona física en México
Formar una entidad legal, como una sociedad o una corporación, proporciona protección de responsabilidad limitada. Esto significa que sus activos personales están separados de los activos de la empresa, lo que lo protege en caso de deudas o litigios. Sin embargo, hay desventajas significativas en ser una entidad legal en México.
Una de las principales desventajas es el costo y la complejidad de la creación y administración de una entidad legal o persona moral. Las entidades legales deben cumplir con ciertos requisitos legales y fiscales, incluida la presentación de informes y la realización de auditorías. Además, las entidades legales están sujetas a impuestos más altos que las personas físicas.
Otra desventaja es que las entidades legales pueden tener menos flexibilidad en la toma de decisiones comerciales y administrativas. Las entidades legales también pueden tener dificultades para obtener financiamiento y crédito debido a la falta de historial crediticio o de éxito empresarial.
Sin embargo, las entidades legales tienen ciertas ventajas. La protección de responsabilidad limitada significa que sus activos personales están protegidos de las deudas y obligaciones de la empresa. Esto puede ser especialmente importante si su negocio está en un sector de alto riesgo o si tiene muchos empleados o clientes.
Pros y contras de ser persona moral en México
Si decide establecer su negocio como persona física en México, hay ciertos requisitos legales que debe cumplir. En primer lugar, debe registrarse ante la Secretaría de Hacienda y Crédito Público (SHCP) para obtener un número de identificación fiscal (RFC).
También debe registrarse en el Registro Federal de Contribuyentes (RFC) y presentar ciertos informes y declaraciones fiscales. Es importante recordar que como persona física, su negocio no tiene personalidad jurídica separada, lo que significa que usted es responsable de todas las deudas y obligaciones de la empresa.
Requisitos legales para las personas físicas en México
Si decide establecer su negocio como entidad legal en México, debe cumplir con ciertos requisitos legales. En primer lugar, debe elegir el tipo de entidad legal que desea formar, como una sociedad o una corporación.
Luego, debe registrar su empresa ante la Secretaría de Economía y obtener un número de identificación fiscal (RFC). También debe presentar ciertos informes y declaraciones fiscales y cumplir con ciertos requisitos de archivo y auditoría.
Es importante recordar que como entidad legal, su empresa tiene personalidad jurídica separada. Esto significa que sus activos personales están protegidos de las deudas y obligaciones de la empresa.
Implicaciones fiscales para las personas físicas en México
Las entidades legales en México están sujetas a impuestos más altos que las personas físicas. Deben presentar declaraciones fiscales regulares y pagar impuestos sobre sus ingresos y ganancias.
También deben cumplir con ciertos requisitos fiscales, como la presentación de informes y auditorías. Es importante trabajar con un contador o un abogado fiscal para asegurarse de cumplir con todas las leyes fiscales y aprovechar al máximo los beneficios fiscales disponibles.
Requisitos legales para las personas morales en México
Como persona física en México, hay ciertas implicaciones fiscales que debe tener en cuenta. Debe presentar declaraciones fiscales regulares y pagar impuestos sobre sus ingresos y ganancias.
Sin embargo, las personas físicas también pueden aprovechar ciertos beneficios fiscales, como la deducción de gastos de su negocio y la exención de ciertos impuestos. Es importante trabajar con un contador o un abogado fiscal para asegurarse de cumplir con todas las leyes fiscales y aprovechar al máximo los beneficios fiscales disponibles.
Implicaciones fiscales para las personas morales en México
Al decidir entre ser una persona física o una entidad legal en México, hay varios factores que debe considerar. En primer lugar, debe evaluar su nivel de responsabilidad personal y su tolerancia al riesgo.
También debe considerar la complejidad y el costo de la creación y administración de una entidad legal en comparación con las ventajas de la protección de responsabilidad limitada. Además, debe considerar sus necesidades de financiamiento y crédito, así como su flexibilidad en la toma de decisiones comerciales y administrativas.
Factores a considerar para decidir entre el estatus de persona física y el de persona moral
Para obtener una mejor comprensión de las ventajas y desventajas de ser una persona física o entidad legal en México, es útil revisar algunos estudios de caso. Hay muchos ejemplos de éxito en ambos lados.
Por ejemplo, muchas pequeñas empresas en México son propiedad de personas físicas y han disfrutado de éxito financiero y comercial. Al mismo tiempo, hay muchas empresas grandes y exitosas en México que son entidades legales y han aprovechado la protección de responsabilidad limitada y otras ventajas de la incorporación.
Cómo elegir el estatus adecuado para su empresa en México
¿Es mejor ser una persona física o una entidad legal en México?
Esta es una pregunta crucial que muchos empresarios y hombres de negocios se hacen al establecer un negocio en el país. Tanto la personalidad como la incorporación como entidad legal tienen sus ventajas y desventajas, y es importante entender qué opción es la adecuada para usted y su empresa.
Como persona física, tiene responsabilidad ilimitada, lo que significa que es personalmente responsable de todas las deudas y obligaciones de su negocio. Sin embargo, también puede disfrutar de beneficios fiscales, flexibilidad y menos burocracia al comenzar y operar su negocio.
Por otro lado, formar una entidad legal, como una corporación, le proporciona protección de responsabilidad limitada. Esto significa que sus activos personales están separados de los activos de la empresa, lo que lo protege en caso de deuda o litigio.
No hay una respuesta única, ya que cada situación es diferente. En última instancia, debe evaluar sus necesidades y objetivos empresariales para tomar la mejor decisión para usted y su empresa.

El Día de los Muertos: Un viaje mágico al mundo de los difuntos

Bienvenidos al fascinante mundo del Día de los Muertos, una celebración llena de magia y misterio que nos invita a explorar el reino de los difuntos. En esta jornada llena de color y tradiciones arraigadas, las almas de nuestros seres queridos regresan para visitarnos, y es nuestro deber rendirles tributo mientras compartimos momentos de alegría y reunión familiar.
El Día de los Muertos es una festividad típicamente mexicana que se celebra el 1 y 2 de noviembre. Aunque puede parecer sombría, en realidad es una celebración vibrante y llena de vida en la que se honra el ciclo natural de la muerte y el renacimiento. Las calles se llenan de altares adornados con ofrendas de comida, bebida y fotos de los difuntos, mientras que las coloridas calaveras de azúcar y las flores de cempasúchil llenan los mercados y las casas.
Únete a nosotros en este viaje mágico hacia el mundo de los fallecidos, donde descubriremos los orígenes históricos de esta festividad, exploraremos las tradiciones y rituales que la envuelven y aprenderemos sobre la profunda conexión cultural que tiene con la identidad mexicana.
Prepárate para sumergirte en una experiencia llena de símbolos, arte, música y devoción mientras te adentras en el Día de los Muertos, una festividad única y enriquecedora que nos recuerda la importancia de honrar a nuestros seres queridos y celebrar la vida en todas sus formas. ¡Bienvenidos a este fascinante viaje!
Introducción al Día de los Muertos
El Día de Muertos es una festividad ancestral que se originó en la época prehispánica de México. Los pueblos indígenas creían en la existencia de un inframundo, un lugar al que se llegaba después de la muerte, y que se encontraba en el Mictlán, el reino de los muertos. Esta celebración estaba dedicada a la diosa Mictecacíhuatl, la señora de los muertos, y se llevaba a cabo en el noveno mes del calendario solar mexica.
Con la llegada de los españoles en el siglo XVI, la festividad se fusionó con las tradiciones católicas del Día de Todos los Santos y el Día de los Fieles Difuntos, y se trasladó al 1 y 2 de noviembre. A partir de entonces, se convirtió en una festividad popular que se celebra en todo el territorio mexicano y en muchos lugares del mundo.
Historia y orígenes del día de los muertos
El Día de Muertos es una celebración que tiene un profundo significado cultural para los mexicanos. Para ellos, la muerte no es el final de la vida, sino una transición hacia una nueva etapa. Es por eso que se celebra con alegría y fiesta, como una forma de honrar la memoria de los seres queridos que ya no están con nosotros y para recordar que la vida es un ciclo que nunca termina.
Esta festividad es una muestra de la riqueza y diversidad cultural de México, y ha sido reconocida como Patrimonio Cultural Inmaterial de la Humanidad por la UNESCO. Además, el Día de Muertos es un reflejo de la convivencia pacífica entre las diferentes religiones y culturas que han convivido en México a lo largo de su historia.
Significado e importancia cultural del Día de los Muertos
El Día de Muertos es una festividad que se celebra en todo México y que tiene diferentes tradiciones y costumbres dependiendo de la región. Una de las más comunes es la elaboración de altares, que son una especie de ofrenda que se le hace al difunto. Estos altares están llenos de objetos y alimentos que eran del agrado del difunto, así como de velas y flores de cempasúchil.
Otra tradición es la elaboración de calaveritas de azúcar, que son pequeños cráneos decorados con colores brillantes y que se utilizan como ofrendas para los difuntos. También es común que se realicen desfiles y procesiones en honor a los muertos, donde la gente se disfraza de esqueletos o calaveras y se divierte en las calles.
Tradiciones y costumbres durante el Día de los Muertos
El Día de Muertos está lleno de símbolos y adornos que tienen un significado especial para los mexicanos. Uno de los más importantes es la flor de cempasúchil, que se utiliza para decorar los altares y simboliza la vida y la muerte. También están los cráneos de azúcar, que representan la muerte y que se utilizan como ofrenda para los difuntos.
Otro símbolo es la catrina, que es una figura esquelética vestida con ropa elegante y sombrero de flores. La catrina se ha convertido en un ícono del Día de Muertos y representa la muerte como algo que nos iguala a todos, sin importar nuestra condición social.
Símbolos y adornos asociados al Día de los Muertos
El Día de Muertos es una festividad que se celebra en muchos lugares del mundo, especialmente en aquellos donde hay una gran comunidad mexicana. En Estados Unidos, por ejemplo, se celebra en muchas ciudades, como Los Ángeles y Chicago, donde se realizan desfiles y eventos culturales.
En España, también se celebra el Día de Muertos en algunas regiones, como Galicia y Asturias, donde se han conservado algunas de las tradiciones antiguas. En otros países de América Latina, como Guatemala y Ecuador, también se celebra esta festividad con diferentes tradiciones y costumbres.
Celebraciones del Día de los Muertos en todo el mundo
La comida y las bebidas son una parte importante del Día de Muertos. En esta festividad, se suele preparar la comida favorita del difunto y se colocan en el altar como ofrenda. También se preparan dulces tradicionales, como las calaveritas de azúcar y el pan de muerto, que es un pan dulce adornado con huesos de azúcar y que se suele comer en familia.
Las bebidas tradicionales del Día de Muertos son el tequila y el mezcal, que son destilados de agave y que se suelen beber en pequeñas cantidades. También se prepara una bebida llamada champurrado, que es una especie de chocolate caliente con masa de maíz.
Comidas y bebidas del Día de los Muertos
Las artesanías del Día de Muertos son una muestra de la riqueza y la creatividad de los artesanos mexicanos. Una de las más populares son los alebrijes, que son figuras de madera tallada y pintada a mano, que representan animales fantásticos y que suelen ser muy coloridos.
También están las catrinas de cerámica, que son figuras esqueléticas vestidas con ropa elegante y que se utilizan como decoración en los altares. Las máscaras de calavera son otra artesanía popular, que se utilizan para disfrazarse en las procesiones del Día de Muertos.
Arte y artesanía del Día de los Muertos
El Día de Muertos es una festividad que se celebra en todo México y que cuenta con muchos eventos y festivales. Uno de los más populares es el Festival de Calaveras en Aguascalientes, que se celebra cada año en octubre y que cuenta con desfiles, concursos y eventos culturales.
También está el Desfile del Día de Muertos en la Ciudad de México, que es uno de los eventos más grandes del país y que atrae a miles de personas cada año. Este desfile cuenta con carros alegóricos, música en vivo y muchas otras sorpresas.

Eventos y festivales del Día de los Muertos
El Día de Muertos es una festividad única y enriquecedora que nos recuerda la importancia de honrar a nuestros seres queridos y celebrar la vida en todas sus formas. A través de sus tradiciones y costumbres, podemos aprender sobre la cultura y la historia de México, y sobre la forma en que los mexicanos ven la vida y la muerte.
En esta celebración, la muerte no es vista como algo triste o aterrador, sino como una parte natural de la vida. Es por eso que se celebra con tanta alegría y fiesta, como una forma de honrar la memoria de los difuntos y de recordar que la vida es un ciclo que nunca termina.
Así que no te pierdas la oportunidad de sumergirte en el mundo del Día de Muertos y de experimentar su magia y su misterio. ¡Bienvenidos a este fascinante viaje!
Desfile de Día de Muertos - Ciudad de México
Desde la Puerta de los Leónes hasta el Zócalo, la Ciudad de México presentará nuevamente su desfile del día de muertos con diferentes artistas, autos decorados, entre otras cosas, y por supuesto las hermosas catrinas y calaveras típicas de la cultura mexicana.
- Fecha: 22 de octubre
- Ubicación: Ángel de la Independencia hasta el Zócalo.
Catrineando 2023 - Toluca, Estado de México
El Festival te invita a disfrutar de un hermoso desfile con la aparición de catrines y catrinas, coches alegóricos, bandas musicales y otras figuras monumentales. Se busca promover la unión familiar y social para fortalecer los elementos que definen a los locales como Toluqueños.
- Fecha: 1 de noviembre. 19:00 horas.
- Ubicación: Centro Histórico de Toluca
Festival de las Calaveras 2023 - Aguascalientes
En el festival, disfrutarás de conciertos en vivo, teatro, danzas folklóricas y artistas de diversos estilos musicales y culturas. ¡Toda la familia está invitada a vivir esta experiencia cultural única! El arte es una estrella en el Festival de Calaveras, con exposiciones que exploran la temática de calaveras y la muerte a través de la pintura, la escultura y más. ¡Ve y sumérgete en esta expresión artística!
- Fecha: 1 de noviembre. 19:00 horas.
- Ubicación: Avenida Madero
Festivales y más - Oaxaca
En esta festividad, brillan con luz propia las hermosas ofrendas y los coloridos cementerios adornados con las vibrantes flores de cempasúchil, veladoras titilantes, papel picado que danza al viento, y altares repletos de exquisitos platillos, bebidas y el delicioso pan de muerto o de yema. ¡Es una manera de dar la bienvenida a las almas de los seres queridos, quienes los visitan año tras año!
- Fecha: 1 de noviembre
- Ubicación: Centro Histórico
Día de muertos y más - Michoacán
El Día de Muertos en Michoacán es una celebración profundamente arraigada que ha sido reconocida por la UNESCO como una Obra Maestra del Patrimonio Oral e Inmaterial de la Humanidad desde 2003. Ubicado en Pátzcuaro principalmente, puedes sumergirte en presentaciones de ofrendas, disfrutar de tianguis llenos de artesanías, saborear la rica gastronomía, deleitarte con danzas, música y otras expresiones culturales, incluyendo las tradiciones del pueblo P'urhépecha. Uno de los momentos más destacados es el mágico ritual de La Velación en la región del Lago de Pátzcuaro.
- Fecha: 28 de octubre
- Ubicación: Pátzcuaro y Morelia
Conclusión: Abrazar la belleza y el significado del Día de los Muertos
El Día de los Muertos tiene sus raíces en las antiguas tradiciones de los pueblos indígenas de México, como los aztecas y los mayas. Estas culturas creían en la existencia de una vida después de la muerte y veían la muerte como parte del ciclo natural de la vida. Para ellos, la muerte no era algo a ser temido, sino más bien una transición hacia otra etapa de existencia.
Uno de los elementos fundamentales del Día de los Muertos es la creencia de que los difuntos regresan a visitar a sus seres queridos en esta fecha. Los antiguos mexicanos creían que las almas de los muertos necesitaban ser alimentadas y reconfortadas durante su viaje al más allá, por lo que se les ofrecían alimentos y bebidas en altares especiales. Esta tradición ha perdurado a lo largo de los siglos y se ha convertido en uno de los pilares de la celebración del Día de los Muertos.
Cómo se calcula el aguinaldo en 2026: calculadora y ejemplos

Diciembre llega con una buena noticia: el aguinaldo. Pero antes de gastarlo, conviene saber cuánto te toca en realidad y cómo sacar la cuenta tú mismo. La fórmula es más simple de lo que parece y aquí te la explicamos sin rollo, con ejemplos que puedes copiar con tu propio sueldo.
Qué es el aguinaldo y qué dice la ley
El aguinaldo es una prestación obligatoria para toda persona trabajadora en México. Lo establece el artículo 87 de la Ley Federal del Trabajo, así que no es un regalo ni depende de la buena voluntad de tu empleador: es un derecho.
Aplica sin importar si tienes contrato por tiempo indefinido, por obra o eventual. Mientras exista una relación laboral, te corresponde aguinaldo, aunque sea proporcional a los días que trabajaste.
Cuántos días de aguinaldo te tocan por ley
La ley marca un mínimo de 15 días de salario al año. Tu empresa puede dar más, nunca menos.
Quizá viste por ahí lo de los 40 días de aguinaldo: eso aplica para muchos trabajadores del sector público y de gobierno, cuyas condiciones se rigen por contratos colectivos o leyes distintas. Si trabajas en la iniciativa privada, tu punto de partida legal son 15 días, y cualquier cantidad extra dependerá de lo que pacte tu empresa o tu sindicato.
Cuándo se paga el aguinaldo
La ley es clara con la fecha: tu aguinaldo debe estar depositado antes del 20 de diciembre de cada año. No importa si te pagan quincenal o mensual, esa es la fecha límite.
Si trabajas para el gobierno, es común que el pago se divida en dos partes y llegue incluso antes, pero la referencia general para el sector privado es el 20 de diciembre.
La fórmula para calcular tu aguinaldo
Para saber cuánto te toca solo necesitas dos datos: tu sueldo mensual y los días de aguinaldo que te corresponden. La cuenta va en dos pasos:
1. Saca tu salario diario
Salario diario = sueldo mensual ÷ 30
2. Multiplícalo por tus días de aguinaldo
Aguinaldo = salario diario × 15
Así de directo. Si tu empresa da más de 15 días, cambia ese número por el que te corresponda.
Ejemplo paso a paso: aguinaldo de un año completo
Supongamos que ganas $12,000 MXN al mes y trabajaste todo el año:
- Salario diario: $12,000 ÷ 30 = $400 MXN
- Aguinaldo: $400 × 15 = $6,000 MXN
Ese sería tu aguinaldo antes de impuestos.
Para que sea más fácil, aquí tienes el aguinaldo de un año completo (15 días de ley) según distintos sueldos mensuales:
Un truco rápido: con los 15 días de ley, tu aguinaldo de un año completo equivale a la mitad de tu sueldo mensual. Si tu empresa da más días o trabajaste solo una parte del año, usa la calculadora de arriba para el monto exacto.
Cómo calcular el aguinaldo proporcional
¿Entraste a trabajar a mitad de año o cambiaste de empleo? Entonces te toca aguinaldo proporcional: se calcula según los días que efectivamente trabajaste. La fórmula es:
Aguinaldo proporcional = (salario diario × 15 ÷ 365) × días trabajados
Con el mismo sueldo de $12,000 MXN, imagina que empezaste el 1 de julio. Al 31 de diciembre acumulaste 184 días:
- ($400 × 15 ÷ 365) × 184
- ($6,000 ÷ 365) × 184 = $3,024.66 MXN
Este mismo cálculo aplica si dejas un trabajo antes de diciembre: la empresa debe pagarte la parte proporcional en tu finiquito.
¿El aguinaldo es libre de impuestos?
Sí, el aguinaldo puede pagar impuestos, pero no todo. La Ley del ISR exenta una parte equivalente a 30 UMA. Solo lo que rebasa ese monto puede causar retención.
Con la UMA diaria de $117.31 MXN vigente en 2026, la parte exenta queda así:
- Exento: 30 × $117.31 = $3,519.30 MXN
Retomando el ejemplo de los $6,000 MXN:
- Parte exenta: $3,519.30 MXN
- Parte que puede gravar ISR: $6,000 − $3,519.30 = $2,480.70 MXN
Solo esos $2,480.70 MXN entran al cálculo de ISR, y la retención exacta depende de tu nivel de ingresos. Por eso el monto que recibes puede ser un poco menor al que sacaste con la fórmula.
Qué hacer si no te pagan el aguinaldo
Si llega el 20 de diciembre y no ves tu depósito, primero acláralo con tu empleador. Si no hay respuesta, puedes acudir a la Procuraduría Federal de la Defensa del Trabajo (Profedet), que ofrece asesoría y conciliación gratuitas. No pagar el aguinaldo es una falta que puede derivar en sanciones para la empresa.
Saca más provecho de tu aguinaldo
Ya que sabes cuánto te toca, la pregunta es qué hacer con él. En vez de que se te vaya sin darte cuenta, puedes ponerlo a trabajar:
- Guárdalo en una cuenta sin comisiones. La cuenta de Klar ofrece hasta 5% de rendimiento anual.
- Sepáralo en una inversión y genera rendimientos mientras decides en qué usarlo. Con la Inversión Max de Klar obtienes hasta 15% de rendimiento anual estimado, disponible para usuarios Klar Plus y Platino.
- Si vas a comprar los regalos de fin de año, hazlo con tu tarjeta de crédito sin anualidad y aprovecha cashback y Meses Sin Intereses en establecimientos participantes.
Tú decides: lo importante es que tu aguinaldo rinda más allá de diciembre.
Preguntas frecuentes
¿Cuánto me toca de aguinaldo?
Depende de tu sueldo y de los días que trabajaste. La fórmula base es: salario diario × 15. Con un sueldo de $12,000 MXN (salario diario de $400 MXN) y un año completo, te tocarían $6,000 MXN antes de la retención de ISR.
¿Cuántos días de aguinaldo me tocan por ley?
El mínimo legal es de 15 días de salario al año. Tu empresa puede otorgar más, pero nunca menos.
¿Cuánto me toca de aguinaldo por 3 meses?
El aguinaldo se acumula a razón de 1.25 días de salario por mes trabajado, así que por 3 meses son 3.75 días. Con un sueldo de $12,000 MXN al mes (salario diario de $400 MXN), equivale a $1,500 MXN.
¿Cuánto me toca de aguinaldo por 6 meses?
Por 6 meses acumulas 7.5 días de salario. Con un sueldo de $12,000 MXN al mes (salario diario de $400 MXN), son $3,000 MXN.
¿Cuánto me toca de aguinaldo por 9 meses?
Por 9 meses acumulas 11.25 días de salario. Con un sueldo de $12,000 MXN al mes (salario diario de $400 MXN), son $4,500 MXN.
¿Cuánto me toca de aguinaldo por 10 meses?
Por 10 meses acumulas 12.5 días de salario. Con un sueldo de $12,000 MXN al mes (salario diario de $400 MXN), son $5,000 MXN.
¿Cuánto me toca de aguinaldo por 1 año?
Un año completo te da derecho a los 15 días de ley. Con un sueldo de $12,000 MXN al mes (salario diario de $400 MXN), son $6,000 MXN.
¿Cuánto me toca de aguinaldo por 3 años?
El aguinaldo es anual y no se acumula de un año a otro. Por cada año completo te corresponden 15 días de salario, así que recibirías el mismo monto cada diciembre: con un sueldo de $12,000 MXN al mes (salario diario de $400 MXN), son $6,000 MXN.
¿A partir de cuánto tiempo te dan aguinaldo?
Desde el primer día. No existe una antigüedad mínima: si trabajaste solo unos meses o incluso semanas, te corresponde la parte proporcional.
¿Cuánto tiempo debo trabajar para tener derecho al aguinaldo?
No hay un tiempo mínimo. El derecho existe desde que inicia la relación laboral y se paga de forma proporcional a los días trabajados en el año.
¿Cómo calculo mi aguinaldo si no trabajé el año completo?
Se calcula de forma proporcional: multiplica tu salario diario por 15, divídelo entre 365 y multiplícalo por los días que trabajaste en el año.
¿Cómo calcular el aguinaldo si trabajé menos de un año?
Aplica la fórmula proporcional: (salario diario × 15 ÷ 365) × días trabajados. El resultado es la parte que te corresponde por el tiempo que estuviste en la empresa.
¿Cómo se calcula el aguinaldo con salario variable?
Si tu ingreso cambia mes a mes (por comisiones, por ejemplo), se usa el promedio de tu salario diario del último año: suma lo que ganaste y divídelo entre los días trabajados. Sobre ese promedio aplicas la fórmula de 15 días.
¿Cuándo es el último día para pagar el aguinaldo?
El último día es el 20 de diciembre. Si tu empleador no cumple con esa fecha, incurre en una falta sancionable.
¿Cuándo entra en vigor el aguinaldo de 30 días?
Al momento, la Ley Federal del Trabajo mantiene el mínimo en 15 días. Han existido iniciativas para aumentarlo a 30 días, pero mientras no se aprueben y publiquen en el Diario Oficial de la Federación, no están vigentes.
¿Cuándo entra en vigor el aguinaldo doble?
El "aguinaldo doble" no es una obligación legal vigente. Corresponde a propuestas para elevar el mínimo de ley, que hoy sigue siendo de 15 días. Algunas empresas otorgan más de forma voluntaria como prestación.
¿El aguinaldo paga impuestos?
Solo la parte que rebasa el equivalente a 30 UMA. En 2026, con la UMA diaria de $117.31 MXN, están exentos los primeros $3,519.30 MXN.
¿Qué pasa si mi empleador no me paga el aguinaldo?
Puedes acudir a la Profedet para recibir asesoría gratuita. No pagar el aguinaldo es una falta sancionable.
¿Qué hacer si tu aguinaldo llega incompleto o tarde?
Primero acláralo con tu empleador y pide el desglose del cálculo. Si el monto sigue incompleto o no te lo depositan a tiempo, acude a la Profedet, que ofrece conciliación gratuita.

¿Ahorrar o Invertir?

Lo primero que debes saber es que si guardas tu dinero, ya sea en el banco, éste pierde su valor día tras día debido a la inflación, por ello la solución para protegerlo de esta devaluación es tenerlo en constante movimiento para que crezca y así su valor se mantenga aún estable.
¿Ahorrar o invertir? La respuesta es ambas.
Es importante entender que para poder ejercer estas prácticas de manera eficiente y sin morir en el intento, es esencial ponerlas en práctica a la par y complementarlas entre sí, obteniendo los mejores beneficios de ambas: por un lado reservar una parte de tu dinero y por el otro, hacerlo crecer.
Ahorrar no es suficiente para triunfar en las finanzas
Ahorrar básicamente es guardar una parte de tu dinero para usarlo después para varios fines. Algunas de sus ventajas son:
- Cubrir imprevistos
Ahorrar dinero es una forma de prepararse para cualquier imprevisto, como una pérdida de empleo, una enfermedad o una reparación importante en el hogar o el automóvil. Por ello, tener un fondo de emergencia te puede dar tranquilidad y seguridad financiera.
- Alcanzar metas
El ahorro también es importante para alcanzar objetivos financieros a largo plazo, como comprar una casa, un coche o ahorrar para la jubilación. Al ahorrar regularmente, puedes acumular el dinero necesario para alcanzar tus metas a largo y mediano plazo.
- Saldar deudas
Si tienes deudas o llegas a tenerlas, ahorrar puede ser una forma de reducir el monto de las mismas. Al tener un fondo de emergencia, se puede evitar tener que recurrir a préstamos para cubrir gastos inesperados.
- Aprovechar oportunidades
Ahorrar regularmente te da la posibilidad de aprovechar oportunidades de inversión, como la compra de acciones, bonos o bienes raíces. Estas oportunidades pueden generar mayores ingresos a largo plazo.
- Mantener una calidad de vida
El ahorro también puede mejorar su calidad de vida al permitirle realizar compras planificadas, como un viaje, una educación o una renovación en el hogar.
Mientras que, por otro lado, sus desventajas son:
- Pierdes dinero: Si no se invierte el dinero ahorrado en algo productivo, como un negocio o una inversión en el mercado de valores, se puede perder la oportunidad de obtener un mayor rendimiento.
- No poder usar tu dinero al momento: Ahorrar puede ocasionar no poder hacer uso del dinero en su momento, lo que puede ser difícil si eres una persona que le gusta darse gustitos de manera regular.
- Devaluación debido a la inflación: Si se guarda el dinero debajo del colchón o en una cuenta bancaria que no paga intereses, la inflación puede ocasionar que su valor disminuya.

Todos los días pierdes dinero por la inflación y usualmente las cuentas bancarias de ahorro ofrecen tasas de interés bajas
El ahorro se refiere a guardar dinero, ya sea en una cuenta de banco o en una alcancía. Las cuentas bancarias de ahorro usualmente ofrecen tasas de interés bajas, lo que significa que a pesar de ser una manera de hacer crecer tu dinero, poniéndolo en perspectiva, no resulta del todo conveniente, ya que su crecimiento es mínimo y no logra superar o alcanzar el crecimiento de la inflación.
De acuerdo con El Economista, la Inflación actual en México se encuentra en 7.12%, mientras que las tasas promedio en las cuentas de ahorro van del 0.25% al 5.0%, por lo que esta opción no logra mantener un equilibrio del valor del dinero contra el de la inflación.
En pocas palabras, mantener tu dinero en una cuenta de este tipo hará que pierda valor.
La manera facilita de entender la inflación
La inflación es el aumento del precio de las cosas con el tiempo. En otras palabras, la inflación significa que el dinero que tenemos hoy puede comprar menos cosas en el futuro. Por ejemplo, si un kilo de tortillas hoy cuesta $18 hoy y la inflación es del 16.6%, el próximo año ese mismo kilo de tortillas costaría $21. Esto significa que el dinero que teníamos en nuestra cartera perdió valor, porque ahora necesitamos gastar un poco más para comprar la misma cantidad de agua.

Puede ser causada por muchos motivos, como que ahora más personas quieran o necesiten un producto o servicio o que ahora sea más caro producirlo o incluso que se haya terminado o haya pocos de los elementos deseados. Esto puede afectar los planes de las personas, por ello, es importante entender la inflación al momento de tomar decisiones financieras.

Saca tu dinero del colchón, mejor inviértelo

Si guardas tu dinero debajo del colchón, por poner un ejemplo, perderá valor a medida que aumenta la inflación. Pero si se invierte el dinero, se puede obtener un rendimiento o ganancia superior a la tasa de inflación, lo que significa que tu dinero puede mantener o incluso superar su valor principal.
La inversión es poner tu dinero en un lugar donde pueda crecer y generar más dinero en el futuro. Es como plantar una semilla que puede crecer y dar frutos en el futuro.
Algunas de sus ventajas son:
- Te puedes sacar la lotería: Una de las mayores ventajas de invertir dinero es el potencial de crecimiento. Al invertir en una empresa, propiedad raíz, acciones, fondos mutuos, bonos, etc., existe la posibilidad de que su dinero crezca significativamente a lo largo del tiempo.
- Ganas dinero sin hacer nada: Es una forma de ganar dinero de manera automática, sin tener que intercambiar tiempo y esfuerzo por dinero. Por ejemplo, si inviertes en una propiedad y la rentas, puedes recibir ingresos pasivos en forma de renta mensual.
- Proteges tu dinero contra la inflación: La inflación puede reducir el poder adquisitivo de su dinero con el tiempo, pero invertir en activos que superan la tasa de inflación puede ayudar a protegerlo.
Estos son algunos puntos que debes tomar en cuenta antes de invertir:
- Conoce los riesgos: es muy importante conocer el nivel de riesgo de las diferentes herramientas para determinar si vale o no la pena.
El mercado puede ser volátil y los precios pueden fluctuar, lo que puede afectar negativamente el valor de su inversión.
- Invierte el dinero que no uses: debes tener en cuenta que el dinero que inviertas es el dinero que no necesitas o que tienes como adicional, ya que podría resultar demasiado riesgoso.
- Infórmate: investiga sobre las diferentes herramientas y sus características antes de poner tu dinero en él.
- Sé realista: No caigas en trampas ni en publicidad engañosa que te haga pensar que invertir es cualquier cosa y que obtendrás altas ganancias en poco tiempo.
- Sé consistente: el dinero no crecerá de la noche a la mañana, por lo que debes tener muy buena administración para poder continuar invirtiendo con frecuencia.
- Ten paciencia: Las inversiones requieren tiempo para poder percibir los rendimientos , por lo que es importante tener presente los períodos de espera que implican.
Es importante tener en cuenta estas ventajas y desventajas antes de decidir invertir su dinero. Cada persona tiene diferentes objetivos financieros y nivel de tolerancia al riesgo, por lo que es importante considerar su situación personal antes de tomar cualquier decisión de inversión, y a su vez considerar los diferentes instrumentos de inversión que hay.
En resumen, las inversiones son necesarias para hacer crecer el dinero, combatir la inflación y alcanzar metas financieras a mediano y largo plazo.
Por ello, nuestro mejor consejo para proteger tu dinero y “ahorrarlo” sabiamente es poniéndolo en algún instrumento financiero para que éste crezca y contrarreste la pérdida de su valor diariamente. Conoce más sobre cómo invertir aquí
Tipos de instrumentos de inversión
Existen diferentes tipos de instrumentos de inversión. Estas implican un conocimiento financiero, así como tomar en cuenta que pueden implicar cierto nivel de riesgo.
- Acciones: Representan una parte de propiedad en una empresa y permiten a los inversores obtener ganancias mediante el aumento del precio de la acción y los dividendos.
- Bonos: Son valores de deuda emitidos por empresas o gobiernos para financiar proyectos o cubrir gastos. Los bonos ofrecen pagos de intereses fijos y devolución del capital invertido en una fecha determinada.
- Bienes raíces: La inversión en bienes raíces puede ser a través de la compra directa de propiedades para alquilar o vender, o mediante la inversión en fondos de inversión inmobiliarios que poseen una cartera diversificada de propiedades.
- Forex: Inversión en el mercado de divisas, donde se compran y venden diferentes monedas para obtener ganancias mediante la fluctuación de los tipos de cambio.
Formas sencillas de hacer crecer tu dinero
Por otro lado, estas opciones son adecuadas para principiantes,ya que además de no requerir grandes cantidades de dinero para acceder, en su mayoría no implican un riesgo que pueda afectar al usuario.
- Fondos de inversión: Son una buena opción para aquellos que quieren invertir su dinero en diferentes tipos de activos, pero no tienen el tiempo ni la experiencia para hacerlo ellos mismos. Los fondos de inversión están manejados por profesionales financieros y ofrecen una amplia gama de opciones de inversión.
- Aplicaciones móviles de inversión: Existen diversas aplicaciones móviles que te permiten invertir en acciones y otros instrumentos financieros de forma fácil y rápida, desde tu teléfono móvil.
- Planes de ahorro automatizados: Algunas empresas ofrecen planes de ahorro automatizados que deducen automáticamente una cantidad de dinero de tu cuenta bancaria para invertir en diferentes tipos de instrumentos financieros.
- Plataformas de Crowdfunding: Son plataformas que te permiten invertir en proyectos o negocios de otros a cambio de una rentabilidad. Algunos ejemplos son plataformas de préstamos P2P o plataformas de crowdfunding inmobiliario.
- Cuentas de ahorro: Algunas instituciones financieras ofrecen cuentas de ahorro con tasas de interés más altas que las cuentas bancarias tradicionales.
Es importante tomar en cuenta que muchas de ellas ofrecen rendimientos muy bajos que no añaden un valor significativo a tu dinero con respecto a la inflación, por ello se debe tomar en cuenta siempre encontrar las opciones que ofrecen los mejores porcentajes del mercado.
Por dónde empezar:
1. Comienza a ahorrar como hábito. Cada día.
2. Paga tus deudas.
3. Crea un pequeño fondo de emergencia.
4. Comienza a invertir a largo plazo con dinero que no necesitas diariamente.
Cuenta e Inversiones Klar
Te presentamos tu Cuenta Klar, la cual te ofrece dentro de la misma la posibilidad de acceder a Ganancias e Inversiones, con los mejores rendimientos del mercado superan el de la inflación. Por lo que tu dinero no solo se protege, sino que obtienes una ganancia adicional, sin hacer nada más que tenerlo con nosotros.
*Rendimiento anual. **Dependiendo el tipo de inversión
Ya están disponibles en tu App de Klar y puedes empezar a usarlas de manera inmediata. Para ello, solo necesitas tener tu Cuenta.
La Cuenta que necesita tu cartera
Con la Cuenta puedes tener un rendimiento del 6%, sin un plazo de tiempo determinado. Y es muy fácil de usar, solo necesitas tener tu dinero en tu cuenta Klar para empezar a generar rendimiento.
Con Inversiones tu dinero crece en los árboles
Con Inversiones podrás obtener un rendimiento desde el 10% hasta el 12.5% anual y puedes iniciar con tus apartados de inversión con $100.00 (Cien pesos 00/100 M.N.), y personalizar tus apartados con plazos, y el nombre que tú elijas. Recuerda que puedes tener hasta 15 (quince) apartados de inversiones al mismo tiempo.

¡También puedes utilizar el Fondo de Rendimiento Klar a tu favor como una herramienta de ahorro!
Ahorrar no siempre es fácil, especialmente cuando el dinero está disponible de inmediato y la tentación de gastarlo es constante. Por eso, Klar creó el Fondo de Rendimiento Klar, un espacio exclusivo pensado para ayudarte a gestionar mejor tus ahorros, separándolos del resto de tu dinero y generando rendimientos de 12.5% anual para usarios Klar y 12.5% para usuarios Klar Plus y Klar Platino.
Este apartado especial dentro de la app de Klar te permite:
- Disminuir la tentación de gastar: Al estar separado de tu saldo disponible, el Fondo de Rendimiento funciona como un “cajón” donde tus ahorros están fuera de tu alcance inmediato, ayudándote a desarrollar el hábito de ahorrar sin interferencias.
- Controlar y organizar tus finanzas: Al diferenciar tus ahorros del dinero que utilizas para tus gastos diarios, puedes tener una mejor visión de tus objetivos financieros y asegurarte de que tu dinero trabaja a tu favor con rendimientos semanales.
- Ahorrar sin esfuerzo: No necesitas hacer depósitos manuales ni preocuparte por cuánto destinar a tus ahorros. Los rendimientos generados por tu Cuenta Klar e inversiones se depositan automáticamente en el fondo, lo que te permite ahorrar de forma automatizada y constante.
Si estás buscando una manera práctica y eficiente de ahorrar mientras ves crecer tu dinero, el Fondo de Rendimiento Klar es la herramienta ideal. Comienza a construir tu ahorro de manera inteligente y alcanza tus metas financieras más rápido.
Visita nuestro simulador y ve cuánto dinero ganarás aquí
Ambas opciones son muy seguras, ya que Klar es una SOFIPO por lo que estamos regulados y regidos por la Comisión Nacional Bancaria y de Valores (CNBV) y CONDUSEF.
Empieza a hacer crecer tu dinero con nosotros aquí.
*Klar Technologies, S.A., S.F.P. (Klar), es una entidad financiera autorizada por la Comisión Nacional Bancaria y de Valores (“CNBV”), y supervisada por el Gobierno Federal, bajo la Ley de Ahorro y Crédito Popular. *La Tarjeta de Crédito es operada por Klar Technologies, S.A., S.F.P. (Klar), es una entidad financiera autorizada por la Comisión Nacional Bancaria y de Valores (“CNBV”), y supervisada por el Gobierno Federal, bajo la Ley de Ahorro y Crédito Popular. *Descubre más sobre nuestros productos y cómo pueden beneficiarte. Visita nuestra sección de información detallada para entender mejor las características, incluyendo el GAT (Ganancia Anual Total) y el CAT (Costo Anual Total) en el siguiente enlace: Información de productos Klar