
¿Qué es el pago para no generar intereses y cómo funciona?
El pago para no generar intereses es el monto que debes pagar de tu tarjeta de crédito antes o en la fecha límite de pago para evitar intereses sobre las compras y otros cargos del periodo, según las condiciones de tu tarjeta.
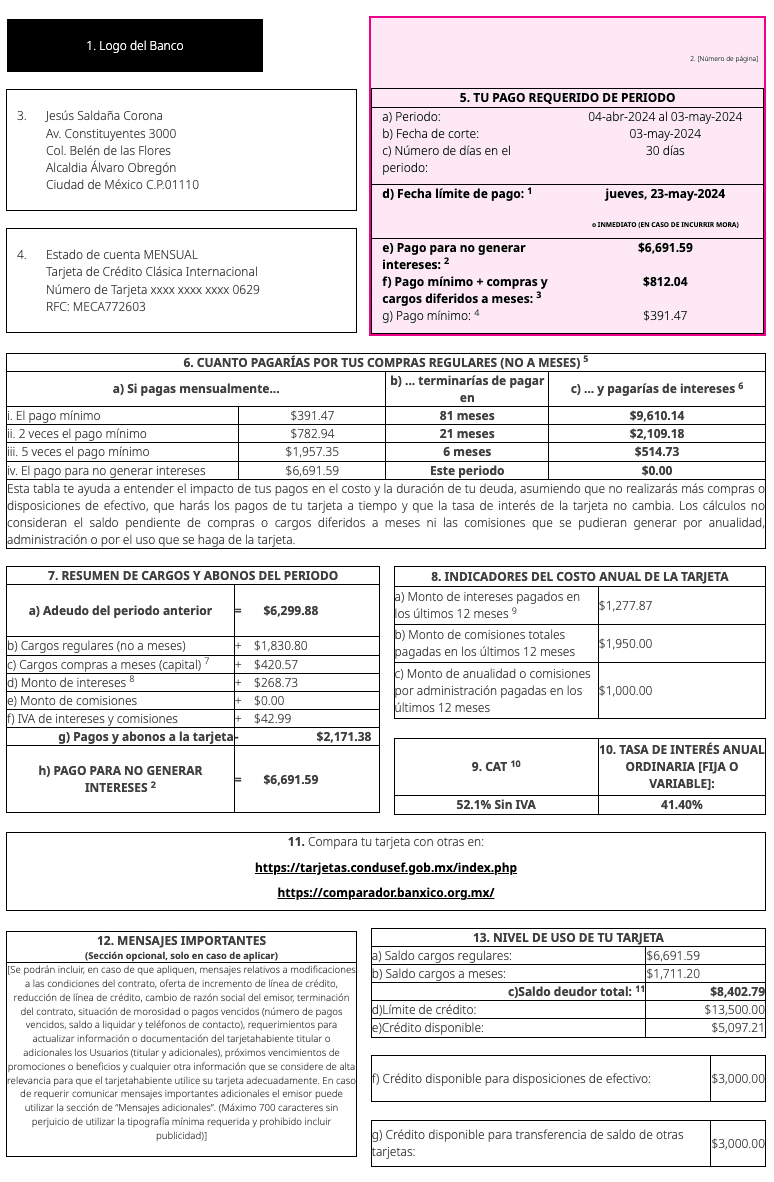
Puedes consultar este monto en tu estado de cuenta, junto con el pago mínimo, la fecha de corte y la fecha límite. Entender qué significa cada dato te ayudará a organizar tus pagos y a evitar costos por financiamiento.
¿Qué significa “pago para no generar intereses”?
En tu estado de cuenta, este monto indica cuánto debes cubrir de los cargos del periodo de la tarjeta de crédito. No es lo mismo que el pago mínimo: pagar solo el mínimo mantiene tu cuenta al corriente, pero puede generar intereses sobre el saldo pendiente.
Tampoco significa que debas liquidar toda tu deuda. Si tienes una compra a Meses Sin Intereses, solo necesitas cubrir la mensualidad correspondiente al periodo; el resto se paga en los meses siguientes.
Revisa el importe que aparece como pago para no generar intereses y págalo antes de la fecha límite.
¿Cómo se calcula el pago para no generar intereses?
A diferencia del pago mínimo, el pago para no generar intereses no se obtiene aplicando un porcentaje fijo. El monto se determina a partir de los movimientos y conceptos que correspondan al periodo de tu tarjeta y se muestra en tu estado de cuenta.
Entre los elementos que pueden formar parte de este monto están:
Compras y cargos del periodo
Los consumos y cargos que correspondan al periodo de facturación pueden formar parte del pago para no generar intereses.
Por eso, si durante el periodo realizaste varias compras, el monto que necesitas cubrir puede aumentar. El detalle de estos movimientos aparece en tu estado de cuenta.
Mensualidades de compras a Meses Sin Intereses
Si realizaste una compra a Meses Sin Intereses, la mensualidad correspondiente al periodo forma parte de tus compromisos de pago.
Por ejemplo, si compras un producto de $1,200 MXN a 6 Meses Sin Intereses, la parcialidad sería de $200 MXN al mes, siempre que no existan otros conceptos que modifiquen el monto.
El hecho de que una compra esté a MSI no significa que debas pagar los $1,200 MXN completos en ese periodo. Solo debes cubrir la parcialidad que corresponda.
Saldos pendientes de periodos anteriores
El estado de cuenta también puede incluir saldos, intereses, comisiones u otros conceptos correspondientes a periodos anteriores. Por eso, no conviene calcular por tu cuenta el pago para no generar intereses sumando únicamente tus compras recientes. El monto que aparece en tu estado de cuenta es el que debes tomar como referencia.
¿Dónde consultar el pago para no generar intereses?
En tu estado de cuenta, busca del lado derecho el apartado “Tu pago requerido de periodo”. Ahí encontrarás el monto del pago para no generar intereses, el pago mínimo, la fecha límite y otros datos de tu periodo.
En la app de tu institución financiera
Muchas instituciones permiten consultar el estado de cuenta y los datos de pago desde su app o plataforma digital.
En Klar, desde la sección Crédito de la app puedes consultar tus movimientos y el monto del pago para no generar intereses. Para revisar o descargar tu estado de cuenta, sigue estos cinco pasos:
- Accede a la app: Abre la aplicación de Klar en tu dispositivo móvil e inicia sesión.
- Ingresa a Crédito: En el menú principal, selecciona la sección Crédito.
- Abre Estado de Cuenta: Toca la opción Estado de cuenta.
- Filtra el periodo: Elige el mes o rango de fechas que deseas revisar para ver el resumen en pantalla.
- Visualiza y descarga: Presiona Ver estado para descargar el informe en formato PDF o enviarlo por correo electrónico.
¿Cuál es la diferencia entre pago mínimo, pago para no generar intereses y saldo total?
Aunque los tres conceptos están relacionados, no significan lo mismo:
En otras palabras, pago mínimo y pago para no generar intereses tienen objetivos diferentes. Si quieres evitar intereses sobre los conceptos correspondientes al periodo, debes tomar como referencia el monto que aparece con ese nombre en tu estado de cuenta.
¿Cuándo debes hacer el pago para no generar intereses?
Debes cubrir el monto indicado como pago para no generar intereses antes o a más tardar en la fecha límite de pago que aparece en tu estado de cuenta.
Diferencia entre fecha de corte y fecha límite de pago
La fecha de corte cierra el periodo de facturación de tu tarjeta. En esa fecha se determinan los movimientos que aparecerán en tu estado de cuenta y los montos que debes pagar.
La fecha límite de pago es el último día para realizar el pago. Si quieres evitar intereses, cubre el pago para no generar intereses antes de esa fecha. Si pagas solo el mínimo, tu cuenta se mantiene al corriente, pero el saldo restante puede generar intereses.
La fecha de pago suele ser posterior a la fecha de corte, así que tienes tiempo para revisar tu estado de cuenta y organizar el pago.
Tiempos de aplicación del pago
Si realizas tu pago cerca de la fecha límite, considera que el tiempo de aplicación puede depender del medio que utilices. Para evitar contratiempos, procura realizarlo con anticipación y verifica que se haya aplicado correctamente antes de que venza la fecha límite.
¿Qué pasa si pagas menos del pago para no generar intereses?
Si pagas una cantidad menor al pago para no generar intereses, no estarás cubriendo todo el monto necesario para evitar intereses sobre el saldo correspondiente.
Si solo haces el pago mínimo
El pago mínimo puede ayudarte a mantener tu crédito al corriente si lo cubres dentro de la fecha límite. Sin embargo, la parte del saldo que quede pendiente puede quedar financiada y generar intereses.
Por eso, pagar el mínimo y pagar para no generar intereses son situaciones diferentes: el primero te ayuda a mantener tu crédito al corriente; el segundo busca evitar intereses sobre el monto correspondiente.
Si pagas más del mínimo, pero menos del monto para no generar intereses
Pagar más del mínimo puede ayudarte a reducir una mayor parte de tu saldo pendiente, pero no significa automáticamente que hayas evitado intereses. Si el pago es menor al monto indicado como pago para no generar intereses, revisa tu estado de cuenta y las condiciones de tu tarjeta para saber qué saldo puede quedar sujeto a financiamiento.
Ejemplo del pago para no generar intereses
Imagina que durante un periodo realizaste estas operaciones:
- Compras normales: $4,000 MXN
- Parcialidad de una compra a Meses Sin Intereses: $500 MXN
- Otros conceptos correspondientes al periodo: $0 MXN
En este ejemplo, el pago para no generar intereses sería de $4,500 MXN, siempre que esos sean todos los conceptos que correspondan al periodo.
Si cubres los $4,500 MXN antes de la fecha límite, estarías pagando el monto indicado para evitar intereses sobre esos conceptos.
Si en cambio pagas $2,500 MXN, quedarían $2,000 MXN pendientes. Esa cantidad podría quedar sujeta a financiamiento y generar intereses.
La cantidad que debes tomar como referencia no es una estimación: es el monto que aparece en tu estado de cuenta como pago para no generar intereses.
Consejos para pagar tu tarjeta y evitar intereses
Para evitar intereses en tu tarjeta, revisa cuánto debes, identifica la fecha límite y organiza tus compras y pagos. Si necesitas ayuda con el proceso, consulta esta guía para pagar una tarjeta de crédito paso a paso.
Revisa tu estado de cuenta
Antes de hacer el pago, verifica cuánto debes, qué movimientos aparecen y cuál es el monto indicado como pago para no generar intereses.
No confundas el pago mínimo con el pago para no generar intereses
El pago mínimo puede mantener tu crédito al corriente, pero no necesariamente evita que se generen intereses. Si quieres evitar estos costos sobre el saldo correspondiente, toma como referencia el pago para no generar intereses.
Considera tus compras a Meses Sin Intereses
Aunque una compra esté a MSI, las mensualidades correspondientes forman parte de tus compromisos de pago. Antes de hacer nuevas compras, considera cuánto representan todas tus parcialidades mensuales.
Evita esperar hasta el último momento
Programa recordatorios para la fecha límite y, si realizas el pago cerca de ese día, verifica que se haya aplicado correctamente.
Lleva control de tus gastos
Revisar tus compras durante el periodo puede ayudarte a anticipar cuánto tendrás que pagar cuando llegue tu fecha límite.
Preguntas frecuentes
¿El pago para no generar intereses incluye los Meses Sin Intereses?
Sí. El pago para no generar intereses puede incluir las parcialidades de tus compras a Meses Sin Intereses que correspondan al periodo.
Esto no significa que tengas que liquidar toda la compra a MSI de una sola vez. Solo debes cubrir la parcialidad correspondiente al periodo, además de los demás conceptos que formen parte del pago.
¿Qué pasa si pago más del pago para no generar intereses?
Pagar una cantidad mayor al pago para no generar intereses puede reducir tu saldo deudor. Sin embargo, el monto adicional no significa necesariamente que estés liquidando compras futuras o saldos que todavía no sean exigibles.
En tu estado de cuenta puedes conocer cómo se aplica el pago y cuánto saldo queda disponible.
¿Puedo cubrir el pago para no generar intereses en varios abonos?
Esto depende de las condiciones y medios de pago de tu tarjeta. Si haces varios pagos, asegúrate de que la suma de ellos cubra el monto para no generar intereses y de que todos se hayan aplicado antes de la fecha límite.
¿Qué pasa si pago después de la fecha límite?
Si realizas el pago después de la fecha límite, puedes dejar de cumplir con las condiciones necesarias para evitar intereses y, dependiendo de la situación, pueden generarse intereses por atraso, recargos u otros cargos.
¿Por qué aumentó mi pago para no generar intereses?
El monto puede cambiar de un periodo a otro porque depende de los movimientos y conceptos que correspondan a cada estado de cuenta.
Por ejemplo, si durante un periodo realizaste más compras, aumentaron tus parcialidades de MSI o se incorporaron otros cargos, el monto que debes pagar puede ser diferente.
¿Pagar para no generar intereses liquida toda mi deuda?
No necesariamente.El pago para no generar intereses cubre los conceptos correspondientes al periodo para evitar intereses sobre ese saldo. Tu tarjeta puede seguir teniendo saldo pendiente por compras a Meses Sin Intereses u otros conceptos que todavía no sean exigibles en ese periodo.
Si quieres conocer cuánto debes en total, revisa el saldo deudor total de tu estado de cuenta.
¿Por qué me cobraron intereses si hice el pago para no generar intereses?
Si realizaste el pago para no generar intereses, pero después identificaste un cargo por intereses, revisa tu estado de cuenta para identificar qué concepto lo generó.
Puede haber situaciones en las que existan intereses asociados con determinados tipos de operaciones, como disposiciones de efectivo o compras diferidas con intereses. También es importante verificar que el pago haya cubierto exactamente el monto indicado y que se haya aplicado dentro del plazo establecido.
Cashback en viajes: gana hasta 3% en aerolíneas, hospedaje y más
Si viajas seguido, cada vuelo, hospedaje y reservación es una oportunidad para recuperar una parte de lo que gastas. Eso es justo lo que hace el cashback en viajes: te devuelve un porcentaje de tus compras en esta categoría.
Con la tarjeta de crédito de Klar Platino ganas hasta 3% de cashback en viajes cada mes, y aquí te explicamos cómo funciona, en qué aerolíneas y plataformas aplica y cuánto puedes recuperar.
¿Qué es el cashback en viajes?
El cashback es dinero que regresa a ti cuando pagas con tu tarjeta. En la categoría de viajes, aplica cuando compras boletos de avión o usas plataformas de hospedaje y agencias de viaje en línea.
No es un descuento al momento de pagar: es una bonificación que no reduce el precio en el checkout, sino que se acumula y se acredita después a tu tarjeta. Eso sí, ten en cuenta que suele haber un tope o límite de cashback.
Hasta 3% de cashback en viajes con Klar Platino
Con la tarjeta de crédito de Klar Platino ganas hasta 3% de cashback en tus viajes, con una cobertura más amplia de lo que imaginas. Esto es lo que cubre:
Cashback en aerolíneas
El cashback de 3% aplica en todas las aerolíneas, no solo en las más conocidas. Eso incluye a las principales que operan en México: Aeroméxico, Viva Aerobus, Volaris y muchas más. Vueles nacional o internacional.
Estas son algunas de las aerolíneas internacionales en las que también recibes tu cashback:
- American Airlines
- Iberia
- United Airlines
- Avianca
- Copa Airlines
- Air France
- Delta Air Lines
- LATAM Airlines
- Air Canada
- KLM
- Lufthansa
- British Airways
- ANA
- Ryanair
- Turkish Airlines
- Southwest
Cashback en agencias de viaje y hospedaje
La categoría también cubre las agencias de viaje en línea y las plataformas de hospedaje, incluidas Booking, Expedia, Despegar, Best Day, Airbnb y PriceTravel. Reserves tu hotel o un paquete completo, también sumas hasta 3% de cashback.
En estas plataformas tu cashback también aplica en sus ofertas de:
- Paquetes de viaje
- Actividades y tours
- Renta de autos
- Traslados
- Asistencias de viaje
Cómo funciona el cashback en viajes de Klar Platino
Funciona sin complicaciones ni trámites: pagas con tu tarjeta de crédito de Klar Platino en el checkout de la aerolínea o la plataforma de viaje, y el porcentaje se calcula sobre el total de tu compra. No tienes que activar nada ni pedir un código.
Aplica en vuelos y en agencias de viaje participantes, y cada compra suma a tu cashback del mes dentro de tu tope mensual. Ese límite es de hasta $3,000 MXN mensual, sumando todas tus categorías de cashback (hasta 6% en supermercados, suscripciones y más).
Cuánto cashback puedes ganar en un viaje
El cashback se calcula sobre lo que gastas. Estos son ejemplos de hasta 3% en vuelos nacionales o internacionales:
Montos orientativos basados en tarifas de referencia del mercado.
Más beneficios de viaje con Klar Platino
El cashback es solo una parte. Si todavía estás decidiendo qué tarjeta de crédito para viajar te conviene, estos son los privilegios que suma la tarjeta de crédito de Klar Platino:
- Acceso a salas VIP LoungeKey en aeropuertos, para esperar tu vuelo con más comodidad.
- La opción de pagar tus vuelos, hoteles y paquetes a Meses Sin Intereses, para distribuir el gasto de tu viaje.
- Asistencia de Viajes 24/7 sobre documentos, emergencias y asistencia médica.
- Respaldo Mastercard en cada compra.
- Un tope mensual de cashback de hasta $3,000 MXN, sumando todas tus categorías.
Son beneficios pensados para acompañarte en cada etapa de tu viaje, de principio a fin.
Otras categorías de cashback con Klar Platino
El cashback de la tarjeta de crédito de Klar Platino no se limita a los viajes. También ganas en las categorías de tu día a día:
Suscripciones: Hasta 6%
Tus plataformas favoritas también te dan cashback. Netflix, Disney+, HBO Max, Paramount+, Spotify.
Supermercados: Hasta 6%
Walmart, Chedraui, HEB, Soriana, La Comer, Costco, Bodega Aurrerá, Sam’s Club, City Market, Sumesa.
Movilidad: Hasta 3%
Cada viaje suma. Aplica en Uber y Didi.
Telecomunicaciones: Hasta 3%
Telcel, AT&T, Movistar, Unefon, Telmex, Izzi, Total Play, Megacable.
Servicios de entrega: Hasta 3%
Pide a domicilio y gana. Aplica en Rappi, Uber Eats y Didi Food.
El cashback aplica dentro de tu tope mensual (hasta $3,000 MXN al mes) y se abona a tu tarjeta de crédito.
Tips para ganar más cashback en tus viajes en 2026
Concentra tus compras de viaje en plataformas participantes
En aerolíneas el cashback siempre aplica. Para hospedaje y agencias, revisa que la plataforma participe antes de reservar.
Aprovecha temporadas bajas
Los vuelos y hoteles en temporada baja pueden costar menos que en julio, diciembre o Semana Santa. Gastas menos por el mismo destino y, aún así, ganas tu porcentaje de cashback.
Reparte tus compras para no rebasar el tope
Como hay un tope mensual de cashback, si planeas un viaje grande puedes distribuir algunas compras entre dos periodos para aprovechar mejor el beneficio.
Solicita tu tarjeta de crédito Klar Platino
Tu próximo viaje puede devolverte algo más que buenos recuerdos. Con la tarjeta de crédito de Klar Platino ganas hasta 3% de cashback en aerolíneas y plataformas de viaje, además de acceso a salas VIP LoungeKey, Asistencia de Viajes 24/7 y el respaldo de Mastercard en cada compra.
Haz que cada vuelo, hospedaje y reservación sumen a tu favor. Solicita tu tarjeta de crédito Klar Platino hoy con respuesta inmediata y proceso 100% online.
Preguntas frecuentes
¿Cuánto cashback da Klar Platino en viajes?
Con la tarjeta de crédito Klar Platino ganas hasta 3% de cashback en tus compras de viaje. Ese porcentaje se calcula sobre el total de lo que pagas en aerolíneas y plataformas de viaje, y se suma a tu cashback del mes dentro de tu tope mensual.
¿En qué aerolíneas aplica el cashback de Klar Platino?
El cashback en viajes de Klar Platino aplica en todas las aerolíneas, no solo en las más conocidas. Esto incluye a las principales aerolíneas que operan en México: Aeroméxico, Viva Aerobus, Volaris y muchas más, ya sea que tu vuelo sea nacional o internacional. Y si prefieres diferir el pago, también puedes comprar tus vuelos en Meses Sin Intereses con Klar.
¿El cashback de Klar Platino aplica en Airbnb, Booking y otras agencias de viaje?
Sí. Además de las aerolíneas, la categoría cubre agencias de viaje en línea y plataformas de hospedaje, incluidas Booking, Expedia, Despegar, Best Day, Airbnb y PriceTravel. En estas plataformas tu cashback también suma cuando contratas paquetes, actividades, tours, renta de autos, traslados y asistencias de viaje.
¿Cuándo se abona el cashback de viajes de Klar Platino?
El cashback se abona en tu tarjeta de crédito. Por eso conviene revisar tu estado de cuenta de tu tarjeta al inicio de cada periodo para ver reflejado el beneficio de los viajes que reservaste.
¿Cuánto cashback puedo acumular al mes con Klar Platino?
Con Klar Platino puedes recibir hasta $3,000 MXN mensuales en cashback, sumando todas tus categorías. No hay un límite por categoría: el tope aplica sobre el total del mes, así que puedes repartir tus compras para aprovecharlo mejor.
¿El cashback en viajes baja el precio de mi vuelo o reservación?
No. El precio que pagas en el checkout es el mismo con o sin cashback. La diferencia es que, al pagar con tu tarjeta Klar Platino, recibes de vuelta un porcentaje de esa compra más adelante, directo a tu cuenta.
¿Puedo ganar cashback en un paquete de vuelo y hotel con Klar Platino?
Sí. Si compras un paquete que incluye vuelo y hospedaje, o reservas cada parte por separado en plataformas participantes, ambas compras suman a tu cashback del mes. Todo cuenta dentro de tu tope mensual de hasta $3,000 MXN.
¿El cashback de Klar Platino tiene algún costo?
No tiene ningún costo extra: es un beneficio por usar tu tarjeta de crédito Klar Platino en tus viajes. No necesitas activarlo ni pagar una cuota aparte para recibirlo.
¿Qué es la anualidad de una tarjeta de crédito y cómo funciona?
Cuando eliges una tarjeta de crédito, uno de los puntos que conviene revisar antes de contratarla son las comisiones. Entre ellas puede encontrarse la anualidad, un cargo que algunas tarjetas cobran por mantener la línea de crédito.
Pero ¿qué es la anualidad de una tarjeta de crédito?, ¿cuándo se cobra?, ¿se paga aunque no uses la tarjeta? y ¿qué significa que una tarjeta tenga anualidad de $0?
Aquí te explicamos cómo funciona este cobro, en qué se diferencia de otras comisiones y qué puedes considerar al comparar tarjetas de crédito.
¿Qué es la anualidad de una tarjeta de crédito?
La anualidad de una tarjeta de crédito es una comisión que algunas instituciones financieras cobran de manera anual por el mantenimiento y uso de la línea de crédito asociada a una tarjeta.
El monto y las condiciones de esta comisión dependen del producto. Algunas tarjetas tienen una anualidad fija, otras permiten exentarla al cumplir determinadas condiciones y también existen opciones sin anualidad, como la tarjeta de crédito Klar, que cobra $0 de anualidad.
Es importante no confundir la anualidad con los intereses. La anualidad es una comisión específica, mientras que los intereses pueden generarse cuando financias un saldo de acuerdo con las condiciones de tu tarjeta.
Al comparar opciones, también conviene revisar otros conceptos como el CAT, la tasa de interés y las comisiones aplicables a determinadas operaciones.
¿Cómo funciona la anualidad de una tarjeta de crédito?
La forma en que funciona la anualidad depende de las condiciones de cada tarjeta. Aunque generalmente se trata de un cobro anual, el momento en que se genera, la forma de pagarlo y las condiciones para exentarlo pueden cambiar entre productos.
Por eso, antes de contratar una tarjeta, revisa la información de costos y comisiones para conocer exactamente qué aplica en tu caso.
¿Cuándo se cobra la anualidad de una tarjeta de crédito?
La fecha en que se cobra la anualidad depende de las condiciones de la tarjeta. Puede estar relacionada con la fecha de contratación, activación o aniversario de la línea de crédito.
El cargo puede aparecer en tu estado de cuenta como una comisión, por lo que es importante revisar periódicamente los movimientos de tu tarjeta y conocer la fecha en la que podría generarse.
¿La anualidad se cobra aunque no uses la tarjeta?
Depende de las condiciones del producto. La anualidad está relacionada con la tarjeta y su línea de crédito, por lo que no necesariamente depende del número de compras que realices.
En México existen disposiciones que regulan las comisiones relacionadas con la inactividad de las tarjetas. Por ejemplo, no puede cobrarse una comisión por no utilizar una tarjeta durante un año calendario cuando en ese mismo periodo también se cobra una comisión por anualidad o un concepto equivalente.
Esto no significa que todas las tarjetas funcionen igual. Lo importante es revisar las condiciones específicas del producto que tienes o estás considerando contratar.
¿La anualidad se paga una sola vez o cada año?
Como su nombre indica, la anualidad es un cargo que, cuando aplica, se genera de manera anual.
Esto significa que no necesariamente se trata de un pago único al contratar la tarjeta. Si mantienes una tarjeta que cobra anualidad durante varios años, el cargo puede volver a generarse en cada periodo correspondiente, de acuerdo con las condiciones del producto.
¿La anualidad de una tarjeta se paga por adelantado?
No necesariamente. El momento y la forma de cobro dependen de las condiciones de cada tarjeta. Algunas cobran la anualidad en una sola exhibición; otras la dividen en mensualidades o permiten exentarla si cumples ciertos requisitos.
Por ejemplo, la tarjeta de credito de Klar Platino tiene una anualidad de $1,500 MXN más IVA. Puedes exentarla si gastas al menos $60,000 MXN en los primeros tres meses del primer año. A partir del segundo año, la exención aplica si gastaste al menos $200,000 MXN durante el año anterior. Si no cumples el requisito del primer año, el cobro comienza a reflejarse tres meses después de tu suscripción, en tres mensualidades de $500 MXN más IVA.
Por eso, al comparar tarjetas, revisa el contrato y la información de costos y comisiones: además del monto de la anualidad, conviene saber cuándo se cobra, cómo se paga y si puedes exentarla.
¿Cuánto cuesta la anualidad de una tarjeta de crédito?
El costo de la anualidad depende de la tarjeta que contrates. No existe un monto único para todas las tarjetas de crédito.
El tipo de tarjeta, sus beneficios y las condiciones del producto pueden influir en el monto de esta comisión. Por eso, al comparar opciones, puedes encontrar tarjetas con anualidades diferentes e incluso productos con anualidad de $0.
También es importante revisar si el monto publicado incluye IVA o si este se cobra por separado.
Por ejemplo, la tarjeta de crédito Klar tiene $0 de anualidad, mientras que la tarjeta de crédito Klar Platino tiene una anualidad de $1,500 MXN más IVA, que puedes exentar si cumples los requisitos de gasto correspondientes.
¿Todas las tarjetas cobran la misma anualidad?
No. Cada tarjeta puede establecer su propia comisión de anualidad, así como diferentes condiciones para cobrarla o exentarla.
Por eso, comparar únicamente el monto de la anualidad puede darte una visión incompleta. También conviene revisar qué beneficios ofrece la tarjeta, cuáles son sus demás comisiones y cuál es su CAT.
¿La anualidad de una tarjeta incluye IVA?
Depende de cómo se presente el costo del producto. Algunas comisiones se muestran sin IVA y este impuesto se agrega posteriormente.
En la información de costos y comisiones puedes consultar el monto y la forma en que se genera este cargo.
Por eso, al comparar tarjetas, revisa si el monto que aparece en la información del producto incluye IVA o si se debe agregar por separado.
¿Qué significa que una tarjeta de crédito no tenga anualidad?
Cuando una tarjeta de crédito no tiene anualidad, significa que no se cobra una comisión anual por este concepto, de acuerdo con las condiciones del producto.
Una tarjeta sin anualidad puede ayudarte a evitar un costo fijo por mantenerla, pero esto no significa que todas sus operaciones sean necesariamente gratuitas.
Por ejemplo, una tarjeta puede no cobrar anualidad y sí establecer comisiones para determinadas operaciones. Por eso, además de buscar una tarjeta de crédito que no cobre anualidad, revisa el resto de sus costos.
En Klar, nuestra tarjeta de crédito sin anualidad, además de $0 en comisiones por contratación o apertura, mantenimiento, penalizaciones por uso mínimo y reposición.
Diferencia entre anualidad y otras comisiones de una tarjeta de crédito
La anualidad es solo uno de los conceptos que puedes encontrar al revisar los costos de una tarjeta. Existen otras comisiones que se generan por situaciones u operaciones específicas.
Conocer la diferencia entre ellas te permite identificar mejor qué estás pagando y por qué.
Comisión por pago tardío
Es un cargo que puede generarse cuando no realizas un pago dentro del plazo establecido y se cumplen las condiciones para aplicar esta comisión.
A diferencia de la anualidad, no es un cargo relacionado con mantener la tarjeta durante un año, sino con el incumplimiento de una obligación de pago.
Además, dependiendo de las condiciones del producto, un pago tardío puede tener otras consecuencias, como la generación de intereses moratorios.
Comisión por disposición de efectivo
Esta comisión puede generarse cuando utilizas tu tarjeta de crédito para disponer de efectivo.
Se trata de un costo asociado a una operación específica, no al mantenimiento anual de la tarjeta.
Por ejemplo, en Klar, la disposición de efectivo tiene una comisión de 10% más IVA.
Comisión por reposición de tarjeta
Es el cargo que puede aplicarse cuando solicitas una nueva tarjeta por situaciones como robo, extravío o deterioro, dependiendo de las condiciones del producto.
En nuestra tarjeta de crédito Klar, la reposición no tiene costo, mientras que en Klar Platino la comisión por reposición es de $600 MXN más IVA.
¿Conviene una tarjeta de crédito sin anualidad?
Una tarjeta sin anualidad puede ser una opción para quienes buscan evitar un costo fijo anual. Sin embargo, antes de elegir una tarjeta, vale la pena revisar el conjunto de sus condiciones y no únicamente esta comisión.
Considera cuánto utilizas la tarjeta
Si utilizas poco una tarjeta, una anualidad puede representar un costo que debes contemplar aunque aproveches poco sus beneficios.
En cambio, si utilizas frecuentemente tu línea de crédito, puedes comparar el costo anual con los beneficios que realmente utilizas.
Compara los beneficios que recibes
Algunas tarjetas cobran anualidad a cambio de determinados beneficios, como programas de recompensas, cashback, seguros, promociones o servicios adicionales.
Por eso, además de preguntarte cuánto cuesta la anualidad, considera qué beneficios recibirías y qué tanto los aprovecharías.
Revisa otras comisiones y el CAT
Una tarjeta sin anualidad no significa necesariamente que no tenga otros costos.
Antes de elegir una tarjeta, revisa sus comisiones, tasa de interés y CAT (Costo Anual Total). El CAT es un indicador que permite comparar el costo del financiamiento considerando distintos elementos del crédito, como intereses y algunas comisiones.
Así puedes tener una visión más completa del costo de la tarjeta y no basar tu decisión únicamente en si cobra o no anualidad.
¿Cómo evitar pagar la anualidad de una tarjeta de crédito?
Existen distintas formas de evitar este costo, dependiendo de las condiciones de la tarjeta que elijas.
Elige una tarjeta sin anualidad
La forma más sencilla de evitar esta comisión es elegir un producto que establezca una anualidad de $0.
En Klar, nuestra tarjeta de crédito tiene $0 de anualidad, por lo que no tienes que cumplir un nivel mínimo de gasto para evitar este cargo.
Revisa si puedes exentar la anualidad por uso
Algunas tarjetas permiten exentar la anualidad si cumples determinados requisitos de gasto durante un periodo establecido.
En estos casos, es importante revisar cuánto necesitas gastar, durante cuánto tiempo y qué sucede si no alcanzas el monto requerido.
Compara el costo de la anualidad con los beneficios de la tarjeta
Si estás considerando una tarjeta con anualidad, compara ese costo con los beneficios que realmente aprovecharías.
La idea no es elegir una tarjeta únicamente por tener una anualidad baja o de $0, sino conocer sus condiciones completas y determinar cuál se adapta mejor a la forma en que utilizas el crédito.
Tarjeta de crédito Klar sin anualidad
En Klar creemos que una tarjeta de crédito debe tener costos claros. Por eso, nuestra tarjeta de crédito Klar tiene $0 de anualidad.
Además, no cobramos comisiones por contratación o apertura, mantenimiento, penalizaciones por uso mínimo ni reposición de nuestra tarjeta de crédito.
También puedes utilizarla para compras en línea y establecimientos físicos mediante y acceder a beneficios como cashback y Meses Sin Intereses, de acuerdo con las condiciones vigentes de tu tarjeta.
Si buscas una tarjeta que no cobre anualidad, puedes conocer más sobre nuestra tarjeta de crédito Klar y revisar sus condiciones antes de solicitarla.
¿Klar Platino tiene anualidad?
Sí. Nuestra tarjeta Klar Platino tiene una anualidad de $1,500 MXN más IVA. Sin embargo, puedes exentarla si cumples con los requisitos de gasto establecidos.
Durante el primer año, puedes exentarla al gastar mínimo $60,000 MXN durante los primeros tres meses. A partir del segundo año, puedes exentarla al haber gastado mínimo $200,000 MXN durante todo el año anterior.
Si no cumples con las condiciones para exentarla, el cobro se refleja tres meses después de tu suscripción y se realiza en tres mensualidades de $500 MXN más IVA.
Preguntas frecuentes
¿Por qué se cobra la anualidad en las tarjetas de crédito?
La anualidad es una comisión asociada a determinados productos de tarjeta de crédito. Su monto, periodicidad y condiciones dependen de cada producto.
¿Qué pasa si no pago la anualidad de mi tarjeta de crédito?
Si tu tarjeta cobra anualidad y no cubres el saldo correspondiente, el adeudo puede permanecer en tu cuenta y generar las consecuencias establecidas en el contrato, como intereses o cargos por mora cuando correspondan.
Las condiciones específicas dependen de cada tarjeta.
En el caso de Klar Platino, si no realizas el pago de la anualidad, los beneficios y la tarjeta de metal dejan de estar activos. Si el adeudo permanece, pueden aplicarse cargos por mora conforme a las condiciones del producto.
¿Me cobran anualidad si no uso mi tarjeta de crédito?
Depende de las condiciones de la tarjeta. La anualidad puede estar relacionada con mantener la línea de crédito y no necesariamente con el número de compras realizadas.
Si tienes una tarjeta que cobra anualidad, revisa sus condiciones para conocer cuándo se genera el cargo.
¿Se puede cancelar una tarjeta antes de pagar la anualidad?
La posibilidad de cancelar una tarjeta depende de las condiciones de tu cuenta y del proceso establecido por la institución.
Si estás pensando en cancelarla antes de que se genere una nueva anualidad, revisa primero tu estado de cuenta y las condiciones del producto para identificar si existe algún saldo o comisión pendiente.
¿La anualidad se puede pagar a meses?
Depende de la tarjeta. Algunas instituciones pueden establecer un pago único, mientras que otras pueden manejar la anualidad en varias mensualidades.
La tarjeta de crédito Platino de Klar, cuando no se cumplen las condiciones para exentar la anualidad, el cargo se realiza en tres mensualidades de $500 MXN más IVA.
¿Una tarjeta sin anualidad tiene otras comisiones?
Puede tenerlas, dependiendo del producto.
Por eso, además de revisar la anualidad, consulta las comisiones asociadas a operaciones como disposición de efectivo, reposición, pagos tardíos u otros servicios.
En Klar puedes consultar las condiciones y costos aplicables a cada uno de nuestros productos antes de utilizarlos.
¿Qué diferencia hay entre anualidad y CAT?
La anualidad es una comisión específica que algunas tarjetas cobran de forma anual.
El CAT es un indicador que permite conocer el costo total del financiamiento de una tarjeta en términos porcentuales anuales. Considera diferentes elementos del crédito, por lo que no es equivalente a la anualidad.
Por eso, al comparar tarjetas, puedes revisar ambos conceptos: la anualidad te indica un costo específico, mientras que el CAT te ayuda a tener una visión más amplia del costo del financiamiento.
¿Vale la pena pagar la anualidad de una tarjeta de crédito?
Depende de las características de la tarjeta y de cómo planeas utilizarla.
Si una tarjeta cobra anualidad, compara su costo con los beneficios que realmente aprovecharías y revisa también su CAT, tasa de interés y demás comisiones.
Si prefieres evitar este costo, en Klar tenemos una tarjeta de crédito con $0 de anualidad y sin comisiones por contratación o apertura, mantenimiento, penalizaciones por uso mínimo ni reposición.
Cómo se paga una tarjeta de crédito: guía paso a paso
Tener una tarjeta de crédito te ofrece capacidad financiera, pero si no sabes administrarla con certeza, puede traerte problemas. Pagar tu tarjeta de forma correcta y a tiempo es lo que te permite usar el crédito a tu favor, sin que los intereses o las comisiones se coman tu dinero.
Aquí tienes el paso a paso completo, para hacerlo de la manera más conveniente.
¿Cómo se paga una tarjeta de crédito?
Pagar tu tarjeta no es solo transferir dinero: es mantener cierto orden que te evita pagar intereses y te ayuda a mantener sano tu historial crediticio. Aunque cada banco o plataforma financiera puede ofrecer diferentes canales, el proceso básico es sencillo cuando conoces el flujo exacto. Antes de realizar el pago, revisa estos cinco puntos:
Consulta cuánto debes en tu tarjeta de crédito
Primero, revisa tu estado de cuenta o entra a la app de tu banco o plataforma financiera para conocer el monto que tienes pendiente. Presta atención a estos tres conceptos:
- Pago mínimo: es la cantidad que necesitas cubrir para mantener tu cuenta al corriente.
- Pago para no generar intereses: es el monto mínimo que debes liquidar dentro del plazo establecido para evitar que se generen intereses sobre el saldo financiable del periodo. Usualmente es entre el 2% y el 5% del saldo total, lo cual te permite mantener tu cuenta al día y no afectar tu buró de crédito.
- Saldo: es la cantidad acumulada de dinero que debes a la institución emisora en un momento específico.
Revisa tu fecha límite de pago
La fecha límite de pago indica el último día que tienes para pagar sin que se generen intereses o recargos y no debes confundirla con la fecha de corte, que marca el cierre del periodo en el que el banco registra tus operaciones para elaborar el estado de cuenta. Por ejemplo, si tu fecha de corte es el día 15, las compras posteriores a ese día normalmente se incluirán en el siguiente periodo. La fecha límite aparecerá en tu estado de cuenta.
Por lo general, los bancos otorgan 20 días naturales después de la fecha de corte para realizar el abono. Si pagas después de este día, la entidad te cobrará una comisión por pago tardío (que puede oscilar entre $300 y $500 MXN más IVA) e intereses moratorios.
Conocer ambas fechas te permite organizar mejor tu presupuesto y evitar que un descuido se convierta en un pago tardío.
Elige cuánto vas a pagar
Luego de revisar cuánto debes, determina qué cantidad puedes pagar. Pero hazlo responsablemente, porque esta es la decisión que más afecta tu bolsillo.
Si realizas un pago para no generar intereses, tu tarjeta no te cuesta nada extra ese mes. Si solo cubres el pago mínimo, evitas comisiones por atraso, pero empiezas a pagar intereses sobre el saldo restante, lo cual alarga tu deuda. Siempre que puedas, cubre más del mínimo, es la recomendación directa de CONDUSEF para proteger tanto tu bolsillo como tu perfil crediticio.
Selecciona el método de pago
La forma más directa de pagar tu tarjeta de crédito suele ser desde la app o plataforma digital del banco o institución financiera que emitió la tarjeta. Desde ahí puedes consultar tu saldo, revisar cuánto debes pagar y realizar la operación directamente.
Dependiendo de las opciones disponibles, también puedes pagar mediante transferencia electrónica desde otra cuenta bancaria, domiciliación automática o, en algunos casos, en efectivo en sucursal o ventanilla. También existen alternativas para pagar una tarjeta de crédito con otra tarjeta, aunque su disponibilidad y funcionamiento dependen de cada institución financiera.
Antes de elegir el método, revisa cuánto tiempo tarda en reflejarse el pago. Si estás cerca de la fecha límite, procura utilizar un canal que permita que la operación se aplique a tiempo y evita dejar el pago para el último momento.
Confirma que el pago se haya aplicado
Después de realizar el pago, conserva el comprobante y verifica en tu aplicación o banca en
línea el estado de cuenta. Confirma que el pago se registró y se haya actualizado el saldo.
No des por sentado que, porque hiciste la transacción, está listo el pago, sobre todo si pagas en efectivo o desde otro banco. El tiempo de aplicación puede variar según el canal utilizado, y confirmarlo te evita sorpresas cerca de la fecha límite. CONDUSEF señala que algunos medios de pago pueden tardar en reflejarse, por lo que recomienda considerar este plazo y realizar el pago con anticipación.
Formas de pagar una tarjeta de crédito
No existe una sola manera de pagar tu tarjeta. Tienes varias opciones, y cada una tiene su propia velocidad y nivel de comodidad. Puedes elegir la que mejor se adecúe a tu forma de gestionar tus finanzas.
Pago desde la app o plataforma en línea
Es la opción más rápida, porque en la mayoría de los bancos o instituciones financieras se aplica de forma inmediata o casi inmediata. Y también es la más práctica si tienes una cuenta vinculada a la tarjeta. La principal ventaja de hacerlo por la app es que puedes realizar el pago sin acudir a una sucursal y consultar al mismo tiempo el saldo, los movimientos y las fechas importantes de tu tarjeta.
Aunque los pasos pueden variar según el banco, estos son los usuales:
- Ingresa a la aplicación.
- Selecciona tu tarjeta.
- Consulta el monto a pagar.
- Elige la cuenta de donde saldrán los fondos.
- Confirma la operación.
Algo que debes tomar en cuenta es que, en general, puedes pagar tu tarjeta desde la aplicación de tu banco o institución financiera sin que te cobren una comisión por recibir el pago. Si realizas la operación desde otra institución o utilizas un intermediario, revisa si existe algún cargo y cuánto tarda en aplicarse, porque las condiciones pueden variar según el canal y las instituciones involucradas.
Transferencia
Si pagas tu tarjeta desde una cuenta de otro banco o institución financiera, puedes hacerlo por transferencia SPEI (Sistema de pagos electrónicos interbancarios), usando la Clabe interbancaria de tu tarjeta y siguiendo los datos y referencias que te proporcione el banco.
Antes de realizarla, verifica cuidadosamente la información de destino y el tiempo que puede tardar en aplicarse (usualmente es un día hábil). Sin embargo, si utilizas este método cerca de la fecha límite, considera el horario y las condiciones de procesamiento de la institución.
Pago en efectivo
Si prefieres pagar en efectivo, algunos bancos o plataformas financieras ofrecen esta opción en sucursales, cajeros automáticos que aceptan depósitos, tiendas de conveniencia y corresponsales bancarios autorizados. Estos últimos pueden ser establecimientos comerciales, farmacias, supermercados o telégrafos habilitados para realizar este tipo de operaciones.
Es una opción útil si no manejas banca o plataformas digitales, pero el reflejo del pago suele tardar más que un pago electrónico, así que no lo dejes para último momento. Por eso, después de pagar, conserva el comprobante hasta confirmar que la operación quedó registrada.
Domiciliación del pago
Con la domiciliación autorizas al banco o plataforma financiera a retirar automáticamente de una cuenta el monto preciso para cubrir tu tarjeta. Esta opción te ayuda a no olvidar la fecha límite y pagos fuera de plazo, pero antes de activarla, revisa el importe que se cobrará automáticamente y asegúrate de tener fondos suficientes en la cuenta para no generar un rechazo o una comisión adicional.
Si tu objetivo es evitar intereses, confirma que la domiciliación cubra el monto necesario para no generarlos y no solamente el pago mínimo.
¿Cómo pagar tu tarjeta de crédito Klar?
Si eres usuario de Klar o estás considerando solicitar una de sus tarjetas, el proceso de pago se adapta por completo a un ecosistema digital y flexible. Tienes tres alternativas principales para pagar tu tarjeta Klar de manera rápida y segura:
Pago directo desde la app Klar con tu saldo disponible
La forma más directa y rápida de liquidar tu crédito es utilizar los fondos que tienes en tu cuenta de débito Klar. Para eso sigue los siguientes pasos:
- Inicia sesión en tu app.
- Ve a la sección “crédito disponible”.
- Da clic en “pagar ahora” (se muestran todas las opciones de pago: pago mínimo, pago para no generar intereses, pago total y otro monto).
- Selecciona el monto que deseas (en caso de que no cuentes con el saldo total para pagar tu deuda, podrás realizar un depósito en cualquiera de los establecimientos disponibles o realizar una transferencia bancaria SPEI con tu número de CLABE interbancaria).
- Una vez que hayas seleccionado la opción que prefieras, revisa el resumen de tu pago y da clic en continuar.
- Confirma la transacción.
- Listo, tu pago ha sido realizado.
Transferencia bancaria (SPEI) desde otro banco
Si guardas tu dinero en otra institución financiera, puedes abonar a tu tarjeta Klar realizando una transferencia por SPEI. Para hacerlo:
- Copia tu STP / CLABE interbancaria de 18 dígitos asociada a Klar desde tu aplicación.
- Ingresa a la app o banca en línea de tu otro banco y da de alta dicha CLABE como nueva cuenta de destino (el banco receptor aparecerá como STP o Klar).
- Transfiere la cantidad exacta que deseas pagar.
- El saldo suele reflejarse en un par de minutos.
Pago en efectivo en tiendas y corresponsales participantes
Si prefieres pagar en efectivo, puedes hacer un depósito en cualquiera de los comercios disponibles en tu app de Klar. Entre las opciones se encuentran 7-Eleven, Kiosko, Walmart, Walmart Express, Bodega Aurrera, Farmapronto, Soriana y Tiendas 3B.
Consulta directamente en la app qué establecimientos están disponibles para realizar tu depósito, ya que Klar continúa incorporando nuevos comercios de manera progresiva para ofrecer más opciones.
Guarda el comprobante de la operación hasta confirmar en la app que el depósito se haya reflejado correctamente.
¿Cómo evitar olvidar el pago de mi tarjeta de crédito?
Olvidar un pago te cuesta más de lo que parece.Te cobran intereses moratorios, comisiones y afecta tu registro ante las sociedades de información crediticia, lo cual puede tardar en repararse. Evitarlo no es cuestión de orden, sino protección directa para tu bolsillo.
Es que la mayoría de los atrasos no ocurren porque no tengas el dinero, sino porque se te pasa la fecha. Puedes evitarlo aplicando estas estrategias:
Activa recordatorios antes de la fecha límite de pago
Configura alertas en la app de tu banco o plataforma financiera, en tu calendario o en tu celular con unos días de anticipación de la fecha límite. También puedes sincronizar tus recordatorios con tu correo electrónico.
Ese margen de tiempo te permite resolver cualquier inconveniente si el pago tarda en reflejarse o si necesitas reunir el dinero.
Configura el pago automático de tu tarjeta
Si tu banco o plataforma financiera ofrece domiciliación, puedes autorizar el cargo automático desde una cuenta bancaria. Esta alternativa reduce el riesgo de olvidar la fecha de pago y puede ser especialmente útil si tienes ingresos y gastos recurrentes.
Antes de activarla, verifica qué cantidad se cargará automáticamente y haz lo posible por mantener fondos suficientes en la cuenta. Si quieres evitar intereses, confirma que el importe domiciliado corresponda al monto necesario para no generarlos.
Revisa tu fecha de corte y fecha de pago cada mes
Estas fechas pueden variar ligeramente entre ciclos, o incluso cambiar si tu banco realiza algún ajuste en tu cuenta, así que no trates de recordarlas de una vez para siempre. Confirmarlas mes con mes en tu estado de cuenta te evita el error de confundir la fecha de corte con la fecha límite.
Mantén dinero disponible para cubrir el pago
No basta con recordar la fecha: también necesitas contar con recursos suficientes para realizar el pago. Separa el dinero correspondiente a tus consumos con tarjeta en cuanto recibas tu sueldo o ingresos del mes.
Apartar ese dinero con anticipación reduce el riesgo de llegar a la fecha límite sin liquidez. Si tus ingresos varían cada mes, revisa con mayor frecuencia cuánto tienes disponible y cuánto debes cubrir
Consulta regularmente el saldo de tu tarjeta
No esperes hasta la fecha límite para revisar tu saldo. Consultar periódicamente tus movimientos te permite detectar compras que no recuerdas, identificar cargos pendientes y anticipar el monto que tendrás que cubrir.
Además, revisar tu tarjeta con frecuencia te ayuda a conocer cómo estás utilizando tu línea de crédito y a ajustar tus gastos antes de que el saldo se acumule.
Preguntas frecuentes sobre cómo pagar una tarjeta de crédito
¿Dónde revisar cuánto tienes que pagar de tu tarjeta y cuándo vence?
Puedes consultar esta información en tu estado de cuenta, aplicación móvil, banca en línea o los canales oficiales de tu banco o plataforma financiera.
Busca principalmente la fecha límite de pago, el pago mínimo y el pago para no generar intereses. El estado de cuenta también debe mostrar información sobre tus movimientos y saldo.
¿Puedo pagar mi tarjeta de crédito en efectivo?
Sí, cuando tu banco o plataforma financiera ofrece este canal. Puedes hacerlo en una sucursal o en determinados corresponsales autorizados. Antes de pagar, verifica si existe alguna comisión, el horario disponible y cuánto tarda en aplicarse. Guarda el comprobante hasta confirmar que el pago aparece en tu cuenta.
¿Puedo pagar mi tarjeta de crédito desde otro banco?
Sí. Muchos bancos o plataformas financieras permiten realizar el pago desde una cuenta de otra institución mediante transferencia, aunque el procedimiento y los datos necesarios pueden variar. Revisa las instrucciones del emisor y realiza la operación con suficiente anticipación respecto de tu fecha límite.
¿Qué pasa si pago antes de la fecha límite?
Pagar antes de la fecha límite te permite cumplir oportunamente con la obligación correspondiente y reducir el riesgo de un atraso. Además, si cubres el pago para no generar intereses dentro del plazo establecido, puedes evitar el financiamiento de ese saldo, de acuerdo con las condiciones de tu tarjeta.
Sin embargo, pagar antes no significa que automáticamente dejes de generar intereses si ya arrastras un saldo financiado de periodos anteriores. En ese caso, revisa las condiciones específicas de tu tarjeta.
¿Qué pasa si pago después de la fecha límite?
Un pago posterior a la fecha límite puede generar intereses de mora, cargos por pago tardío, gastos de cobranza u otros cargos previstos en el contrato. Además, un retraso puede afectar tu historial crediticio dependiendo de su duración y de la información que reporte la institución.
Si olvidaste pagar, realiza el pago cuanto antes y revisa en tu estado de cuenta qué cargos se aplicaron.
¿Por qué pagué mi tarjeta y todavía no se refleja?
Puede ocurrir porque el medio que utilizaste requiere un tiempo para procesar y aplicar la operación. También pueden influir horarios, días inhábiles o los procesos internos de las instituciones involucradas.
Conserva el comprobante y revisa nuevamente tu cuenta cuando haya transcurrido el plazo informado por el banco o institución financiera. Si el pago sigue sin aparecer, contacta al emisor y proporciona los datos de la operación.
¿Puedo hacer varios pagos a mi tarjeta durante el mes?
Sí, en muchos casos puedes realizar varios pagos durante el ciclo, pero las condiciones pueden variar según el banco o plataforma financiera y el producto. Hacer pagos parciales durante el mes puede ayudarte a distribuir mejor tus gastos y reducir el saldo pendiente. Sin embargo, debes seguir revisando tu estado de cuenta y asegurarte de cubrir el monto requerido antes de la fecha límite.
¿Se puede pagar una tarjeta de crédito con otra tarjeta de crédito?
Generalmente no puedes realizar un pago directo entre dos tarjetas como si transfirieras dinero de una cuenta bancaria a otra. Sin embargo, existen alternativas como las transferencias de saldo o determinados productos que te permiten utilizar una línea de crédito para cubrir otra deuda. Recuerda que estas opciones pueden incluir intereses, comisiones o condiciones especiales.
Solicita tu tarjeta de crédito Klar
Pagar tu tarjeta de crédito a tiempo es una parte clave para mantener tus finanzas en orden y aprovechar mejor tu línea de crédito. Revisar desde la app cuánto debes, cuál es tu fecha límite de pago y qué opciones tienes disponibles puede ayudarte a evitar intereses y llevar un mejor control de tus gastos.
También es importante conocer los costos asociados a tu tarjeta. Con la tarjeta de crédito Klar puedes evitar algunos cobros habituales: tienes $0 de anualidad, $0 en comisiones por contratación o apertura, $0 en comisiones de mantenimiento, $0 en penalizaciones por uso mínimo y $0 en cobros por reposición.
Conoce la tarjeta Klar, revisa sus beneficios y administra tus pagos directamente desde tu celular.
¿Qué significa tarjeta declinada? Causas y cómo resolverlo
Si te has encontrado con el mensaje de “tarjeta declinada” justo cuando pagas algo, es posible que quieras saber qué significa y cuáles son los motivos por los que puede presentarse esta situación al realizar una transacción.
¿Qué significa que una tarjeta sea declinada?
Cuando una tarjeta es declinada significa que la institución financiera no autorizó la transacción que intentabas realizar.
Esto puede suceder al pagar en una tienda física o al intentar realizar una compra por internet. El sistema revisa diferentes factores antes de aprobar el pago y, si algo no coincide con las condiciones de la tarjeta, la operación puede detenerse.
Vale la pena mencionar que una tarjeta declinada no significa automáticamente que esté cancelada. En realidad, puede tratarse únicamente de una compra que no pudo procesarse. Incluso, es posible que la misma tarjeta funcione correctamente minutos después del primer intento.
Diferencia entre tarjeta declinada, rechazada y bloqueada
Cuando una compra no se puede completar, es común encontrarse con mensajes como “tarjeta declinada”, “tarjeta rechazada” o “tarjeta bloqueada”. Aunque están relacionados, existen algunas diferencias.
¿Por qué mi tarjeta aparece como declinada?
Existen diferentes razones por las que una compra puede no ser procesada:
Saldo o crédito insuficiente
Una de las razones más comunes es no tener suficiente saldo disponible en una tarjeta de débito o suficiente crédito disponible en una tarjeta de crédito. Si el monto de la compra supera lo que tienes disponible, la institución financiera puede declinar la operación. Por ello, es importante revisar cuánto dinero o crédito puedes utilizar antes de realizar el pago.
Datos de la tarjeta incorrectos
Cuando se trata de una compra en línea, un número incorrecto, una fecha de vencimiento equivocada o un CVV mal escrito pueden impedir que el pago sea autorizado.
Es por eso que, antes de intentar nuevamente, debes revisar cuidadosamente todos los datos ingresados.
Tarjeta vencida
Las tarjetas tienen una fecha de vencimiento y, una vez que ésta llega, ya no pueden utilizarse para realizar compras. Por ello, si intentas pagar con una tarjeta que ya expiró, la operación puede ser declinada automáticamente. En estos casos, debes revisar si tu institución financiera ya emitió una nueva tarjeta.
Tarjeta bloqueada o congelada
Si tu tarjeta se encuentra bloqueada o congelada, las compras pueden ser declinadas hasta que vuelvas a activarla. Esta función suele utilizarse como una medida de seguridad cuando no estás utilizando la tarjeta o detectas alguna actividad inusual.
Excediste el límite de crédito
En una tarjeta de crédito, tener una línea determinada no significa que todo ese dinero esté disponible para gastar. Si ya utilizaste una parte de tu crédito y la nueva compra supera el monto disponible, la operación puede ser declinada.
La compra supera tus límites de operación
También pueden existir límites para determinadas operaciones, compras o montos. Por ello, aunque tengas suficiente saldo o crédito disponible, una transacción puede ser declinada si supera la cantidad permitida por tu tarjeta.
Se detectó una operación inusual
Los sistemas de seguridad pueden identificar una compra que no coincide con tu comportamiento habitual. Esto puede ocurrir cuando realizas una operación de un monto elevado, en un lugar diferente al acostumbrado o desde otro país.
Compras en línea o internacionales desactivadas
Algunas tarjetas permiten controlar desde la aplicación qué tipo de operaciones pueden realizarse. Si las compras en línea o internacionales se encuentran desactivadas, la transacción puede ser declinada aunque tengas suficiente saldo o crédito disponible.
Problemas con la terminal o el comercio
Una terminal con fallas, problemas de conexión a internet o errores en la red de pagos también pueden impedir que una transacción se complete correctamente. En estos casos, la tarjeta puede funcionar con normalidad y el inconveniente se registra directamente en el sistema de pago del establecimiento.
Fallas temporales del banco o la red de pagos
En ocasiones, la institución financiera o la red que procesa los pagos puede presentar una falla temporal. Si tu tarjeta funcionaba con normalidad, y de repente varias operaciones comienzan a fallar, puede valer la pena esperar unos minutos y volver a intentarlo.
¿Por qué mi tarjeta es declinada si tengo dinero?
Es importante recordar que tener dinero en la cuenta no es el único factor que determina si una operación es aprobada o no.
Saldo disponible vs. saldo total
El saldo total que aparece en tu cuenta no necesariamente representa el dinero que puedes utilizar inmediatamente. Lo importante es revisar el saldo disponible, ya que este considera las operaciones que pueden estar afectando temporalmente la cantidad que puedes gastar.
Retenciones o cargos pendientes
Algunos comercios pueden realizar retenciones temporales al momento de procesar una compra, por lo que el monto puede aparecer como pendiente y reducir el saldo disponible. Esto puede ocurrir incluso cuando la transacción finalmente no se completa, ya que la cantidad retenida puede tardar un tiempo en liberarse.
Límites diarios de compra
También puedes tener suficiente dinero, pero haber alcanzado un límite diario de compra diario establecido para tu tarjeta. En este caso, las siguientes transacciones podrían ser declinadas hasta que el límite se restablezca, aunque todavía tengas saldo disponible en tu cuenta.
Bloqueos de seguridad
Finalmente, una compra puede ser detenida por motivos de seguridad aunque tengas saldo disponible. Una operación inusual puede activar mecanismos de protección por parte de la institución financiera.
¿Me pueden cobrar aunque la transacción haya sido declinada?
Una compra declinada no significa que el comercio haya recibido el dinero de manera definitiva.
Sin embargo, en algunos casos puede aparecer temporalmente un cargo pendiente relacionado con el intento de pago. Esto no necesariamente significa que el cobro se haya completado.
Si la operación no se concreta, el monto puede liberarse posteriormente. Si el movimiento permanece o aparece como un cargo definitivo, lo recomendable es revisar el caso con el comercio en el que se realizó la operación y la institución financiera.
¿Cómo evitar que tu tarjeta sea declinada?
Aunque no todos los rechazos pueden prevenirse, algunos sí pueden evitarse con pequeños hábitos.
- Mantén saldo o crédito disponible
- Revisa los límites de tu tarjeta
- Activa compras en línea e internacionales cuando sea necesario
- Mantén actualizados tus datos
- Revisa las notificaciones de seguridad de la app.
¿Cómo resolver una tarjeta declinada desde la app de Klar?
Si tu Tarjeta de crédito Klar fue declinada y no sabes exactamente qué está pasando, hay algunos puntos que puedes revisar directamente desde la aplicación.
Lo primero es verificar que tengas encendida la opción con la que quieres realizar tu compra, ya sea Cuenta o Crédito. Además, entra a la sección “Mis tarjetas” y comprueba que tu Tarjeta Klar no se encuentre bloqueada.
En caso de que estés utilizando tu tarjeta física por primera vez, también es importante asegurarte de que ya haya sido activada desde la app de Klar. Y si recientemente cambiaste tu NIP, recuerda que tendrás que sincronizarlo en un cajero Scotiabank, HSBC, Banorte o Santander. En este caso, es importante que la opción “Crédito” no se encuentre encendida en la aplicación.
¿Ya revisaste todo y tu tarjeta continúa sin funcionar?, entonces puede tratarse de un problema con la propia tarjeta física. Si sospechas que está dañada, puedes solicitar una nueva directamente desde la aplicación.
Para hacerlo, entra a “Mis tarjetas”, selecciona “Solicitar nueva” y sigue las indicaciones. Antes de confirmar, revisa que la dirección de envío sea correcta. Si necesitas modificarla, puedes hacerlo desde “Datos Personales”, dentro del apartado “Perfil de Usuario”.
Y aquí viene una buena noticia; la primera reposición de tu Tarjeta física Klar es completamente gratis, incluido el envío.
Así que, si después de revisar el estado de tu tarjeta, la opción de Cuenta o Crédito y su activación el problema continúa, es posible que la tarjeta física necesite ser reemplazada.
Preguntas frecuentes sobre tarjetas declinadas
¿Qué significa “pago declinado”?
Un pago declinado significa que la institución financiera no autorizó la transacción que intentabas realizar. Esto puede ocurrir por diferentes motivos, como saldo insuficiente, límites de compra, datos incorrectos o alguna medida de seguridad aplicada a la tarjeta.
¿Cuántas veces puedo intentar pagar con una tarjeta declinada?
No existe una cantidad específica de intentos permitidos cuando una tarjeta es declinada, sin embargo, si la operación continúa sin ser autorizada, lo más recomendable es revisar primero qué está ocasionando el problema antes de intentar nuevamente.
¿Qué pasa si intento varias veces una tarjeta declinada?
Dependiendo del comercio, pueden generarse autorizaciones o retenciones temporales. Es por eso que es conveniente revisar los movimientos realizados antes de repetir muchas veces la misma operación.
¿Cómo saber si mi tarjeta está bloqueada?
Para comprobar si tu tarjeta está bloqueada, puedes revisar su estado directamente desde la aplicación de tu institución financiera. Si aparece como bloqueada o apagada, podrás identificarlo desde ahí.
¿Por qué mi tarjeta funciona en algunos comercios y en otros no?
Que tu tarjeta funcione con normalidad en algunos establecimientos y sea declinada en otros puede estar relacionado con el tipo de comercio o de operación que estás intentando realizar. También puede ocurrir por restricciones específicas de la tarjeta, límites de compra o alguna falla en la terminal del establecimiento.
¿Qué hago si todas mis compras son rechazadas?
Si todas tus compras están siendo rechazadas, comienza por revisar que tu tarjeta se encuentre activa y que tengas saldo o crédito disponible. También puedes comprobar si existe algún bloqueo o límite que esté impidiendo las operaciones. Si el problema continúa en diferentes establecimientos, será necesario contactar a tu institución financiera.
¿Una tarjeta declinada significa que fue cancelada?
En realidad no. Que una transacción haya sido declinada no significa que la tarjeta haya sido cancelada; en muchas ocasiones, el rechazo está relacionado únicamente con esa operación y la tarjeta puede continuar funcionando con normalidad para realizar otras compras.
¿Por qué mi tarjeta es declinada al comprar por internet?
Las compras por internet pueden ser declinadas por muchos motivos, desde datos incorrectos de la tarjeta hasta tener desactivadas las compras en línea. También puede ocurrir que la institución financiera observe la operación como inusual y solicite una validación adicional antes de autorizar el pago.
¿Por qué mi tarjeta es declinada en una compra internacional?
Las compras internacionales pueden ser declinadas si este tipo de operaciones está restringido o desactivado en tu tarjeta. También es posible que la institución financiera detecte la transacción como inusual debido al lugar donde se realiza y aplique una medida de seguridad para proteger tu cuenta.
¿Una tarjeta declinada afecta mi historial crediticio?
No. Que una compra sea declinada no afecta por sí misma tu historial crediticio, ya que se trata de una transacción que no fue autorizada. Sin embargo, si el motivo está relacionado con pagos atrasados o un incumplimiento en tu tarjeta de crédito, esa situación sí puede tener consecuencias en tu historial.
¿Qué hacer si aparece un cargo pendiente de una compra rechazada?
Si intentaste realizar una compra, la operación fue rechazada y aun así aparece un cargo pendiente, no necesariamente significa que el dinero se haya cobrado de manera definitiva. En algunos casos, el comercio puede generar una autorización temporal para comprobar que la tarjeta es válida. Si la compra no se completa, esa operación puede quedar pendiente hasta que se libere.
Pago mínimo de tarjeta de crédito: qué es y cómo funciona
El pago mínimo de una tarjeta de crédito es uno de los montos más importantes que aparecen en tu estado de cuenta. Aunque cubrirlo te permite cumplir con el pago requerido del periodo, no siempre es la opción más conveniente para reducir tu deuda.
Entender qué significa, cómo funciona y en qué se diferencia del pago para no generar intereses te ayudará a tomar mejores decisiones al momento de pagar tu tarjeta.
¿Qué significa el pago mínimo de tu tarjeta?
El pago mínimo es la cantidad más baja que debes cubrir antes de la fecha límite de pago para mantener tu cuenta al corriente. Puedes encontrarlo en tu estado de cuenta junto con otros datos importantes, como el pago para no generar intereses, la fecha de corte y la fecha límite de pago.
La principal diferencia entre ambos montos es:
- Pago mínimo: cantidad mínima requerida para cumplir con el pago del periodo.
- Pago para no generar intereses: monto que debes cubrir para evitar intereses sobre el saldo correspondiente al periodo.
Aunque pagar el mínimo puede ser útil cuando no puedes cubrir una cantidad mayor, hacerlo de forma recurrente puede hacer que tardes más tiempo en liquidar tu deuda.
¿Cómo funciona el pago mínimo de una tarjeta de crédito?
El pago mínimo se establece en cada ciclo de facturación. Cuando llega la fecha de corte, se contabilizan los movimientos realizados durante ese periodo y se genera un nuevo estado de cuenta con la cantidad que deberás pagar antes de la fecha límite.
Por ejemplo, supongamos que tu estado de cuenta muestra:
- Pago mínimo: $500 MXN
- Pago para no generar intereses: $5,000 MXN
Si pagas $500 MXN dentro del plazo establecido, cumples con el pago requerido para ese periodo. Sin embargo, parte del saldo seguirá pendiente y podrá generar intereses.
Si cubres los $5,000 MXN indicados como pago para no generar intereses, evitas que se generen intereses sobre el saldo correspondiente a ese periodo.
En la práctica, mientras menor sea el monto que pagues respecto de tu deuda total, más tiempo puede tomar liquidarla.
¿Cómo se calcula el pago mínimo de una tarjeta de crédito?
En México, existen reglas establecidas por Banco de México para determinar el pago mínimo de una tarjeta de crédito. Como referencia, se comparan los siguientes cálculos y se toma el monto que resulte mayor:
- 1.5% del saldo insoluto de la parte revolvente de la tarjeta, sin incluir los intereses ni el IVA del periodo, más los intereses y el IVA correspondientes.
- 1.25% del límite de crédito de la tarjeta.
La institución financiera puede establecer un pago mínimo mayor al resultado de estos cálculos, por lo que el monto puede variar dependiendo de tu tarjeta y de las condiciones de tu crédito.
Para entenderlo mejor, imagina que tienes una tarjeta con una línea de crédito de $20,000 MXN y un saldo revolvente de $8,000 MXN al llegar la fecha de corte.
Los cálculos de referencia serían:
- 1.5% de $8,000 MXN = $120 MXN, más los intereses y el IVA correspondientes.
- 1.25% de $20,000 MXN = $250 MXN.
Para determinar el pago mínimo, se comparan ambos resultados una vez que se han sumado los intereses y el IVA al primer cálculo, y se toma como referencia el monto que resulte mayor. La institución financiera también puede establecer un pago mínimo superior.
Esto significa que el pago mínimo no corresponde necesariamente a un porcentaje fijo de todo lo que debes. El monto puede depender de tu saldo, límite de crédito, intereses y otros elementos considerados en el cálculo.
La cantidad que debes pagar en cada periodo aparece directamente en tu estado de cuenta y depende de tus movimientos, saldo, intereses y condiciones de crédito.
¿Qué pasa si solo pago el mínimo de mi tarjeta de crédito?
Si solo cubres el pago mínimo dentro de la fecha límite, puedes mantener tu crédito al corriente. Sin embargo, puede quedar un saldo pendiente que genere intereses. Esto puede hacer que tardes más tiempo en liquidar la deuda y que el costo del financiamiento sea mayor.
Además, si continúas utilizando tu tarjeta mientras mantienes un saldo pendiente, tu deuda puede aumentar y hacer más difícil reducirla.
Pagar el mínimo puede ser una opción cuando tienes un imprevisto y no puedes cubrir un monto mayor. Si esta situación se vuelve frecuente, revisa tu presupuesto y considera cuánto puedes destinar al pago de tu tarjeta.
Pago mínimo vs. pago para no generar intereses: ¿cuál es la diferencia?
Aunque ambos aparecen en tu estado de cuenta, tienen funciones diferentes.
El pago mínimo es el monto requerido para mantenerte al corriente, el pago para no generar intereses es lo que debes pagar para liquidar los conceptos correspondientes del periodo y evitar intereses ordinarios.
Si tu presupuesto lo permite, cubrir el pago para no generar intereses puede ayudarte a evitar el costo financiero asociado con mantener un saldo revolvente, es decir, la parte de tu deuda que no pagaste al llegar la fecha límite y que queda pendiente para el siguiente periodo.
Por eso, cuando revises tu estado de cuenta, no te fijes únicamente en el pago mínimo. También revisa el monto para no generar intereses y la fecha límite.
¿Qué pasa si pago más del mínimo pero menos del pago para no generar intereses?
Pagar más del mínimo puede ayudarte a reducir el saldo pendiente en mayor medida que si solo cubres el monto mínimo.
Sin embargo, si el pago que realizas es menor al monto indicado para no generar intereses, puede permanecer un saldo sujeto a intereses.
Por ejemplo:
- Pago mínimo: $500 MXN
- Pago para no generar intereses: $5,000 MXN
- Pago realizado: $2,500 MXN
En este caso, realizaste un pago superior al mínimo, pero no cubriste el monto para no generar intereses, entonces restan $2,500 MXN que pueden generar intereses.
Por eso, debes revisar las condiciones de tu tarjeta para conocer cómo se calcularán los intereses sobre el saldo pendiente.
¿Qué significa “pago mínimo más Meses Sin Intereses”?
Cuando tienes compras a Meses Sin Intereses, cada una genera una parcialidad que debes cubrir durante el plazo establecido.
Por ejemplo, si realizas una compra de $1,200 MXN a 6 Meses Sin Intereses, la parcialidad correspondiente sería de $200 MXN por mes, siempre que no existan otros conceptos que modifiquen el monto.
Estas parcialidades forman parte de tus compromisos de pago. Por eso, al revisar tu estado de cuenta, considera tanto el pago mínimo como las mensualidades de tus compras a Meses Sin Intereses.
Riesgos de pagar solo el mínimo de tu tarjeta de crédito
El pago mínimo puede ayudarte a mantener tu crédito al corriente cuando no puedes cubrir un monto mayor. Sin embargo, utilizarlo de forma habitual puede tener algunas consecuencias:
- Puedes tardar más en liquidar la deuda: una parte del saldo permanece pendiente después de cada pago.
- Puedes pagar más intereses: el saldo que permanezca financiado puede generar intereses de acuerdo con las condiciones de tu tarjeta.
- Puedes tener menos crédito disponible: mientras mantengas un saldo pendiente, una parte de tu línea puede permanecer ocupada.
- Tu deuda puede aumentar si continúas haciendo compras: nuevos cargos pueden sumarse al saldo pendiente.
Estrategias para usar mejor tu tarjeta de crédito
Una buena administración empieza por conocer cuánto puedes pagar y cuándo debes hacerlo. Si no tienes tan claro por dónde empezar, estas estrategias pueden ayudarte:
- Revisa tu fecha de corte y fecha límite. Así puedes organizar tus compras y pagos de acuerdo con tu ciclo de facturación.
- Identifica el pago para no generar intereses. Si está dentro de tu presupuesto, cubrir este monto puede ayudarte a evitar intereses ordinarios sobre el saldo correspondiente.
- Si no puedes pagar todo, considera pagar más del mínimo. Un pago mayor puede ayudarte a reducir el saldo pendiente con mayor rapidez.
- Incluye tus compras a Meses Sin Intereses en tu presupuesto. Las mensualidades representan compromisos de pago que debes considerar en tus gastos.
- Evita acumular nuevas compras mientras reduces una deuda. Si continúas utilizando tu línea de crédito, el saldo pendiente puede aumentar.
- Revisa tu estado de cuenta. Consulta el saldo, pago mínimo, pago para no generar intereses, fechas de corte y límite, así como los demás conceptos de tu crédito.
Con Klar, lleva el control de tu tarjeta y tus pagos
Con la tarjeta de crédito Klar puedes consultar tus compras, movimientos y pagos directamente desde la app, para llevar un mejor control de tus gastos desde un solo lugar.
Además, es una tarjeta sin anualidad, ni comisión por apertura o mantenimiento, cuenta con el respaldo de Mastercard y puedes solicitarla 100% online.
Solicita tu tarjeta de crédito Klar, recibe respuesta en minutos y comienza a administrar tus pagos desde la app.
Preguntas frecuentes
¿Cuál es el pago para no generar intereses?
Es el monto que debes cubrir antes de la fecha límite para liquidar los conceptos correspondientes del periodo y evitar intereses ordinarios, de acuerdo con las condiciones de tu tarjeta.
Puedes consultar este monto directamente en tu estado de cuenta.
¿El pago mínimo de una tarjeta de crédito genera intereses?
Pagar únicamente el mínimo puede dejar un saldo pendiente. Ese saldo puede generar intereses de acuerdo con la tasa y las condiciones de tu tarjeta.
Si tu presupuesto lo permite, cubrir el pago para no generar intereses puede ayudarte a evitar este costo financiero sobre el saldo correspondiente.
¿Qué pasa si no pago mi tarjeta de crédito?
Si no cubres el pago requerido antes de la fecha límite, puedes generar cargos o intereses por atraso que puede afectar tu historial crediticio. Si tienes dificultades para realizar el pago, revisa tus opciones antes de que el atraso se prolongue.
Si no uso mi tarjeta de crédito, ¿me cobran?
Depende de las condiciones de cada tarjeta. Algunas pueden contemplar anualidad u otras comisiones, mientras que otras no.
Antes de contratar una tarjeta, revisa las comisiones y condiciones del producto.
En el caso de la tarjeta de crédito Klar, no se cobra anualidad ni comisión por apertura o mantenimiento.
¿Por qué no debes pagar solo el mínimo de tu tarjeta de crédito?
Pagar el mínimo puede ayudarte a mantener tu crédito al corriente cuando no puedes cubrir un monto mayor. Sin embargo, hacerlo de forma habitual puede prolongar el tiempo que tardas en liquidar la deuda y aumentar el costo del financiamiento.
Si tu presupuesto lo permite, un pago mayor puede ayudarte a reducir el saldo pendiente con mayor rapidez.
¿Puedo pagar solo el mínimo de la tarjeta de crédito todos los meses?
Puedes cubrir el pago mínimo establecido siempre que lo hagas dentro de la fecha límite y cumplas con las condiciones de tu tarjeta. Sin embargo, utilizar esta estrategia durante un periodo prolongado puede hacer que tardes más en liquidar el saldo y que aumente el costo del financiamiento.
¿Cuánto tarda en liquidar una tarjeta pagando solo el mínimo?
No existe un plazo único. El tiempo depende del saldo pendiente, la tasa de interés, el pago mínimo, las condiciones de tu tarjeta y de si realizas nuevas compras. Tu estado de cuenta puede incluir información sobre el tiempo estimado para liquidar una deuda bajo determinados supuestos.
¿Pagar el mínimo afecta mi historial crediticio?
Pagar el mínimo dentro de la fecha límite no implica por sí mismo un atraso. Si cumples con el pago requerido, tu crédito puede mantenerse al corriente. En cambio, dejar de cubrir el pago requerido o realizarlo después de la fecha límite puede afectar tu historial crediticio.
¿Pagar el mínimo afecta mi historial en Buró de Crédito?
Pagar el mínimo a tiempo no equivale a tener un atraso en Buró de Crédito. Lo importante es cumplir con las obligaciones de pago de tu tarjeta.
Klar reporta cada vez que compras o pagas tu tarjeta para ayudarte a mejorar tu puntaje crediticio.

Cómo pagar una tarjeta de crédito con otra: tutoriales y alternativas
Sí, en México es posible cuando quieres cubrir la deuda de otra, pero no es igual a una compra habitual. Por eso, antes de hacerlo, vale la pena que conozcas cómo funciona, cuánto te cuesta realmente y si existen caminos más sanos para tu bolsillo y tu historial crediticio. Acá te decimos lo que debes saber antes de intentarlo.
¿Se puede pagar una tarjeta de crédito con otra tarjeta de crédito?
Sí, aunque normalmente no puedes hacerlo de forma directa. En México existen alternativas que te permiten usar el crédito disponible de una tarjeta para cubrir el saldo de otra.
Esta práctica, conocida como “bicicleta” o carrusel de deudas, puede darte mayor liquidez y facilitar cómo manejas tus pagos, pero también puede aumentar el costo de lo que debes. Además, no todos los bancos o plataformas financieras ni todas las tarjetas ofrecen las mismas opciones. Antes de recurrir a ella, revisa sus condiciones, comisiones e intereses: pagar una tarjeta con otra no elimina la deuda, solo la traslada.
Formas de pagar una tarjeta de crédito con otra en México
Tienes tres vías efectivas para mover dinero de una tarjeta a otra. Cada una puede ayudarte a resolver el mismo problema “ganar tiempo”, pero con reglas y costos distintos.
Disposición de efectivo de una tarjeta de crédito
Retiras dinero en efectivo usando tu línea de crédito, ya sea en un cajero automático o comercio y con ese dinero pagas la otra tarjeta.
Es la opción más rápida y accesible, pero también la más costosa, ya que esta operación por lo general genera comisiones y, dependiendo de las condiciones de tu tarjeta, también puede acumular intereses desde el momento de la operación, sin ningún periodo de gracia.
CONDUSEF establece que la comisión por disposición de efectivo puede representar entre 6% y 10% del monto retirado, dependiendo del emisor. Por eso, úsala conscientemente, solo después de calcular cuánto terminarás pagando.
En Klar puedes usar la función de "Efectivo Inmediato" en la aplicación y disponer de una parte de tu línea de crédito aprobada.
Transferir dinero desde una tarjeta de crédito
Algunos bancos y plataformas financieras permiten utilizar parte de tu línea de crédito para transferir dinero desde tu tarjeta a una cuenta bancaria, ya sea propia o de un tercero, a través de la app o la banca en línea. De esta forma, puedes disponer de esos recursos para pagar otra tarjeta de crédito. Sin embargo, esta opción no está disponible en todas las instituciones.
Con Klar puedes transferir dinero desde tu tarjeta de crédito a través de la app en pocos pasos.
Esta alternativa funciona de forma similar a una disposición de efectivo: los intereses pueden comenzar a acumularse desde el momento de la operación y pueden existir comisiones. Antes de utilizarla, revisa la tasa y los cargos. No des por hecho que será más económico que retirar efectivo. Compara ambas opciones y elige la que tenga el menor costo total.
Transferencia de saldo entre tarjetas de crédito
Algunos bancos o plataformas financieras ofrecen la opción de transferir el saldo pendiente de una tarjeta de crédito a otra. Esta operación, conocida como Balance Transfer, suele utilizarse para acceder a una tasa de interés más baja, pagos fijos u otras condiciones de pago más convenientes durante un periodo determinado.
A diferencia de una disposición de efectivo, no recibes el dinero directamente: la deuda se transfiere de una tarjeta a otra. Este servicio no está disponible en todos los bancos o plataformas financieras y sus condiciones pueden variar según la institución.
Antes de elegir esta opción, compara la tasa de interés, el plazo, las comisiones y el CAT. Una mensualidad más baja no significa necesariamente que pagarás menos en total, por lo que conviene verificar que las nuevas condiciones realmente reduzcan el costo de tu deuda.
¿Cuánto cuesta pagar una tarjeta de crédito con otra en México?
El costo real de saldar la cuenta de una tarjeta con otra varía según la vía que elijas y las condiciones específicas de cada tipo de tarjeta. De allí que conviene que revises el gasto total antes de mover tu deuda, así evitas que un alivio momentáneo termine convirtiéndose en una carga financiera más grande.
Comisiones por transferencia desde una tarjeta de crédito
Si tu tarjeta te permite mover dinero hacia otra cuenta, el banco te cobra una comisión por realizar esta operación, generalmente un porcentaje del monto transferido que va del 4% al 10%, según la institución y el producto que tengas contratado. Ese cargo se suma a tu deuda desde el momento mismo de la transferencia, lo que reduce cualquier ahorro que esperes obtener con esta estrategia.
Antes de aceptar la operación, revisa el porcentaje exacto que aplica tu banco y haz el cálculo en pesos. Por ejemplo, transferir $5,000 MX con una comisión del 8% representa un costo inicial de $400 MX, sin considerar otros posibles cargos o intereses que pueda aplicar la institución financiera.
Comisión por disposición de efectivo
Retirar efectivo con tu tarjeta de crédito representa un costo adicional: el banco cobra una comisión por usar tu línea de esta manera. Según datos de CONDUSEF, la comisión por disposición de efectivo en cajero de tu propio banco oscila entre 6% y 10% del monto que retires, dependiendo de la institución.
Por ejemplo, si tu banco aplica una comisión del 7% y retiras $8,000 MXN, pagarías $560 MXN de comisión, antes de IVA. A este costo pueden sumarse los intereses generados por la disposición y otros cargos, de acuerdo con las condiciones de tu tarjeta. Por eso, CONDUSEF insiste en revisar bien estas comisiones antes de disponer de efectivo: lo que parece una solución rápida puede convertirse en una de las formas más caras de financiamiento disponibles.
Intereses de la nueva tarjeta
Pasar una deuda de una tarjeta a otra no la elimina, simplemente cambia dónde la sigues pagando. Por eso, antes de hacerlo, revisa la tasa y el costo total de la operación. En el caso de las disposiciones de efectivo y las transferencias de saldo, los intereses pueden comenzar a acumularse desde el día de la operación, a diferencia de las compras que cuentan con un periodo de gracia.
La tasa que obtengas puede marcar una gran diferencia en el costo final. Una tasa alta puede hacer que tu deuda crezca rápidamente, mientras que una transferencia de saldo con condiciones preferenciales puede ayudarte a pagarla a un costo más manejable. Antes de decidir, compara los términos de cada alternativa y asegúrate de que sea beneficiosa.
CAT y costo total de la deuda
El CAT (Costo Anual Total) es el indicador que te da el panorama completo, porque resume en un solo número anual todo lo que implica tu financiamiento: intereses, comisiones y demás gastos asociados al crédito. Puedes consultarlo directamente en tu estado de cuenta o en el contrato de tu tarjeta, y te conviene revisarlo siempre que quieras comparar opciones para mover tu deuda, en lugar de fijarte solo en la tasa de interés que a simple vista parece más atractiva.
¿Conviene pagar una tarjeta de crédito con otra?
Depende de tu situación. Puede convenirte si consigues mejores condiciones y tienes un plan preciso para liquidar la deuda. No te conviene si utilizas una tarjeta solo para ganar tiempo y después vuelves a endeudarte. Conocer las dos caras de la moneda te ayuda a decidir con más claridad.
Ventajas de pagar una tarjeta de crédito con otra
Si la usas como parte de una estrategia bien pensada, esta práctica puede traerte beneficios concretos:
- Te ayuda a evitar un atraso en tu tarjeta actual, lo que protege tu historial crediticio de un reporte negativo.
- Te permite concentrar varias deudas en una sola, simplificando el seguimiento de tus pagos.
- Reduces el costo total de tu financiamiento cuando logras acceder a una tasa de interés más conveniente.
- Ganas margen para organizar tu presupuesto sin ahogarte mes a mes, si consigues un plazo que se adapte mejor a tu capacidad de pago.
- Tienes mayor control sobre tus fechas y montos de pago, en lugar de responder a varias fechas límite distintas.
La transferencia de saldo resulta útil cuando te permite sustituir una deuda cara por otra con condiciones más favorables.
Desventajas de pagar una tarjeta de crédito con otra
El riesgo principal es trasladar la deuda sin resolver el problema que la creó, porque:
- Cambias de tarjeta, pero la causa del endeudamiento sigue presente.
- Puedes terminar pagando más de lo que ahorras, ya sea por comisiones, intereses acumulados o un plazo más largo que alarga tu compromiso financiero.
- Acumulas dos saldos en lugar de uno si, después de transferir la deuda, sigues utilizando la primera tarjeta sin capacidad para pagarla.
- Elevas tu nivel de endeudamiento al usar buena parte de tu línea de crédito, un factor que los burós de crédito vigilan de cerca.
Sin un plan inteligente de pago, esta estrategia puede convertirse en un círculo difícil de romper. Por eso es conveniente que veas esta alternativa como una herramienta para manejar mejor tus finanzas y no como una forma de aumentar tu capacidad de gasto.
¿Pagar una tarjeta con otra afecta tu historial crediticio?
De forma indirecta, sí. En México, el Buró de Crédito y Círculo de Crédito no penalizan la transferencia de saldo en sí misma, pero sí consideran el porcentaje de la línea de crédito que usas: entre más cerca estés del límite, más presión ejerce este factor sobre tu puntaje. Lo que realmente protege tu score es cómo manejas tus créditos: puntualidad, nivel de endeudamiento, uso de las líneas y apertura de nuevas cuentas.
Buró de Crédito también señala que solicitar varios créditos en un periodo corto puede repercutir en tu historial. Por eso, si utilizas una nueva tarjeta para reorganizar una deuda, evita solicitar varios créditos simultáneamente y establece un plan para reducir tu saldo.
Alternativas para pagar una tarjeta de crédito si no tienes dinero
Si necesitas aliviar la presión sobre tus finanzas, hay opciones que pueden ayudarte a reducir tus pagos mensuales sin recurrir a otra tarjeta. Antes de trasladar tu deuda, revisa otras posibilidades que podrían resultar más convenientes a mediano plazo:
Solicitar un plan de pagos fijo
Varios bancos o plataformas financieras ofrecen convertir el saldo pendiente de tu tarjeta en mensualidades fijas, con una tasa preferencial. Consulta si pueden ofrecerte un plan de pagos fijo, así sabrás cuánto pagarás cada mes y por cuánto tiempo. Y, antes de aceptarlo, revisa la tasa, comisiones y monto total a pagar.
Consolidar deudas
Si tienes varias tarjetas, puedes reunir sus saldos en un solo crédito y hacer un único pago mensual, generalmente con una tasa más baja. Esto simplifica el manejo de tus finanzas al tener un solo pago y una sola fecha que recordar. Antes de elegir esta opción, compara las condiciones y confirma que el nuevo crédito reduce realmente el costo de tu deuda.
Solicitar un préstamo personal con mejor tasa de interés
Un préstamo personal puede ayudarte a liquidar una o varias tarjetas con un crédito de tasa fija más baja y un plazo que se ajuste a tu capacidad de pago. Esto puede reducir los intereses y darte mayor certeza sobre tus pagos. Antes de elegirlo, compara el costo total y confirma que realmente sea más conveniente que mantener tus deudas actuales.
Métodos de pago estratégicos de la tarjeta de crédito: Avalancha vs. Bola de Nieve
Si tienes varias deudas, puedes elegir una táctica para liquidarlas. Estos dos métodos te ayudan a organizarlas:
Método avalancha
Ordena tus deudas de mayor a menor según la tasa de interés. Paga el mínimo en todas y destina el dinero extra a la deuda con la tasa más alta. Cuando la liquides, suma ese pago a la siguiente deuda con mayor tasa y continúa así hasta saldar todas. De esta forma, puedes reducir el monto de intereses que pagarás a largo plazo.
Método bola de nieve
Ordena tus deudas de menor a mayor según el saldo pendiente. Paga el mínimo en todas y destina el dinero extra a liquidar primero la deuda más pequeña. Cuando la termines, suma ese pago al de la siguiente deuda y continúa así hasta saldar todas, creando un efecto acumulativo (bola de nieve), que puede ayudarte a ver resultados más rápido y mantener la motivación.
¿Cuál deberías elegir? Si tu prioridad es la eficiencia financiera y sabes que no perderás el entusiasmo al no ver resultados inmediatos, elige Avalancha. Si prefieres progreso visible y motivación psicológica para evitar abandonar la meta, elige Bola de Nieve. Con ambos métodos se puede actuar, pero el mejor es el que realmente puedas mantener con disciplina y constancia.
Cómo evitar tener que pagar una tarjeta de crédito con otra
La mejor estrategia es no llegar al punto de tener que trasladar tus deudas. Mantenerlas bajo control desde el principio te permite tener el control de tus finanzas, así que te decimos qué puedes hacer.
- Paga más del mínimo cada mes: pagar solo el mínimo alarga tu deuda y multiplica los intereses a lo largo del tiempo. Cada peso extra que abones reduce directamente el saldo que genera intereses. Evita utilizar el pago mínimo como una estrategia constante para financiar tus compras.
- Evita utilizar toda tu línea de crédito: usar un porcentaje alto de tu límite disponible te deja sin margen para imprevistos y afecta tu nivel de endeudamiento. El Buró de Crédito recomienda no utilizar más del 30% en las líneas de crédito para mantener un nivel de endeudamiento aceptable.
- Lleva un presupuesto mensual: registra tus ingresos, gastos fijos y variables, compras a Meses Sin Intereses y otros compromisos, para saber con anticipación cuánto puedes destinar al pago de tus tarjetas y evitar quedarte corto cuando llegue la fecha límite.
- Crea un fondo para gastos imprevistos: contar con un ahorro de respaldo te permite cubrir gastos inesperados, como una reparación o una emergencia médica, sin depender de la tarjeta de crédito. Empieza con una cantidad que puedas ahorrar de forma constante y aumenta poco a poco tu aportación conforme mejore tu capacidad financiera.
- Revisa tus fechas de corte y de pago: conocer ambas te ayuda a planear mejor tus gastos y pagos. La fecha de corte cierra el periodo que aparece en tu estado de cuenta, mientras que la fecha límite indica cuándo debes pagar. Tenerlas presentes te permite organizar tu flujo de efectivo, aprovechar mejor el tiempo entre ambas y evitar cargos e intereses por pagos tardíos.
Solicita tu tarjeta de crédito Klar sin comisiones
Con la tarjeta de crédito Klar tienes $0 de anualidad de por vida y sin comisiones de apertura, mantenimiento o reposición. Además, puedes acceder a cashback en tus compras, Meses Sin Intereses, beneficios Mastercard y una tarjeta virtual para comenzar a usarla desde la app.
El proceso es 100% digital y puedes recibir una respuesta en minutos. Regístrate en Klar y solicita tu tarjeta de crédito desde la app.
Preguntas frecuentes
¿Qué pasa si pago una tarjeta de crédito con otra y sigo acumulando deudas?
Si utilizas una tarjeta para pagar otra, pero continúas acumulando deuda sin reducir el saldo total, el problema puede crecer con el tiempo. Los intereses, comisiones y posibles cargos por atraso pueden aumentar lo que debes y dificultar cada vez más el pago.
Además, si dejas de cubrir al menos los pagos mínimos o te atrasas, tu historial crediticio puede verse afectado. Por eso, trasladar o cubrir una deuda con otra tarjeta puede ser una solución temporal, pero no sustituye un plan para reducir y liquidar el saldo pendiente.
¿Puedo pagar una tarjeta de crédito con otra de otro banco?
No se puede pagar una tarjeta de crédito directamente usando otra tarjeta de crédito de otro banco de forma convencional, pero puedes usar una transferencia SPEI si transfieres el saldo a una cuenta de débito o dispones de efectivo, aunque no se recomienda por las altas comisiones e intereses.
¿Es mejor transferir el saldo o sacar efectivo de la tarjeta?
En Klar, ambas opciones cuestan lo mismo en comisiones e intereses, por lo que elegir entre transferir saldo o retirar efectivo depende únicamente de cómo necesites usar el dinero.
¿Qué pasa si solo pago el mínimo de mi tarjeta?
Si solo pagas el mínimo de tu tarjeta, evitas caer en mora o afectar tu historial de inmediato, pero generas intereses sobre el saldo restante que encarecen tu deuda de forma considerable.
¿Un tercero puede pagar mi tarjeta de crédito?
Sí, en muchos casos un tercero puede realizar el pago de tu tarjeta de crédito. Dependiendo del banco o institución financiera, puede hacerlo mediante transferencia, utilizando una CLABE asignada para pagos, el número de la tarjeta u otro dato de referencia proporcionado por el emisor. Revisa los métodos de pago disponibles para tu tarjeta antes de realizar la operación.
¿Qué pasa si no pago mi tarjeta de crédito?
Si no pagas tu tarjeta de crédito a tiempo, pueden generarse intereses, comisiones por atraso y restricciones en el uso de la tarjeta. Además, los retrasos en tus pagos pueden afectar negativamente tu historial crediticio y dificultar el acceso a otros productos financieros en el futuro.
Pagar una tarjeta de crédito con otra puede ser una herramienta útil cuando buscas reorganizar una deuda, pero no siempre es la opción más barata. Antes de tomar una decisión, compara comisiones, intereses y el CAT de cada opción, y considera alternativas como la consolidación o un préstamo personal con mejor tasa.
Lo importante es utilizar tus líneas de crédito de forma que trabajen a favor de tus finanzas.
Cómo pagar con tarjeta digital en México (2026): guía completa
Las tarjetas digitales transformaron la forma de manejar el dinero en México. Existen tanto tarjetas 100% digitales que operan de forma independiente desde el celular, como versiones digitales que las instituciones financieras te otorgan junto a tu tarjeta física para proteger tus datos.
En esta guía aprenderás cómo funcionan en general, desde las que creas en segundos para comprar por internet con CVV dinámico hasta las que vinculas a tu billetera digital para pagar en tiendas físicas, cuáles son sus ventajas frente al plástico tradicional y cómo aprovechar la tuya desde el primer día con opciones como Klar.
¿Qué es una tarjeta digital y en qué se diferencia de la física?
Una tarjeta digital es un medio de pago en formato electrónico que vive dentro de la app de tu institución financiera o guardada directamente en billeteras digitales como Apple Wallet o Google Wallet. Cuenta con sus propios datos para operar: número de 16 dígitos, fecha de vencimiento y código de seguridad (CVV), accesibles desde tu celular en cuanto tu cuenta queda aprobada.
Para entender su alcance, es clave saber que existen dos formatos principales:
- Tarjetas 100% digitales: Tarjeta emitida sin necesidad de un plástico físico. Puede utilizarse online desde cualquier dispositivo compatible y, si se agrega a una billetera digital, también presencialmente mediante celular o smartwatch.
- Tarjetas digitales vinculadas a una física: Son una versión paralela que te otorga tu banco con datos distintos a los de tu plástico habitual. Funcionan como un escudo de seguridad para que no expongas los datos de tu tarjeta física en internet.
En el lenguaje cotidiano, tarjeta digital y tarjeta virtual se usan como sinónimos: ambos términos se refieren a este instrumento electrónico que te permite operar al instante con total seguridad.
Cómo pagar con tarjeta digital en compras en línea
Pagar por internet con una tarjeta digital es prácticamente idéntico a usar una tarjeta física tradicional. La gran diferencia es que no necesitas tener el plástico en la mano: tus datos (número de 16 dígitos, fecha de expiración y CVV) los consultas directo desde la app de tu institución financiera o tu billetera digital.
Ingresa los datos de tu tarjeta al finalizar la compra
En cualquier tienda en línea, al llegar al método de pago, ingresa el número de tu tarjeta digital, la fecha de vencimiento y el CVV, igual que harías con una tarjeta física.
Guarda tu tarjeta digital como método de pago
La mayoría de los sitios te permiten guardar tu tarjeta digital para futuras compras, para no capturar los datos cada vez que compras por internet en ese mismo sitio. Hazlo solo en sitio seguros.
Compra con tu tarjeta digital en plataformas (como Mercado Libre o Amazon)
Puedes agregar tu tarjeta digital como método de pago en plataformas como Mercado Libre o Amazon, de la misma forma que agregarías cualquier tarjeta de crédito o débito física.
Cómo pagar con tarjeta digital en tiendas físicas con pago sin contacto
Pagar en establecimientos físicos con tu tarjeta digital es rápido, seguro y no requiere el plástico. Sigue estos tres pasos para comenzar a pagar solo acercando tu celular a la terminal.
Agrega tu tarjeta digital a Google Pay o Apple Pay
Puedes agregar los datos de tu tarjeta a una billetera digital como Google Pay o Apple Pay desde la app de tu institución financiera o directamente desde la app de la billetera. Una vez agregada, tu celular puede funcionar como tu tarjeta en pagos sin contacto.
Paga con tu celular usando pago contactless
Acerca tu celular a la terminal en la tienda, sin necesidad de sacar tu tarjeta física, para completar el pago contactless en segundos.
Cómo pagar suscripciones y servicios con una tarjeta digital
Para pagar suscripciones o servicios recurrentes, ingresa los datos de tu tarjeta digital como método de pago al momento de contratar el servicio, igual que con cualquier otra tarjeta. Muchas suscripciones cobran de forma automática cada mes, así que confirma que tu tarjeta digital siga vigente antes de la fecha de cobro para evitar que se rechace el pago.
¿Es seguro pagar con tarjeta digital?
Sí, y en muchos casos es más seguro que pagar con tu tarjeta física en línea. Al tener un número distinto al de tu tarjeta física, una tarjeta digital reduce el riesgo de clonación: si sus datos quedan expuestos en algún sitio, tu tarjeta física, tu cuenta de débito y el resto de tus transacciones en línea no se ven comprometidas directamente. Aun así, sigue siendo importante comprar sólo en sitios seguros y nunca compartir tu código de seguridad fuera del proceso de pago.
Ventajas de pagar con tarjeta digital
Más allá de la comodidad de comprar en segundos, pagar con tarjeta digital ofrece protecciones y funciones que un plástico físico no puede igualar. Aquí te mostramos sus beneficios más importantes:
Errores comunes al pagar con tarjeta digital
La tecnología protege tus datos, pero la prevención final está en tus manos. Identificar estos errores comunes te ayudará a navegar de forma segura, evitar estafas y reaccionar a tiempo ante cualquier actividad sospechosa en tu cuenta.
Solicita tu tarjeta de crédito digital Klar
Al solicitar la tarjeta de crédito Klar recibes una respuesta inmediata. En cuanto tu solicitud es aprobada, no necesitas esperar a que llegue tu plástico físico: enseguida tienes acceso a tu tarjeta de crédito o débito digital directamente desde la app para comenzar a realizar compras en línea en cuestión de minutos.
Solicita tu tarjeta de crédito Klar
Cómo activar tu tarjeta de crédito digital Klar
Desde la app de Klar, entra a la sección de tu tarjeta y activa tu tarjeta digital. Queda disponible de inmediato, incluso mientras tu tarjeta física sigue en camino.
Cómo consultar el número, fecha de vencimiento y CVV
Dentro de la app, entra a "Mis tarjetas" y desliza para ver los datos completos de tu tarjeta digital: el número de 16 dígitos, la fecha de vencimiento y el código de seguridad, listos para copiar al pagar en línea.
Crea tarjetas digitales adicionales para compras seguras en línea
Puedes generar más de una tarjeta digital dentro de tu app, cada una con su propio número, fecha de vencimiento y código de seguridad. Así, si los datos de una quedan expuestos en algún sitio, no comprometen el resto de tus compras en línea.
Beneficios exclusivos: Meses Sin Intereses y Cashback con Klar Plus
Usar tu tarjeta de crédito Klar no solo te da seguridad en tus compras en línea, sino también beneficios financieros diseñados para hacer rendir más tu dinero:
- Cero costo de anualidad: Acceder a una línea de crédito y herramientas de pago digitales sin pagar tarifas anuales obligatorias de mantenimiento.
- Meses Sin Intereses (MSI): Diferir compras a plazos de 3, 6, 9, 12 o más meses en comercios participantes para gestionar mejor tus pagos.
- Cashback Klar Plus y Platino: Recibe reembolso directo en dinero real al hacer tus compras cotidianas en el nivel Klar Plus. Y con la tarjeta Platino, obtienes hasta un 6% de cashback en suscripciones y supermercados, además de hasta 3% en cashback en categorías como viajes, movilidad, telecomunicaciones y servicios de entrega.
Preguntas frecuentes sobre cómo pagar con tarjeta digital
¿Es lo mismo una tarjeta digital que una tarjeta virtual?
Sí. Ambos términos se usan indistintamente para referirse a la versión electrónica de tu tarjeta, con su propio número, fecha de vencimiento y CVV.
¿Cómo pagar con el celular como si fuera una tarjeta?
Agrega tu tarjeta a una billetera digital como Google Pay o Apple Pay, y acerca tu celular a la terminal de pago en el comercio para completar la transacción por NFC (Near field communication).
¿Cómo pagar con tarjeta digital en establecimientos físicos?
Necesitas tu tarjeta agregada a una billetera digital como Apple Pay o Google Pay para pagar en tiendas físicas con pago sin contacto. La tarjeta digital pensada solo para compras en línea, como la tarjeta de crédito Klar, no funciona en terminales físicas.
¿Cómo pagar en OXXO con tarjeta digital?
Si tu tarjeta está agregada a Google Pay o Apple Pay, puedes acercar tu celular a la terminal en OXXO para pagar por contactless, siempre que la terminal acepte este método.
¿Cómo ver el CVV de mi tarjeta digital?
Entra a la app de tu institución financiera, ve a la sección de tu tarjeta digital y desliza o selecciona la opción para ver los datos completos, incluido el CVV.
¿Cómo saber los 3 dígitos de seguridad de una tarjeta digital nueva?
En cuanto activas tu tarjeta digital, la app te muestra de inmediato el número completo, la fecha de vencimiento y el código de seguridad de 3 dígitos.
¿Cómo activar el NFC para pagar con el celular?
Entra a la configuración de tu celular, activa la función NFC (Near field communication) si no está activa por defecto, y agrega tu tarjeta a Google Pay o Apple Pay para empezar a pagar por contactless.
¿Puedo pagar con mi teléfono si no tengo mi tarjeta física a la mano?
Sí, siempre que ya hayas agregado tu tarjeta a una billetera digital antes de necesitarla. Sin ese paso previo, tu celular no puede sustituir a tu tarjeta física en una tienda.
¿Cómo pagar servicios y suscripciones con tarjeta digital?
Ingresa los datos de tu tarjeta digital como método de pago al contratar el servicio o suscripción, igual que con cualquier otra tarjeta, y confirma que siga vigente antes de cada cobro automático.
¿Qué diferencia hay entre una tarjeta digital y una tarjeta virtual?
Ninguna en la práctica: son dos nombres para el mismo tipo de tarjeta, con datos propios distintos a los de tu tarjeta física.
¿Es seguro guardar mi tarjeta digital en Google Pay o Apple Pay?
Sí, ambas plataformas cifran los datos de tu tarjeta y no comparten tu número real con el comercio al momento de pagar, lo que añade una capa más de protección frente a clonación.
¿Puedo tener una tarjeta de crédito digital sin esperar la física?
Sí. En instituciones como Klar, tu tarjeta digital queda disponible en cuanto tu solicitud se aprueba, para que puedas empezar a comprar en línea mientras tu tarjeta física sigue en camino.
Pagar con tarjeta digital ya no es solo una alternativa mientras llega tu plástico: es una forma más segura de comprar en línea todos los días, y parte básica de la educación financiera de cualquier persona que compra por internet. Entre menos expongas los datos de tu tarjeta física, menor es tu riesgo de clonación, sin importar si compras en Mercado Libre, Amazon o cualquier otra tienda en línea.
¿Se puede hacer transferencia con tarjeta de crédito?
Sí, es posible hacer una transferencia con tarjeta de crédito, aunque depende de la institución financiera. Algunas entidades permiten transferir dinero de tu línea de crédito directamente a una cuenta bancaria; en el caso de Klar, esta función está disponible desde la app y se realiza en pocos pasos.
Esta guía te explica cómo funciona, cuánto cuesta realmente y qué alternativas existen si necesitas dinero rápido.
Cómo hacer una transferencia con tarjeta de crédito paso a paso
Transferir con tarjeta de crédito significa usar tu línea de crédito para mandar dinero a una cuenta de un tercero, en lugar de gastarlo directo en una compra. En la mayoría de los casos esto implica una disposición de efectivo: el dinero primero pasa por una cuenta y desde ahí lo transfieres. Con Klar, el proceso es más directo.
Así lo haces desde la app:
1. Abre la app de Klar.
2. Selecciona la opción de transferencia.
3. Ingresa la CLABE o los datos de la cuenta destino.
4. Escribe el monto que quieres enviar y activa la opción de "Transferir con crédito".
5. Revisa el detalle de la operación, incluyendo la comisión aplicable.
6. Confirma y listo.
En la app de Klar, verás la transferencia registrada con la etiqueta "Crédito" para que puedas identificarla fácilmente.
Aunque los pasos pueden variar ligeramente según tu banco o institución financiera, el proceso suele ser prácticamente el mismo.
¿Cuánto cuesta transferir desde la tarjeta de crédito de Klar?
Puedes transferir parte de tu línea de crédito directamente desde la app y enviar el dinero en minutos. La comisión por la transferencia es del 10% + IVA sobre el monto retirado.
El monto máximo que puedes transferir no es igual a tu límite de crédito total. Los bancos tradicionales suelen limitar la disposición a un porcentaje bajo. Klar destaca por ofrecer una flexibilidad al permitir disponer de parte de la línea de crédito para transferencias. Este porcentaje se determina de forma personalizada con base en el puntaje crediticio y el historial de pagos.
Diferencia entre transferir y retirar efectivo con tu tarjeta de crédito
Aunque ambas operaciones utilizan los fondos de tu línea de crédito, la diferencia clave radica en quién recibe el dinero y cómo lo vas a utilizar:
- Disposición de efectivo (Cuenta propia): Mueves dinero de tu tarjeta de crédito hacia tu propia cuenta de débito. Es la opción ideal cuando necesitas liquidez inmediata en tu cuenta para pagar un servicio personal o para sacar billetes físicos desde un cajero automático.
- Transferencia (Cuenta de terceros): Envías dinero de tu tarjeta de crédito directamente a la cuenta de otra persona o negocio. Funciona para hacer un pago urgente a un proveedor o prestar dinero a un familiar cuando no aceptan pago directo con tarjeta.
Lo que debes recordar: Sin importar si el dinero llega a ti o a alguien más, el sistema bancario registra ambas transacciones como una disposición de crédito. Esto significa que en ambos casos se aplicará la comisión correspondiente y los intereses comenzarán a correr desde el primer día.
Qué pasa con tus intereses y tu límite de crédito al transferir desde tu tarjeta
A diferencia de una compra regular, la disposición de efectivo no tiene periodo de gracia: los intereses se generan desde el primer día en que realizas la transferencia hasta que líquidas el monto, sin importar tu fecha de corte. En una compra común (o a Meses Sin Intereses), no pagas intereses si cumples con los pagos a tiempo; con una transferencia desde tu tarjeta, los intereses son inevitables y se cobran desde el momento en que se procesa la operación.
Además, el monto transferido, junto con la comisión por disposición, se resta inmediatamente de tu límite de crédito, reduciendo tu saldo disponible para compras futuras o MSI. Es fundamental revisar tu estado de cuenta, ya que las comisiones e intereses por disposición de efectivo se calculan y aplican de forma distinta al saldo de tus compras diarias.
Alternativa a transferencias desde tu tarjeta de crédito: Préstamo y disposición de efectivo
Si lo que necesitas es liquidez inmediata, transferir desde tu tarjeta de crédito casi nunca es la opción más barata. Un préstamo personal con tasa fija suele costarte mucho menos.
Cómo solicitar tu Préstamo Personal Klar
El Préstamo Personal Klar tiene una tasa de interés fija desde el inicio, sin comisión por apertura ni anualidad, y el dinero llega directo a tu cuenta sin pasar por tu límite de crédito ni afectar tu tarjeta. Lo solicitas desde la app, sin papeleo ni visitar una sucursal, y sabes desde el primer día cuánto vas a pagar en total, con pagos mensuales fijos durante todo el plazo.
Cómo hacer una Disposición de Efectivo con tu Cuenta Klar
La disposición de efectivo con Klar es una función que te permite convertir parte de tu línea de crédito en dinero disponible en tu cuenta de forma inmediata.
Este proceso se hace 100% desde la app de Klar y el dinero se deposita al instante en tu propia cuenta de débito Klar. A continuación te explicamos cómo funciona:
- Pasas tu crédito a débito: Desde la app seleccionas el monto que deseas disponer de tu tarjeta de crédito y confirmas.
- Dinero al instante: Los fondos se acreditan de inmediato en tu cuenta de débito Klar.
- Eliges cómo usarlo: Una vez en tu débito, puedes transferir ese dinero a cualquier otro banco vía SPEI o retirarlo en efectivo en cualquier cajero automático (ATM).
Para aprender más sobre la disposición de efectivo lee nuestro artículo dedicado.
Errores comunes al transferir desde una tarjeta de crédito
No comparar comisiones antes de transferir
Cada institución financiera cobra una comisión distinta por disposición de efectivo. Comparar solo el porcentaje de comisión, sin ver la tasa de interés completa, te puede salir caro, sobre todo si planeas tardar varios meses en pagar el monto que transferiste.
Depender de la tarjeta de crédito en lugar de un préstamo personal
Usar tu tarjeta de crédito como fuente recurrente de efectivo, en vez de un préstamo personal con tasa fija, suele costarte más en el total, porque los intereses de una disposición de efectivo corren sin periodo de gracia y se acumulan más rápido que los de un préstamo planeado desde el inicio.
Si necesitas efectivo con cierta frecuencia, vale la pena comparar el costo total de ambas opciones antes de decidir por la que ya tienes a la mano.
Preguntas frecuentes sobre transferencias con tarjeta de crédito
¿Se puede transferir dinero de una tarjeta de crédito a una de débito?
Sí. Es la forma más común de disposición de efectivo por transferencia: el dinero sale de tu línea de crédito y llega a tu cuenta de débito, casi siempre por SPEI el mismo día.
¿Se puede hacer una transferencia desde cualquier tarjeta de crédito?
No. No todas las tarjetas de crédito permiten transferir dinero a una cuenta de un tercero. La disponibilidad depende de las políticas de la institución financiera. Entre los emisores que sí permiten hacer esta disposición de efectivo vía app se encuentra Klar (con la Tarjeta de Crédito Klar).
¿Afecta mi historial crediticio hacer una transferencia con tarjeta de crédito?
La transferencia en sí no afecta tu historial crediticio de forma directa, pero si el monto usado eleva mucho tu nivel de endeudamiento, o si dejas de pagar a tiempo por los intereses adicionales, sí puede impactar tu buró de crédito con el tiempo.
¿Puedo hacer transferencia a tarjeta de crédito sin comisión?
Casi ninguna institución financiera ofrece esta operación sin costo. Algunas anuncian "0% de comisión" en ciertos productos, pero eso no elimina los intereses diarios, que corren desde el primer día sin importar la comisión que cobren en ese producto específico.
¿Se puede transferir dinero a una tarjeta de crédito para pagarla?
Sí, eso sí es una transferencia bancaria normal: envías dinero desde tu cuenta de débito o cuenta corriente hacia tu tarjeta de crédito para cubrir tu pago mínimo o tu pago total, sin comisión ni intereses adicionales por hacerlo.
¿Cuántas transferencias puedo hacer desde mi tarjeta de crédito?
Depende de tu crédito disponible, no de un límite de número de operaciones. Puedes seguir disponiendo efectivo mientras tengas línea de crédito libre, aunque cada disposición reduce lo que te queda disponible para el resto del mes.
¿Es mejor retirar efectivo o transferir desde una tarjeta de crédito?
Cuestan lo mismo en comisión e intereses, porque ambas se consideran el mismo tipo de disposición de efectivo. La diferencia es solo práctica: transferir te da saldo en una cuenta, retirar te da efectivo en la mano, así que la decisión depende de para qué necesitas el dinero.
¿Cuánto tiempo tarda en reflejarse una transferencia desde una tarjeta de crédito?
Normalmente el mismo día, porque corre por SPEI, aunque los tiempos de acreditación pueden variar un poco según la institución financiera de origen y de destino, o si la solicitas fuera de horario bancario.
Transferir dinero desde tu tarjeta de crédito es posible, pero rara vez es la opción más barata cuando necesitas efectivo. Comparar la comisión, la tasa de interés y el periodo de gracia antes de disponer de tu línea de crédito te ahorra pagar de más, y es parte básica de la educación financiera de cualquier persona.
Si buscas liquidez sin ese costo, un préstamo personal con tasa fija o una cuenta digital sin comisiones suele ser la alternativa más simple.