Tipos de Tarjeta de Crédito en México: Guía Completa 2026
En México existen muchos tipos de tarjetas de crédito, y elegir la equivocada puede costarte en anualidad, tasa de interés o beneficios que nunca usas. El mercado financiero en México ofrece un abanico amplio de alternativas, y cada plástico está diseñado para cubrir necesidades operativas y de liquidez muy distintas.
Esta guía te explica los tipos y las características de tarjetas de crédito que existen según su función y según sus beneficios y cómo elegir la tarjeta que se ajusta a tu perfil.
Tipos de tarjeta de crédito que existen en México
Es fundamental entender cómo funciona la estructura de cada tarjeta de crédito y qué respaldo ofrece. A continuación, te desglosamos las principales categorías que existen en el país según su naturaleza y uso:
Tarjeta de crédito Oro / Platino
Incrementa de forma considerable el límite de crédito e integra ventajas exclusivas para usuarios exigentes. Si bien suelen cobrar una anualidad más elevada que una tarjeta clásica, lo compensan con beneficios premium como asistencias en viajes, atención personalizada y programas de recompensas superiores.
Un claro referente de esta categoría es la Tarjeta de Crédito Klar Platino, una alternativa de plástico metálico que otorga líneas hasta de $250,000 MXN, accesos a salas VIP LoungeKey y hasta un 6% de cashback en categorías como supermercado, suscripciones y viajes. Además, brinda la posibilidad de bonificar o exentar el cobro de anualidad ($1,500 MXN + IVA) al alcanzar ciertos niveles de facturación anual.
Tarjeta de crédito clásica
Es el tipo más común: una línea de crédito de uso general, sin beneficios premium, pensada para quien empieza a construir su historial crediticio.
Un ejemplo es la tarjeta de crédito Klar, una opción sin anualidad que puedes solicitar en minutos desde la app de Klar con respuesta inmediata. Con ella obtienes acceso a Meses Sin Intereses y, si eliges su versión Plus, accedes a beneficios superiores como cashback en tus compras.
Tarjeta de crédito con garantía
Requiere un depósito como garantía y no exige historial crediticio previo, lo que la hace ideal si es tu primera tarjeta o si tu historial se dañó. Con la Tarjeta de Crédito con Garantía de Klar obtienes una línea respaldada por Mastercard, sin anualidad y con acceso a Meses Sin Intereses. Lo mejor: construye un historial sólido que te permitirá escalar a una tarjeta tradicional en 6 meses.
Tarjeta de crédito empresarial
Diseñada para cubrir la operativa diaria y los gastos de representación de un negocio en lugar de los de una persona física. Este tipo de tarjetas incluye herramientas clave como la asignación de límites individuales por empleado, reportes de gastos automáticos para simplificar la contabilidad y mayor flexibilidad para financiar capital de trabajo.
Un claro ejemplo es la Tarjeta de Crédito Klar Empresarial, que permite a Pymes y emprendedores centralizar sus pagos, asignar tarjetas adicionales a su equipo con controles de gasto en tiempo real, posee un ciclo de hasta 40 días sin intereses* y, además, puedes acceder a oportunidades de cashback como:
- 6% en publicidad digital: Google Ads, Meta Ads, Apple Ads, TikTok Ads
- 5% en mayoristas y suministros de oficina: Costco, Sam's Club, Office Max, Office Depot
- 3% en movilidad: Uber, Didi
- 3% en viajes: Volaris, Aeroméxico, Viva Aerobus, Expedia, Despegar, Booking.com, Airbnb, Hoteles.com
- 2% en software y nube: Google Cloud, Google Workspace, AWS, Salesforce, HubSpot
Tarjeta de crédito virtual / digital
Este formato vive dentro de tu aplicación no requiere una tarjeta física para operar. Su gran ventaja es la inmediatez y la seguridad: puedes hacer compras por internet, pagar servicios o contratar plataformas de streaming en el instante en que aprueban tu crédito, sin esperar a que el plástico llegue a tu domicilio.
Un referente de esta modalidad es la app de Klar. En todas sus variantes de tarjeta de crédito, desde la opción con garantía hasta la línea Platino, ofrece acceso inmediato a una tarjeta digital desde la aplicación. Además, incorpora una numeración dinámica para brindar mayor seguridad y tranquilidad en las compras en línea.
Tipos de tarjeta de crédito según beneficios
Con cashback o puntos
Recompensa tus compras devolviéndote un porcentaje de lo que gastas en efectivo (cashback) o convirtiéndolo en puntos canjeables dentro de un catálogo. La gran ventaja del cashback frente a los puntos tradicionales es su liquidez: recibes dinero real que puedes usar para volver a gastar.
La propuesta de Klar, que ofrece programas de cashback directo sobre tus consumos diarios a través de Klar Plus o con su Tarjeta Klar Platino. Incluye Cashback de 3% en categorías como telecomunicaciones, viajes, movilidad, servicio de entregas, y 6% de cashback en categorías como supermercados y subscripciones.
Con Meses Sin Intereses
Te permite diferir el costo de tus compras en mensualidades fijas durante un plazo determinado, sin generar cargos adicionales por financiamiento en comercios participantes.
Las tarjetas de crédito Klar te permiten diferir tus compras a Meses Sin Intereses en más de 3200 comercios seleccionados incluyendo aerolineas, supermercados, tiendas departamentales entre otros.
Departamentales
Emitidas por grandes cadenas de tiendas, solo funcionan dentro de su red o grupo comercial a cambio de descuentos y promociones exclusivas en sus establecimientos.
Para viajes
Están diseñadas para viajeros frecuentes: acumulan puntos, millas o cashback por cada compra en esta categoría. Y además, ofrecen coberturas traslados, como seguros de equipaje y asistencia médica en el extranjero.
Un ejemplo de esta categoría es la Tarjeta Klar Platino, una alternativa de plástico metálico respaldada por Mastercard que incluye beneficios de viaje exclusivos, 3% de cashback en compras con aerolíneas como Vivaaerobus, Aeromexico y Volaris. Hasta 5 accesos sin costo al año a salas VIP LoungeKey en aeropuertos. Y también protección en tus compras y asistencias internacionales durante tus trayectos.
Para compras online
Están enfocadas en la seguridad del comercio electrónico. Ofrecen herramientas para prevenir fraudes, como cvv dinámico y tarjetas digitales de un solo uso o de parámetros configurables.
Para supermercados
Maximizan el rendimiento de tus compras diarias devolviéndote un porcentaje de cashback o multiplicando la acumulación de puntos específicamente en despensa y tiendas de autoservicio.
Un referente de esta categoría es la propuesta de la Tarjeta de crédito Klar y el programa Klar Plus: con Klar Plus obtienes 1% de cashback en compras de supermercado, mientras que con la Tarjeta Klar Platino ese beneficio escala hasta un 6% de cashback directo en dinero real abonado a tu tarjeta de crédito.
Para estudiantes
Priorizan la accesibilidad mediante requisitos de ingreso mínimos para dar tus primeros pasos en el sistema financiero. Soluciones como la Tarjeta de Crédito con garantía de Klar permiten a cualquier estudiante construir historial desde cero de manera 100% digital, sin anualidad y con aprobación rápida desde la app.
Tarjeta de crédito internacional
Diseñadas para viajeros y compras en el extranjero, estas tarjetas cuentan con aceptación global respaldada por redes de pago como Mastercard o Visa, ofreciendo además beneficios adicionales en seguridad, protección de compras y asistencias en viajes.
Las tarjetas de crédito Klar tienen el respaldo internacional de Mastercard, permitiéndote pagar sin fronteras en cualquier establecimiento o sitio web del mundo.
Con seguro
Son tarjetas que integran coberturas y asistencias financieras para proteger tus bienes y tu dinero ante imprevistos, que van desde protección en compras hasta blindajes contra delitos financieros.
Klar ofrece su seguro contra robo y fraude financiero. Este blindaje resguarda tu capital en caso de transferencias no autorizadas, fraudes digitales o robo de efectivo retirado en cajeros. Además, versiones como Tarjeta Klar Platino suman la protección de compras y asistencias internacionales respaldadas por Mastercard.
Klar: tarjetas de crédito diseñadas para cada tipo de usuario
A diferencia de muchas tarjetas bancarias tradicionales, las tarjetas de crédito y de débito Klar se gestionan por completo desde la app, sin necesidad de acudir a una sucursal. Estas son las tipos de tarjetas que ofrece Klar:
- Tarjeta de crédito Klar
- Tarjeta de credito con garantia
- Tarjetas de crédito empresarial
- Tarjeta de crédito Klar Platino
La Tarjeta de Crédito Klar es sin anualidad, respaldada por Mastercard, con cashback y Meses Sin Intereses en miles de comercios. Si no tienes historial crediticio, la tarjeta de crédito con garantía de Klar te da acceso sin necesidad de buró de crédito previo.
Si buscas una tarjeta de crédito que ofrece mayores beneficios en viajes, y cashback Klar ofrece la tarjeta de crédito Platino. Y si tu negocio necesita su propia línea de crédito, la tarjeta de crédito empresarial Klar separa tus gastos personales de los del negocio.
Solicita tu Tarjeta de Crédito Klar
¿Cómo elegir el tipo de tarjeta de crédito ideal para ti?
- Evalúa tu capacidad de pago real: Guíate por lo que puedes pagar mes a mes y no por el límite de crédito que te autoricen.
- Empieza según tu historial crediticio: Si estás iniciando, opta por una tarjeta garantizada o una clásica sin anualidad; las tarjetas Platino suelen incluir costos y beneficios que no aprovecharás al principio.
- Prioriza según tus hábitos de viaje: Si viajas frecuentemente, busca una tarjeta internacional que incluya seguros de viaje y asistencia.
- Maximiza tus gastos cotidianos: Si tu mayor gasto es el supermercado, te convendrá más una tarjeta con cashback en esa categoría que una que acumule puntos de vuelo.
- Busca el ajuste real, no la promesa: La mejor tarjeta no es la que ofrece más beneficios en papel, sino la que mejor se adapta a cómo gastas en el día a día.
Términos clave para entender tu tarjeta de crédito
Dominar el lenguaje financiero es el primer paso para tomar el control total de tu dinero y sacarle el máximo provecho a tu plástico. A continuación, desglosamos los términos esenciales que debes conocer sobre cómo funciona una tarjeta de crédito:
Límite de crédito y línea de crédito
El límite de crédito es el tope que puedes gastar; la línea de crédito es el monto disponible que te queda dentro de ese tope en un momento dado.
Historial crediticio y capacidad de pago
El historial crediticio registra cómo has pagado tus créditos anteriores; la capacidad de pago mide cuánto puedes pagar sin comprometer tu salud financiera.
Estado de cuenta y fecha de corte
El estado de cuenta resume tus movimientos del mes; la fecha de corte marca el día en que ese periodo termina y empieza el siguiente.
Pago mínimo vs. pago total
El pago mínimo evita cargos por atraso, pero deja el resto generando intereses; el pago total liquida tu deuda completa sin intereses adicionales.
CVV y PIN
El CVV es el código de seguridad de tres dígitos al reverso de tu tarjeta, usado en compras online; el PIN es la clave que usas en cajeros y terminales físicas.
Tarjetahabiente
Es como se le llama a la persona titular de una tarjeta de crédito ante la institución financiera que la emite.
Cuenta corriente
Es la cuenta bancaria de uso diario, distinta de tu tarjeta de crédito, aunque muchas veces se usan juntas para los pagos mensuales.
Errores comunes al elegir o usar una tarjeta de crédito
Una tarjeta de crédito bien administrada es un gran aliado para construir historial y obtener recompensas, pero caer en descuidos cotidianos puede salir muy caro. A continuación, repasamos los errores más comunes que debes evitar para sacarle el verdadero provecho a tu tarjeta:
Elegir solo por el beneficio más llamativo
Un cashback alto no compensa una anualidad cara si tu gasto mensual real es bajo. Compara el costo total, no solo el beneficio que más brilla.
Confundir línea de crédito disponible con dinero propio
La línea de crédito es dinero prestado, no tuyo. Gastarla como si fuera ingreso propio es de las formas más comunes de terminar endeudado.
Pagar solo el pago mínimo mes tras mes
Evita el cargo por atraso, pero el saldo restante sigue generando intereses indefinidamente, alargando tu deuda mucho más de lo necesario.
Preguntas frecuentes sobre tipos de tarjeta de crédito
¿Qué tipos de tarjeta de crédito hay?
Existen tarjetas clásicas, con garantía, Oro o Platino, empresariales, prepago, virtuales, además de variantes según beneficio como cashback, viajes o supermercados.
¿Cuántos tipos de tarjeta de crédito existen en México?
En México no hay una cifra fija de tarjetas de crédito debido a la constante oferta de bancos e instituciones financieras. Sin embargo, para entender el mercado, se agrupan en categorías clave: por nivel de ingresos (Clásica, Oro, Platinum), por garantía de aprobación (Garantizadas), por perfil del usuario (Estudiantes, Negocios) y por tipo de recompensa (Cashback, Viajes).
¿Cuál es la diferencia entre tarjeta de crédito y tarjeta de débito?
La tarjeta de crédito usa dinero prestado que debes pagar después, con la posibilidad de generar intereses. La tarjeta de débito usa el dinero que ya tienes en tu cuenta corriente, sin deuda de por medio.
¿Qué tarjeta de crédito me conviene si no tengo historial crediticio?
Si vas a iniciar tu historial financiero, la mejor opción es una tarjeta de crédito garantizada. Este tipo de tarjeta requiere un depósito de dinero que actúa como respaldo de tu línea de crédito, por lo que su aprobación está prácticamente asegurada al no requerir antecedentes en el Buró de Crédito. Un ejemplo es la tarjeta de crédito con garantía de Klar.
¿Las tarjetas de crédito Klar tienen anualidad?
La Tarjeta de Crédito Klar (tradicional) y la Tarjeta Garantizada son 100% sin anualidad, permitiéndote mantener tu crédito sin cargos anuales obligatorios. Por su parte, la Tarjeta Klar Platino sí incluye una anualidad, la cual compensa con beneficios de nivel premium como su acabado metálico, 6% de cashback en supermercados y pases para salas VIP en aeropuertos con LoungeKey.
Elegir entre tantos tipos de tarjeta de crédito no tiene que ser complicado si empiezas por tu propia capacidad de pago, no por la lista de beneficios. Entender estos términos básicos, parte de cualquier proceso de educación financiera, te ayuda a comparar cualquier oferta de las entidades financieras con más criterio, sin depender solo de lo que promete la publicidad.
¿Qué es un estado de cuenta y para qué sirve?
Tu estado de cuenta reúne los movimientos, saldos y pagos de tu cuenta o tarjeta de crédito durante un periodo. En esta guía aprenderás qué información contiene, cómo leerlo y cuáles son las diferencias entre los estados de cuenta de crédito y débito.
¿Qué es un estado de cuenta?
Un estado de cuenta es un documento oficial que resume la actividad financiera de tu cuenta bancaria o tarjeta de crédito durante un periodo determinado, casi siempre un mes. Incluye tus movimientos, tu saldo y, en el caso de una tarjeta de crédito, la información que necesitas para pagar sin generar intereses. Lo emite tu institución financiera de forma automática cada periodo, sin que tengas que solicitarlo cada vez.
Diferencia entre estado de cuenta y estado financiero
El estado de cuenta resume los movimientos de una cuenta o tarjeta específica: lo que entró, lo que salió y cuánto queda. Los estados financieros son reportes más amplios, como el balance general o el estado de resultados, que reflejan la situación financiera completa de una empresa o persona. Un estado de cuenta es una pieza de información; los estados financieros arman el panorama completo, combinando datos de varias cuentas, activos y deudas a la vez.
¿Para qué sirve un estado de cuenta?
Un estado de cuenta sirve para comprobar tus ingresos, verificar tus movimientos, calcular tu pago mínimo y detectar cargos que no reconoces, entre otros usos. También es el documento que muchas instituciones y trámites piden como comprobante de tu actividad financiera, por ejemplo al solicitar un crédito o rentar una vivienda. Revisarlo con regularidad es parte básica de la educación financiera de cualquier persona, y no requiere ningún conocimiento contable especializado: solo constancia.
Cómo obtener tu estado de cuenta: banca en línea, apps móviles o papel
La mayoría de las instituciones financieras ofrecen tu estado de cuenta por banca en línea, por aplicaciones móviles o, si lo prefieres, en versión impresa en sucursal. Las entidades financieras digitales, como las que operan solo por app, suelen generar el estado de cuenta directamente en formato PDF descargable, sin necesidad de visitar ninguna sucursal física.
Con Klar, por ejemplo, todo el proceso ocurre dentro de la misma app que usas para tus movimientos del día a día.
Las instituciones tradicionales, en cambio, muchas veces requieren que actives primero la opción de banca en línea o que solicites el envío por correo electrónico. Cuál método uses depende de tu institución, pero hoy la mayoría de las personas lo consulta desde su celular, sin pasar por ninguna sucursal.
¿Qué información incluye un estado de cuenta bancario?
Aunque el diseño varía entre instituciones, casi todos los estados de cuenta incluyen los mismos campos básicos.
Estos campos juntos forman lo que muchas instituciones llaman la carátula del estado de cuenta: el resumen en la primera página, antes del detalle de movimientos. Si alguna vez te piden "la carátula de tu estado de cuenta" para un trámite, es justo esta información la que están pidiendo, no el documento completo.
Estado de cuenta de tarjeta de crédito vs. cuenta de débito o ahorro: qué cambia
Aunque comparten estructura general, el estado de cuenta de una tarjeta de crédito y el de una cuenta de débito o ahorro no muestran exactamente la misma información. El de tarjeta de crédito incluye conceptos de deuda que simplemente no existen en una cuenta de débito, como el pago mínimo o la tasa de interés. Saber cuáles campos aplican a cada uno te evita buscar información que ese tipo de estado de cuenta ni siquiera contiene.
Qué revisar en el estado de cuenta de tu tarjeta de crédito
En tu tarjeta de crédito, revisa el pago mínimo, la fecha límite de pago, el pago para no generar intereses, la tasa de interés y el CAT, y si tienes compras a Meses Sin Intereses. Estos datos determinan cuánto y cuándo debes pagar para evitar que tu deuda genere intereses, y son los primeros números que deberías buscar cada vez que abres tu estado de cuenta.
Qué revisar en el estado de cuenta de tu cuenta de ahorro o cuenta corriente
En una cuenta de ahorro o cuenta corriente, revisa tu saldo inicial y final, tus depósitos, retiros y abonos, además de cualquier comisión que se haya cobrado. Aquí no existen conceptos de pago mínimo ni intereses por crédito, porque no estás usando dinero prestado.
Lo que sí conviene revisar es que cada movimiento corresponda a algo que reconoces, ya que un cargo indebido en una cuenta de débito sale directo de tu dinero disponible, sin margen de negociación como en una tarjeta de crédito.
Cómo leer tu estado de cuenta paso a paso
Desde octubre de 2024, todas las instituciones financieras en México usan un formato de estado de cuenta estandarizado, diseñado por CONDUSEF. Esto significa que sin importar qué tarjeta tengas, el documento tiene la misma estructura y es más fácil de revisar.
Leer tu estado de cuenta toma tres pasos, sin importar si es de una tarjeta de crédito o de una cuenta de débito. No necesitas ningún conocimiento contable, solo seguir el orden en que aparece la información.
Paso 1: identifica los datos generales de tu estado de cuenta
Confirma que el nombre del titular y el número de cuenta correspondan a los tuyos antes de revisar el resto del documento. Este paso parece obvio, pero es la primera línea de defensa contra errores administrativos poco frecuentes pero posibles.

Paso 2: revisa tus movimientos bancarios
Compara los depósitos, abonos y retiros registrados contra tu propio control de gastos para detectar cualquier cargo que no reconozcas. Si llevas un registro personal, aunque sea simple, este paso toma solo un par de minutos.
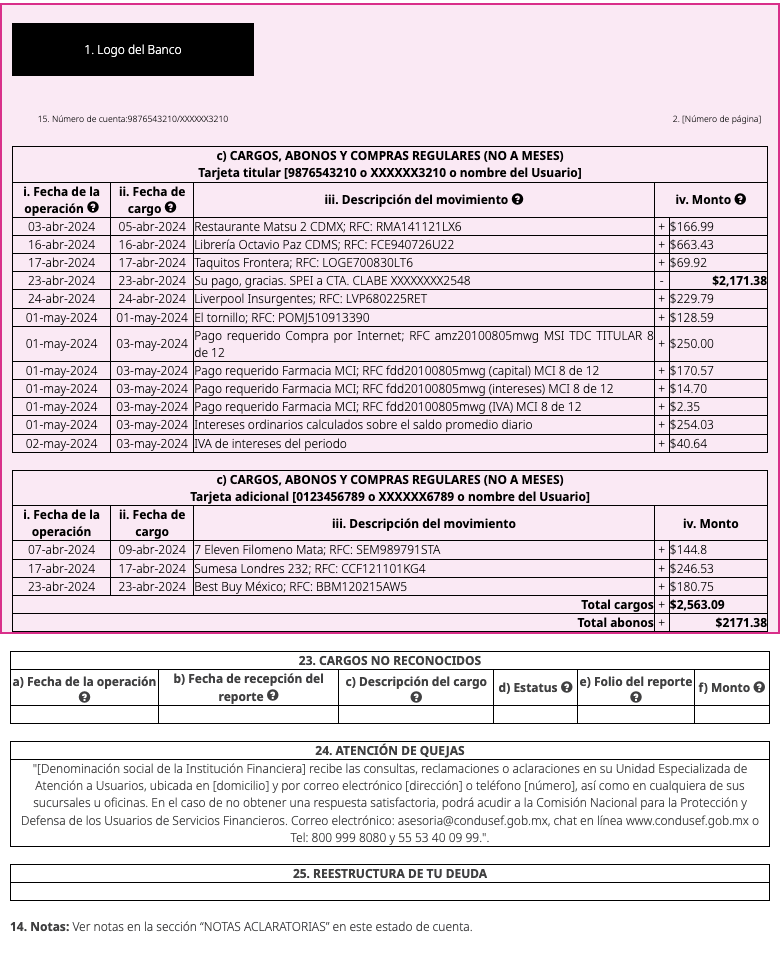
Paso 3: verifica tu pago mínimo y tu fecha de pago
Si tienes una tarjeta de crédito, confirma el pago mínimo y la fecha límite para no generar intereses. Anotar esta fecha en tu calendario evita que un pago tardío te genere un cargo que no esperabas.

Cómo buscar tu estado de cuenta en Klar
Consultar tu estado de cuenta en Klar toma menos de un minuto desde la app:
- Inicia sesión en tu cuenta Klar
- Dirígete a la seccion de “Credito”
- Dale click en “Estado de cuenta”
- Elige el periodo deseado de tu estado de cuenta
- Dentro del estado de cuenta seleccionado dale click a “Ver estado” y descarga el PDF de tu estado de cuenta
El mismo proceso aplica tanto para tu Cuenta Klar como para tu tarjeta de crédito o tu línea de crédito: entras a la sección correspondiente dentro de la app, seleccionas el mes que necesitas y descargas el PDF directamente a tu teléfono.
Descarga la app de Klar y consulta tu estado de cuenta
¿Por qué revisar tu estado de cuenta es parte de tu salud financiera?
Revisar tu estado de cuenta cada mes es uno de los hábitos más simples para cuidar tu salud financiera, porque te permite detectar errores, anticipar pagos y llevar un control real de tu dinero. No se trata de un trámite administrativo: es la fuente de información financiera más directa que tienes sobre lo que realmente pasó con tu dinero en el mes. Un estado de cuenta que revisas religiosamente cada corte también te ayuda a notar patrones, como un gasto recurrente que ya no te sirve o un cargo que se repite mes tras mes sin que lo hayas autorizado de nuevo.
Errores comunes al interpretar tu estado de cuenta
Confundir el pago mínimo con el total que debes
Pagar solo el pago mínimo evita cargos por atraso, pero no evita que se generen intereses sobre el saldo restante. Muchas personas creen que pagar el mínimo significa estar al día, cuando en realidad la deuda sigue costando mes tras mes hasta que se liquida el total.
No revisar la fecha de corte ni la fecha de pago
Confundir ambas fechas puede hacer que pagues después de la fecha límite y generes intereses sin darte cuenta. La fecha de corte marca el fin del periodo que resume tu estado de cuenta; la fecha de pago es cuando debes liquidar lo que ese periodo generó, y suele caer varios días después.
Ignorar cargos o movimientos que no reconoces
No revisar los abonos, retiros y depósitos línea por línea puede hacer que pases por alto un cargo no autorizado. Entre más tiempo pase antes de reportarlo a tu institución financiera, más difícil suele ser resolverlo o recuperar el dinero.
Preguntas frecuentes sobre el estado de cuenta
¿Cada cuánto se genera un estado de cuenta?
Generalmente cada mes, con una fecha de corte fija que define el inicio y fin de cada periodo. En el caso de una tarjeta de crédito, esa fecha de corte determina también tu fecha límite de pago, así que vale la pena tenerla siempre presente.
¿Qué pasa si no reviso mi estado de cuenta?
Puedes pasar por alto cargos no reconocidos, fechas de pago próximas a vencer o errores en tus movimientos. Entre más tarde los detectes, más difícil suele ser corregirlos o recuperar el dinero de un cargo indebido, especialmente si ya pasaron varios periodos desde que ocurrió.
¿El estado de cuenta es un documento oficial?
Sí. Es un documento oficial emitido por tu institución financiera, y muchas veces se acepta como comprobante de ingresos o de domicilio para trámites externos, como abrir otra cuenta, rentar una vivienda o solicitar un crédito en otra institución.
¿Dónde puedo reportar un cargo que no reconozco en mi estado de cuenta?
Repórtalo directo con tu institución financiera, a través de su app, línea telefónica o chat. Si no llegan a una solución, también puedes acudir a la CONDUSEF, la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros.
¿Es lo mismo un estado de cuenta que una carátula bancaria?
No exactamente. La carátula es el resumen que aparece en la primera página de tu estado de cuenta, con los datos generales y los totales. El estado de cuenta completo incluye, además, el detalle línea por línea de todos tus movimientos del periodo.
¿Cómo puedo consultar mi estado de cuenta de Klar?
Desde la app de Klar, entra a la sección de tu cuenta o tarjeta y busca la opción "Ver Estado" para consultar o descargar tu estado de cuenta en PDF, sin costo. Los estados se emiten a mes vencido, así que puedes elegir el mes específico que necesites revisar.
¿Cuánto tiempo debo conservar mis estados de cuenta?
Como referencia general, conservar al menos los últimos doce meses te permite resolver cualquier aclaración o trámite que los solicite. Si tienes créditos activos, o si los necesitas para tu declaración de impuestos, vale la pena conservarlos mientras dure el crédito o el periodo fiscal correspondiente.
¿Tiene algún costo consultar o descargar mi estado de cuenta?
En Klar, consultar y descargar tu estado de cuenta no tiene costo, tanto para tu cuenta Klar como para tu tarjeta de crédito Klar. Puedes descargarlo tantas veces como lo necesites, para cualquier mes disponible.
¿Para qué sirve la carátula de un estado de cuenta?
La carátula te da un resumen rápido, sin tener que revisar el detalle completo de movimientos: quién es el titular, cuál es el saldo, cuánto debes pagar y para cuándo. Es útil cuando solo necesitas confirmar esos datos generales, sin analizar cada transacción, por ejemplo cuando alguien más te pide comprobar tu saldo o tu pago mínimo rápidamente.
Ya sea que tengas una tarjeta de crédito o una cuenta sin comisiones, el hábito es el mismo: revisar tu estado de cuenta, comparar los movimientos y actuar antes de que un error pequeño se vuelva un problema grande. Consultarlo desde la app de Klar toma menos de un minuto.
¿Aún no tienes dónde revisar tus movimientos así de fácil? Abre tu cuenta sin comisiones, con rendimientos del 5% anual y disponibilidad diaria de tu dinero. O solicita tu tarjeta de crédito Klar: sin anualidad, aprobación en 3 minutos y cashback de hasta 3% en tus compras. Todo desde una sola app, con tu estado de cuenta siempre a la mano.
¿Qué es un pago de sobregiro y cómo evitarlo?
Si alguna vez viste en tu estado de cuenta un cargo llamado "pago de sobregiro" y no supiste de dónde salió, no eres el único. Es uno de los conceptos que menos se explican en los estados de cuenta tradicionales, y entenderlo te ayuda a evitar cargos que no esperabas.
Aquí te explicamos qué es un sobregiro, qué es el pago de sobregiro y cómo evitarlo tanto en una cuenta como en una tarjeta de crédito.
¿Qué es un sobregiro?
Un sobregiro ocurre cuando gastas más dinero del que tienes disponible en tu cuenta, o más crédito del que te autorizaron en tu tarjeta. En otras palabras: tu saldo se vuelve negativo. En cuentas de débito, esto puede pasar si programaste un cargo automático, hiciste una compra o retiraste efectivo por un monto mayor al que tenías disponible en ese momento.
¿Qué es el pago de sobregiro?
El pago de sobregiro es el monto que debes cubrir para regresar tu cuenta o tu tarjeta a saldo positivo, es decir, para pagar de vuelta la cantidad que gastaste de más. En muchas instituciones financieras, este pago no solo cubre el monto que quedó en negativo, sino que además puede incluir una comisión adicional por haber generado el sobregiro, sin contar los intereses que se acumulen mientras el saldo siga en negativo.
Por eso, cuando ves un cargo llamado "pago de sobregiro" en tu estado de cuenta, normalmente incluye dos partes: lo que gastaste de más y la comisión que la institución financiera cobra por permitirlo.
¿Cómo se genera un sobregiro?
Un sobregiro puede aparecer por distintas razones, dependiendo del producto:
- En una cuenta de débito: un cargo automático (como el pago de un servicio o una suscripción) se procesa cuando tu saldo disponible ya no alcanza para cubrirlo.
- En una tarjeta de crédito: usas más línea de crédito de la que tienes autorizada, ya sea porque hiciste varias compras seguidas o porque algunos comercios autorizan cargos que superan ligeramente tu límite disponible.
- Por comisiones o intereses acumulados: a veces el sobregiro no viene de una compra, sino de una comisión o interés que se cobra justo cuando tu saldo está muy ajustado, y ese cargo es el que termina dejando la cuenta en negativo.
Sobregiro en cuenta vs. sobregiro en tarjeta de crédito
Aunque el concepto es parecido, las consecuencias cambian según el producto:
- En una cuenta de débito, quedar en sobregiro significa que le debes dinero a la institución financiera, no al revés. Mientras no lo cubras, tu cuenta puede quedar restringida para nuevas operaciones.
- En una tarjeta de crédito, superar tu línea de crédito autorizada puede generar una comisión por sobrelímite, además de que ese monto se suma a tu deuda normal y genera intereses si no la pagas en tu fecha de corte.
¿Cómo evitar un sobregiro?
Unas prácticas simples reducen el riesgo de terminar con un pago de sobregiro:
- Revisa tu saldo disponible antes de programar cargos automáticos o domiciliaciones.
- Si usas tarjeta de crédito, controla cuánta línea tienes disponible antes de hacer compras grandes.
- Configura alertas o notificaciones desde la app de tu institución financiera para saber cuándo tu saldo está bajo.
- Evita dejar cargos pendientes sin revisar, sobre todo si tienes varias suscripciones activas.
¿Qué pasa si no cubres un pago de sobregiro?
Si el sobregiro no se cubre, la institución financiera puede seguir generando comisiones o intereses sobre ese monto, y en algunos casos reportar la deuda a las sociedades de información crediticia, lo que afecta tu historial. Por eso, si ves un cargo de este tipo en tu estado de cuenta, conviene cubrirlo lo antes posible y revisar qué lo originó para que no se repita.
Evita sobrelímites con tu tarjeta de crédito Klar
Con tu tarjeta de crédito Klar, tú decides cuándo usar tu línea: la prendes o apagas desde la app antes de cada compra, lo que te da control directo sobre cuánto de tu línea de crédito estás usando en cada momento, en lugar de enterarte de un sobrelímite hasta que llega tu estado de cuenta.
Solicita hoy tu tarjeta de crédito Klar, sin anualidad y con aprobación en minutos, y controla tu línea de crédito desde la app para evitar cargos que no esperabas.
Más preguntas frecuentes sobre el sobregiro
¿El sobregiro es lo mismo que una deuda?
Sí, en la práctica es una deuda de corto plazo: le debes a la institución financiera el monto que gastaste de más, más cualquier comisión o interés aplicable.
¿Todas las cuentas permiten sobregiro?
No. Algunas cuentas simplemente rechazan el cargo o la compra si no tienes saldo suficiente, en lugar de permitir que el saldo quede en negativo.
¿El sobregiro afecta mi historial crediticio?
Puede afectarlo si la deuda no se cubre y la institución la reporta a Buró de Crédito o Círculo de Crédito.
¿Cómo sé si tengo un sobregiro pendiente?
Revisa tu saldo y tus movimientos recientes desde la app; un saldo negativo o un cargo etiquetado como "sobregiro" son las señales más claras.
¿Cuánto tiempo tengo para pagar un sobregiro?
El plazo varía según la institución financiera y el producto: algunas lo cobran de inmediato en tu siguiente movimiento, mientras que otras te dan unos días antes de aplicar comisiones adicionales o reportarlo. Revisa el contrato de tu cuenta o tarjeta, o consulta directamente con tu institución financiera, para confirmar el plazo exacto antes de que el sobregiro genere cargos extra.
¿Cuál es el CVV de una tarjeta de crédito y para qué sirve?
Si alguna vez pagaste en línea, seguro te pidieron tres números además del número de tu tarjeta: eso es el CVV. Es un código de seguridad que confirma que la tarjeta está físicamente en tus manos al momento de la compra, y es una de las principales barreras contra el fraude en pagos por internet.
Aquí te explicamos qué es el CVV, dónde encontrarlo en tu tarjeta y cómo protegerlo.
¿Qué es el CVV de una tarjeta?
CVV son las siglas de Card Verification Value (valor de verificación de la tarjeta). También lo vas a encontrar como CVC (Card Verification Code) o CVV2, dependiendo del banco emisor o la red de pago, pero en la práctica los términos se refieren a lo mismo: un código de seguridad adicional al número de tu tarjeta, la fecha de vencimiento y tu nombre.
A diferencia del NIP (el número de identificación personal que usas para pagar en terminales físicas o retirar en cajeros), el CVV no lo eliges tú: viene impreso en la tarjeta desde que se fabrica y no cambia mientras la tarjeta esté vigente.
Tipos de CVV: CVV1, CVV2, iCVV y CVV dinámico
No todos los códigos CVV cumplen la misma función. Detrás del término hay varias versiones, cada una pensada para un tipo distinto de pago:
- CVV1 (o CVC1): es el código que está codificado dentro de la banda magnética de la tarjeta. No lo ves ni lo escribes tú: la terminal lo lee automáticamente cuando deslizas tu tarjeta en un pago presencial.
- CVV2 (o CVC2): es el código de 3 o 4 dígitos impreso en la tarjeta, el que sí conoces y escribes cuando compras en línea, por teléfono o activas una suscripción. Cuando alguien habla de "el CVV" en el día a día, casi siempre se refiere a este.
- iCVV (Integrated Chip CVV): es la versión del código que vive dentro del chip EMV de la tarjeta, con una clave de verificación distinta a la de la banda magnética. Sirve para validar pagos con chip y evita que, si alguien clona la banda magnética, ese clon funcione también como si tuviera el chip.
- CVV dinámico (dCVV o dCVV2): en lugar de un código fijo impreso en el plástico, es un código que cambia periódicamente y que consultas desde la app de tu tarjeta antes de cada compra en línea. Como tiene vigencia limitada, aunque alguien vea el código en un momento dado, deja de servir poco después.
Para ti como usuario, lo que más importa en el día a día es el CVV2: el código impreso al reverso (o al frente, en American Express) que usas en cada compra en línea. Los demás tipos trabajan detrás de cámaras, dentro de la terminal, el chip o el sistema del emisor, para reforzar la seguridad sin que tengas que hacer nada adicional.
Dónde se encuentra el CVV de tu tarjeta
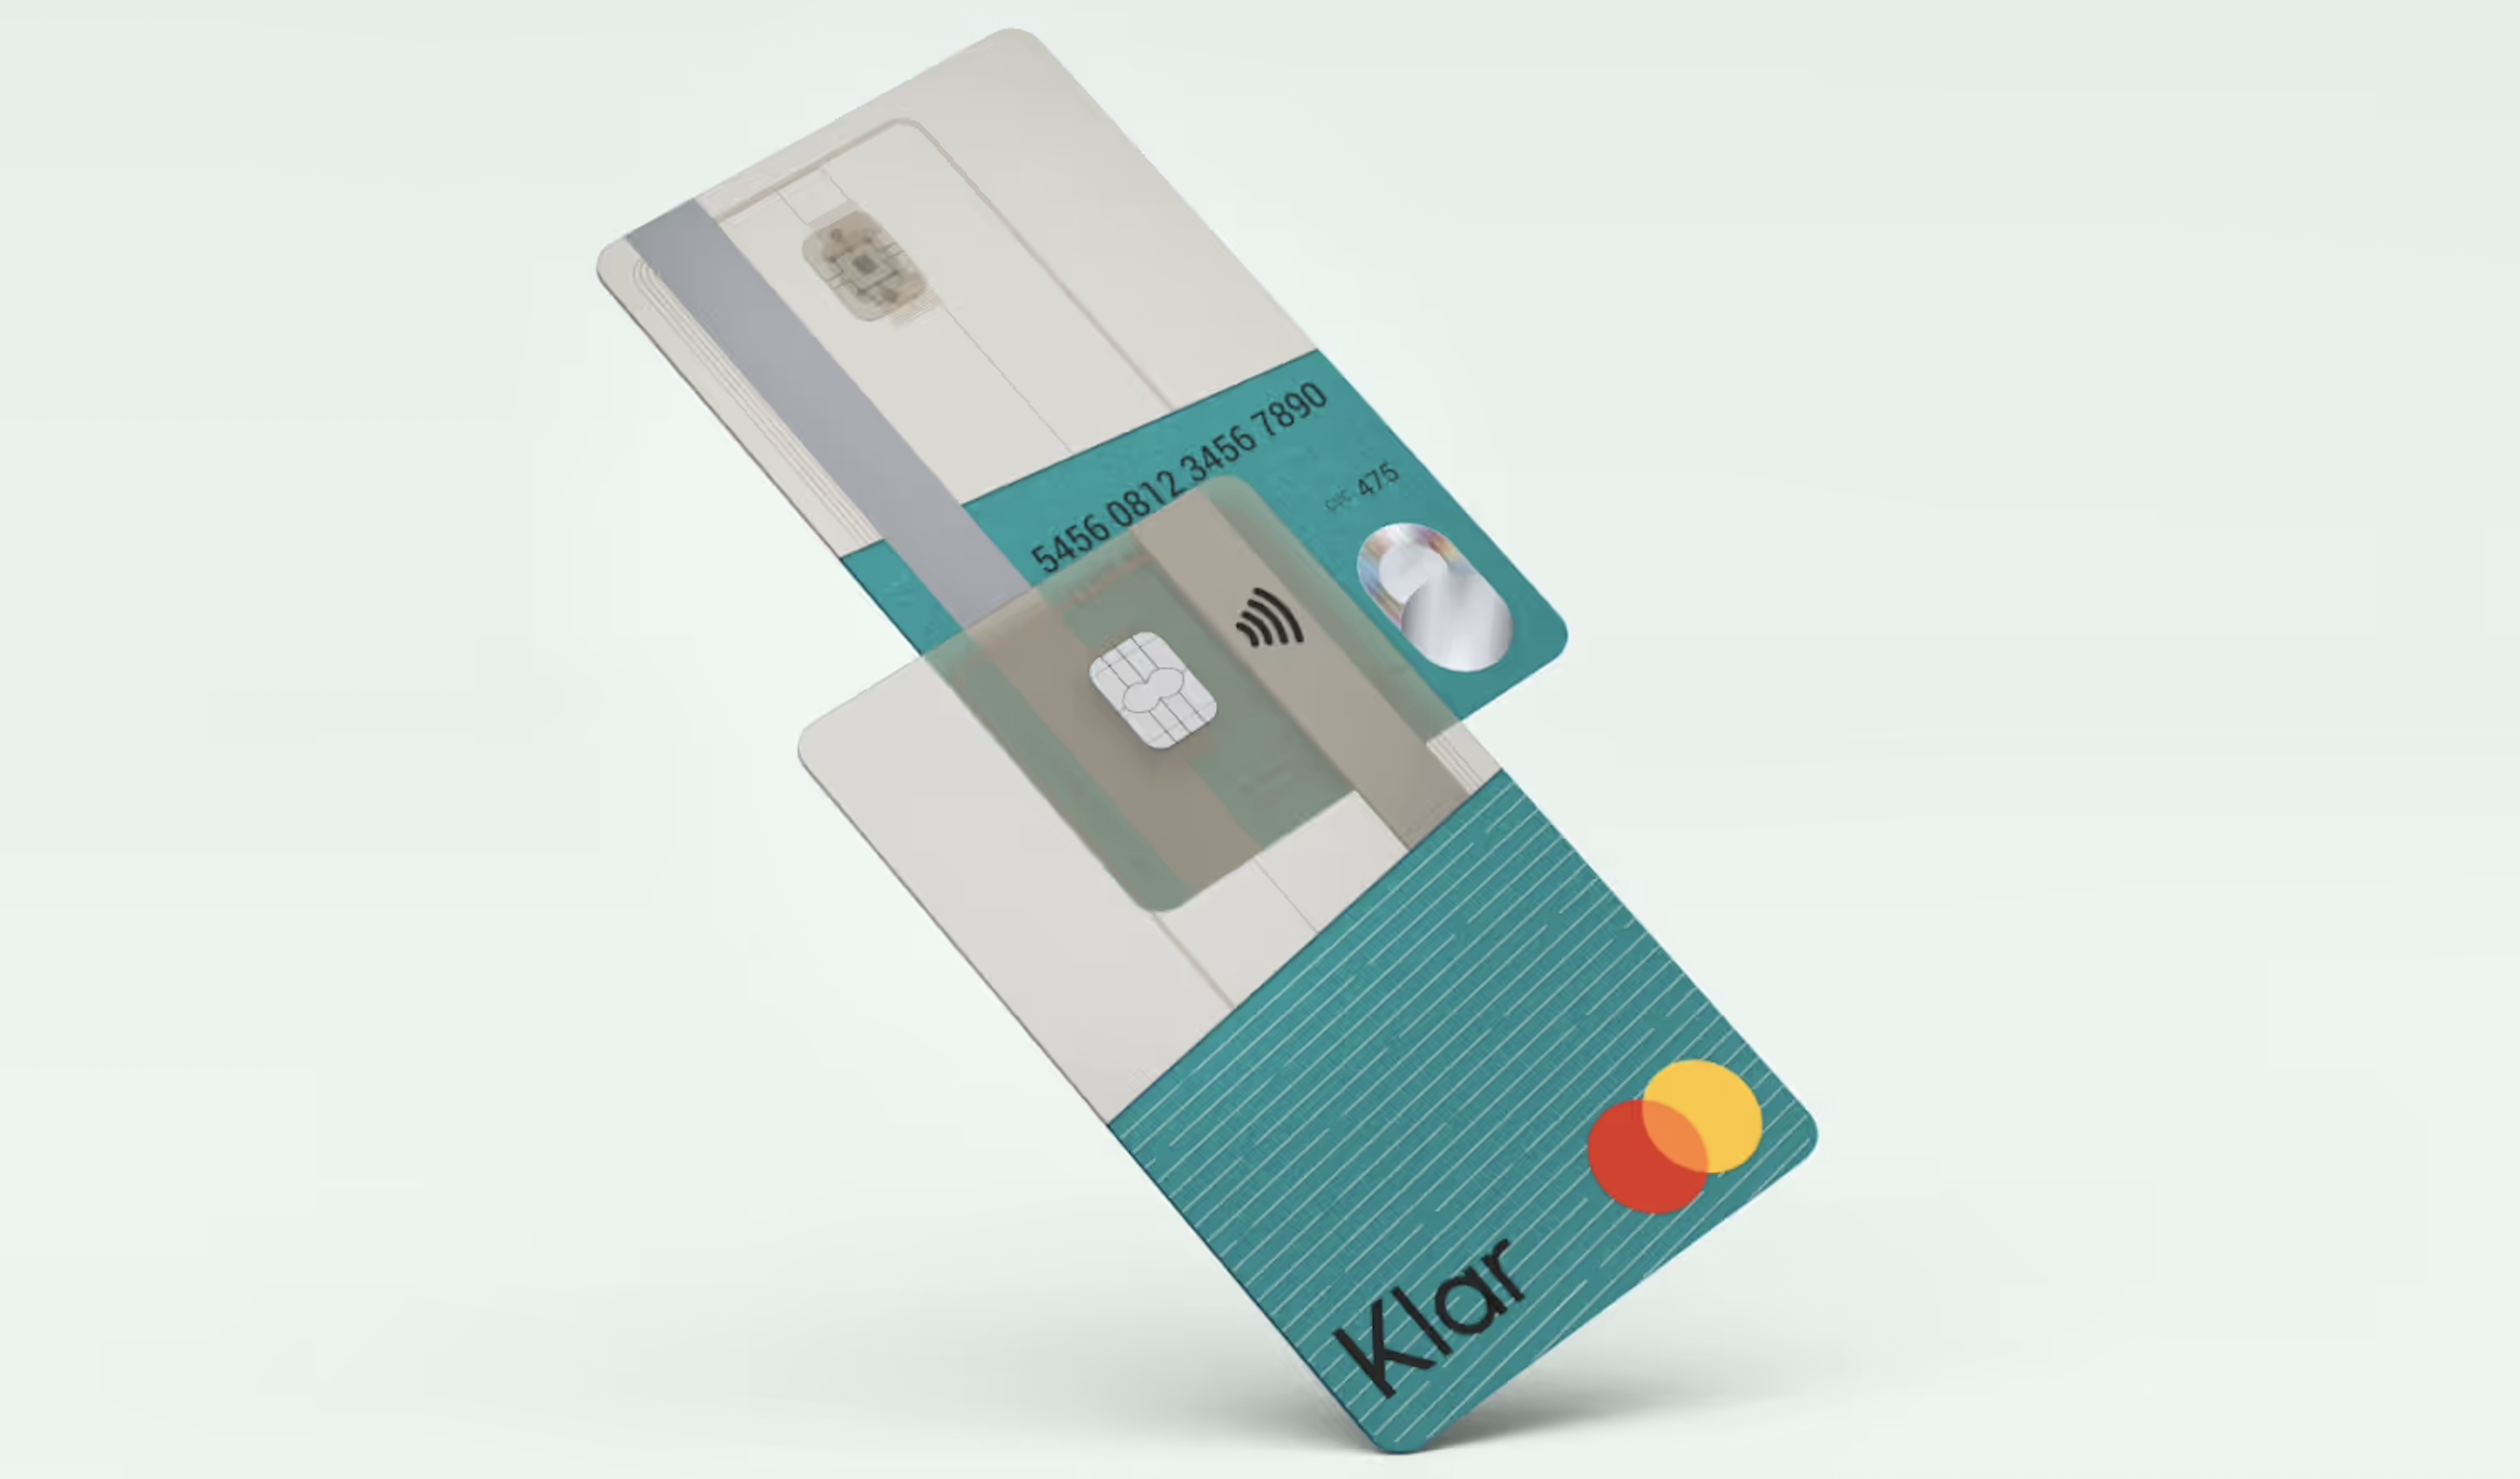
En la mayoría de las tarjetas Visa y Mastercard, el CVV son los últimos 3 dígitos que están impresos en la franja para firma, en la parte de atrás de la tarjeta, justo después del número de tarjeta.
Si tu tarjeta es American Express, el código de seguridad tiene 4 dígitos y está en el frente, arriba a la derecha del número de tarjeta.
¿Dónde está el CVV en Klar?
En tu tarjeta de crédito Klar, el CVV son esos 3 dígitos al reverso, junto a la franja de firma. Si usas la versión digital de tu tarjeta de crédito Klar dentro de la app, el CVV también aparece ahí, junto con el número completo y la fecha de vencimiento, para que puedas usarlo en compras en línea sin tener la tarjeta física a la mano.
¿Para qué sirve el CVV?
El CVV existe para confirmar, en compras por internet o por teléfono, que quien está pagando tiene la tarjeta física en su poder y no solo el número de tarjeta. Como no está codificado en el chip ni en la banda magnética, no queda registrado cuando pagas en una terminal física ni cuando alguien clona el plástico, lo que lo convierte en una capa extra de seguridad específica para pagos sin presencia de la tarjeta.
Por eso, cada vez que compras en una tienda en línea, plataforma de streaming o app que te pide el CVV, esa tienda está verificando que la persona que paga realmente tiene la tarjeta en mano.
¿Qué pasa si compartes tu CVV?
El CVV solo debes escribirlo tú, directamente en el sitio o app donde estás comprando, y únicamente si reconoces y confías en ese comercio. Ninguna plataforma financiera digital, comercio o persona que te contacte por llamada, SMS o redes sociales debe pedirte el CVV para "verificar tu cuenta", "desbloquear tu tarjeta" o "cancelar un cargo": esa es una señal clara de intento de fraude.
Si compartiste tu CVV con alguien que no era el comercio donde estabas comprando, o si sospechas que tu tarjeta fue comprometida, congela tu tarjeta de crédito Klar desde la app y contacta a soporte para evaluar si necesitas una tarjeta nueva.
¿Cómo proteger tu CVV?
Unas prácticas simples reducen mucho el riesgo de que tu CVV termine en manos equivocadas:
- No lo compartas por llamada, SMS, correo o redes sociales, sin importar quién lo pida.
- No lo anotes junto con el número de tu tarjeta en notas del celular, ni tomes captura de pantalla y la guardes sin protección.
- Verifica que el sitio donde compras use conexión segura (candado y "https" en el navegador) antes de escribirlo.
- Revisa tus movimientos con regularidad desde la app para detectar cargos que no reconoces.
Preguntas frecuentes sobre el CVV
¿El CVV y el CVC son lo mismo?
Sí, son el mismo código de seguridad; solo cambia el nombre según el banco emisor o la red de pago.
¿El CVV cambia con el tiempo?
No, se mantiene igual mientras la tarjeta esté vigente. Solo cambia si te emiten una tarjeta nueva.
¿Qué es el CVV dinámico?
Es una versión del código de seguridad que cambia periódicamente en lugar de quedarse fijo en el plástico. Lo consultas desde una app antes de cada compra en línea y, como tiene vigencia limitada, deja de servir poco después, aunque alguien más llegue a verlo.
¿Puedo pagar en línea sin el CVV?
La mayoría de los comercios en línea lo piden como requisito para procesar el pago, precisamente porque es la validación de que tienes la tarjeta física o digital contigo.
Cómo tu tarjeta de crédito Klar protege tus compras
Además de las prácticas que dependen de ti, tu tarjeta de crédito Klar suma capas de seguridad que trabajan en automático:
Bloqueo instantáneo desde la app
Si sospechas que tu tarjeta de crédito Klar se perdió, te la robaron o alguien vio tu CVV, la bloqueas al momento desde la app, sin llamadas ni trámites, y la desbloqueas igual de rápido si la encuentras.
3D Secure en compras en línea
Cuando pagas con tu tarjeta de crédito Klar en comercios que usan este protocolo, se te pide un paso extra de verificación además del CVV, así que aunque alguien tenga tu número de tarjeta y el CVV, no puede completar la compra sin ese paso adicional.
Tarjetas virtuales desde la app
Con tu tarjeta de crédito Klar puedes crear distintas tarjetas virtuales para tus compras y pagos en línea. Cada una tiene su propio número de 16 dígitos, fecha de vencimiento y CVV, distintos a los de tu tarjeta física. Así, aunque uses una tarjeta virtual en varios comercios, tus datos reales quedan resguardados y es mucho más difícil que alguien los robe o los reutilice.
Si además de estas capas de seguridad quieres una protección económica ante un fraude, el seguro contra robo y fraude financiero de Klar, en alianza con Chubb, te cubre ante compras no autorizadas en línea o por teléfono, robo de efectivo en cajero, robo de identidad y uso indebido de tarjeta por hurto o extravío. Lo más importante: aplica para todas tus tarjetas de crédito y débito, sin importar el banco o institución financiera que las emita, no solo para tu tarjeta de crédito Klar.
Cuida tu CVV como cuidas tu NIP
El CVV es corto, pero cumple un papel importante en cada compra en línea que haces. Trátalo con la misma discreción que tu NIP: nunca lo compartas fuera del checkout de una compra legítima, y ante cualquier duda, revisa tus movimientos desde la app.
Si buscas una tarjeta de crédito sin anualidad, con aprobación en minutos y control total desde la app, incluyendo tu CVV disponible en la versión digital, solicita tu tarjeta de crédito Klar hoy mismo.

Regreso a clases 2026: Aprovecha descuentos y hasta 8% de cashback con Klar
Este regreso a clases se puso bueno con Klarfest: hasta 8% de cashback en papelería, librerías, tecnología. Y descuentos en tus compras en Amazon (este último beneficio agotado). Si ya sabes que vas a gastar en útiles, mochila o una laptop nueva, aprovecha para que ese gasto te regrese algo.
¿Cómo funciona el Klarfest regreso a clases 2026?
Activa la promoción de Klarfest al pagar con tu tarjeta de crédito Klar o tarjeta de crédito Klar Platino en los comercios participantes en las siguientes categorías:
- Papelería y librería: cashback en útiles escolares, mochilas y todo lo que pide la lista.
- Tecnología: cashback en laptops, tablets y accesorios para el nuevo ciclo escolar.
- Compras en línea: descuentos al comprar en Amazon (beneficio agotado).
Cashback y descuentos para usuarios nuevos y Plus
Si ya eres usuario Plus, o te registras como nuevo usuario, este es el cashback que aplica durante Klarfest en los comercios participantes.
Klar Plus es la membresía de beneficios de Klar: incluye cashback, mejores rendimientos en tu cuenta e inversiones, y más. Para sumarte a Klar Plus solo necesitas alcanzar $2,500 MXN en compras mensuales con Klar, incluye débito y crédito.
Cashback y descuentos para usuarios Platino
Si tienes tu tarjeta de crédito Klar Platino, el cashback sube en las mismas categorías, más comercios adicionales.
Descuentos en Amazon con Klarfest (beneficio agotado)
Además del cashback en papelería, librerías y tecnología, Klarfest incluye descuentos exclusivos en Amazon, aplica al pagar tus compras con tarjeta de crédito Klar. El descuento se refleja directo en tu compra, al aplicar el código de descuento que encontrarás en tu app.
Aprovecha para completar la lista escolar con artículos como mochilas, loncheras, cuadernos, calculadoras, audífonos, uniformes o calzado escolar.
- Usuarios nuevos y Plus: 6% de descuento en Amazon.
- Usuarios Platino: 8% de descuento en Amazon.
¿Cuál es la vigencia de Klarfest regreso a clases 2026?
La edición de Klarfest para el regreso a clases 2026 estará vigente desde el 27 de julio hasta el 31 de agosto de 2026. Durante este periodo puedes acumular cashback en papelería, librerías y tecnología al pagar con tu tarjeta de crédito Klar o tarjeta de crédito Klar Platino.
¿Cómo obtener el cashback de Klarfest?
Paga con tu tarjeta de crédito Klar en cualquiera de los comercios participantes durante la vigencia de la campaña y el cashback se aplica de forma automática. No necesitas activar nada ni registrar cupones: solo usa tu tarjeta en las categorías de papelería, librería o tecnología.
Si todavía no tienes tu tarjeta de crédito Klar, la solicitud se hace desde la app, sin papeleo ni visitas a sucursal, y la respuesta llega en minutos. Así puedes usar el cashback del Klarfest desde tu primera compra de la lista escolar. Y si ya eres Plus o Platino, este es el momento en el que más rinde cada compra.
CAT PROMEDIO ponderado 187.0% SIN IVA. Calculado al 1 de junio de 2026, vigencia del cálculo 1 de diciembre de 2026. Tasa de interés fija promedio ponderada anual 123.10% sin IVA. Crédito sujeto a autorización.
PLATINO: CAT PROMEDIO ponderado 85.0% SIN IVA. Calculado al 1 de junio de 2026, vigencia del cálculo 1 de diciembre de 2026. Tasa de interés fija promedio ponderada anual 62.10% sin IVA. Crédito sujeto a autorización.
Consulta requisitos de contratación, comisiones, monto de las comisiones, términos y condiciones en Klar.mx
¿Qué es diferir compras con tarjeta de crédito o débito?
Diferir compras significa dividir el pago de una compra que hiciste con tu tarjeta en varios meses, en lugar de cubrirla de una sola vez en tu próxima fecha de corte. En pocas palabras: compras hoy y repartes el costo en cuotas mensuales que se suman a tu estado de cuenta.
Es una de las funciones más usadas de una tarjeta de crédito en México, pero también una de las que más dudas genera. Aquí te explicamos, cómo funciona, cuándo te conviene y qué diferencia hay entre diferir a meses con intereses y los Meses Sin Intereses.
¿Qué significa diferir una compra?
Cuando difieres una compra, divides el monto total en un número fijo de mensualidades: 3, 6, 9, 12 meses o más, según el plazo disponible.
Tradicionalmente, diferir una compra se asocia con las tarjetas de crédito, donde la tarjeta adelanta el monto total al comercio y tú lo pagas poco a poco. Con Klar, esta opción también está disponible para débito, por lo que puedes acceder a pagos en mensualidades sin depender exclusivamente del uso de la tarjeta de crédito.
Cada mes pagas una parte de la compra de acuerdo con el plazo elegido. Así, un gasto grande deja de representar un solo desembolso y se convierte en pagos más pequeños y predecibles.
En el caso de las tarjetas de crédito, también puede ser posible diferir un saldo que ya tengas acumulado. La lógica es la misma: repartir el pago en el tiempo para darle más flexibilidad a tu presupuesto.
¿Cómo funciona diferir compras a meses?
El proceso suele ser sencillo y depende del banco o institución financiera que emite tu tarjeta de crédito:
- Elige la compra o el saldo que quieres diferir. Puede ser al momento de pagar en caja o después, desde la app o plataforma.
- Selecciona el plazo: el número de mensualidades en las que quieres repartir el pago.
- Confirma la tasa de interés aplicable. La compra puede ser con intereses o a Meses Sin Intereses. El detalle que marca la diferencia es justo la tasa de interés.
Diferir compras vs. Meses Sin Intereses: ¿cuál es la diferencia?
Es común confundir ambos conceptos, pero no son lo mismo. Los Meses Sin Intereses son una promoción del comercio; diferir a meses con intereses es una herramienta que activas tú cuando la necesitas.
Diferir a meses (con intereses)
lo activas tú desde tu tarjeta de crédito casi para cualquier compra o saldo. Repartes el pago en cuotas, pero se cobra una tasa de interés sobre el saldo, así que al final pagas un poco más que el precio original. Su ventaja es la flexibilidad: puedes diferir cuando lo necesites.
Meses Sin Intereses (MSI)
Es una promoción que ofrece el comercio en alianza con tu tarjeta de crédito. Pagas exactamente el precio de la compra dividido entre el número de meses, sin intereses adicionales. Solo aplica en tiendas y productos participantes.
¿Cómo diferir compras con Klar?
Con la tarjeta de crédito de Klar tienes el control en la palma de tu mano: puedes diferir tus compras directamente desde la app, sin papeleo y en unos cuantos pasos.
Cómo diferir una compra de crédito o débito desde la app de Klar
- Abre la app de Klar y entra a tu tarjeta de crédito o débito.
- Selecciona la compra que quieres diferir a meses.
- Elige el plazo que mejor te acomode.
- Confirma y listo: tu compra queda dividida en cuotas mensuales con una tasa fija.
Cómo pagar a Meses Sin Intereses con Klar
En comercios participantes, elige la opción de Meses Sin Intereses al momento de pagar con tu tarjeta de crédito Klar, ya sea en compras físicas o en línea. Así divides tu compra en cuotas sin intereses adicionales.
Solicita tu tarjeta de crédito Klar sin anualidad y con beneficios como Meses Sin Intereses y Cashback.
¿Cuándo conviene diferir una compra?
Diferir puede ser una buena decisión en varios casos:
- Para compras grandes o planeadas. Un electrodoméstico, un viaje o un gasto médico se vuelven más manejables repartidos en cuotas, sobre todo si consigues Meses Sin Intereses.
- Para cuidar tu liquidez. Si prefieres no descapitalizarte de golpe y mantener dinero disponible para imprevistos, diferir te da ese margen.
- Cuando la promoción es sin intereses. Aquí el beneficio es claro: pagas lo mismo, pero con más tiempo. Si tu presupuesto lo permite, aprovechar MSI es una jugada inteligente.
¿Cuándo es mejor pensarlo dos veces?
Diferir no siempre es la mejor opción. Conviene tener cuidado en estas situaciones:
- Cuando la tasa de interés es alta. Si difieres con intereses una compra que pudiste pagar de contado, terminas gastando de más sin necesidad.
- Cuando acumulas muchos diferidos a la vez. Varias compras diferidas al mismo tiempo hacen que tus cuotas se sumen y tu pago mensual crezca sin que lo notes. Eso puede complicar tu presupuesto.
- Cuando difieres gastos hormiga. Repartir compras pequeñas del día a día suele salir caro y aporta poco a tu salud financiera.
La regla práctica: difiere cuando tengas claro que podrás cubrir la cuota mensual sin apretar tu presupuesto, y prioriza siempre las promociones sin intereses.
Diferir compras y tu historial crediticio
Usar la función de diferir de forma responsable puede ayudarte a construir un buen historial crediticio, siempre que pagues tus cuotas puntualmente. El comportamiento de pago es justo lo que reportan las tarjetas de crédito al buró.
Si apenas estás empezando a construir o reparar tu historial, una tarjeta de crédito con garantía puede ser un buen primer paso, ya que te permite demostrar buen comportamiento de pago desde cero.
Difiere y paga a tu ritmo con la tarjeta de crédito Klar
Con la tarjeta de crédito de Klar tienes el control de tu dinero en la palma de tu mano. Desde la app puedes revisar tus compras, dar seguimiento a tus pagos y aprovechar promociones a Meses Sin Intereses en comercios participantes, todo sin anualidad y con cashback de hasta 3%.
Y si lo que buscas es liquidez para un proyecto más grande, un préstamo personal con tasa fija puede darte cuotas claras y sin sorpresas.
Solicita tu tarjeta de crédito Klar y empieza a comprar con más control y menos rollo.
Preguntas frecuentes sobre diferir compras
¿Se puede diferir pagos con Klar?
Sí. Con la tarjeta de crédito Klar puedes diferir tus compras directamente desde la app, sin papeleo y en unos cuantos pasos. Puedes dividir el pago en 3, 6, 9, 12, 18 o 24 mensualidades.
¿Cuántas compras puedo diferir al mismo tiempo?
No hay un número fijo; depende de tu línea de crédito disponible. Cada compra diferida se suma a tu pago mensual, así que conviene no acumular demasiadas a la vez para no afectar tu presupuesto.
¿Diferir compras genera intereses?
Depende. Si difieres a Meses Sin Intereses, no pagas intereses adicionales. Si difieres a meses con una tasa aplicable, sí se generan intereses sobre el saldo.
¿Puedo diferir cualquier compra?
Diferir a meses con intereses aplica a la mayoría de las compras y, en muchos casos, a saldos ya acumulados. Los Meses Sin Intereses solo aplican en comercios y productos participantes.
¿Qué pasa si pago antes mi compra diferida?
En general puedes adelantar pagos o liquidar el saldo antes de tiempo. Revisa las condiciones de tu tarjeta de crédito para confirmar si aplica algún ajuste.
¿Diferir afecta mi historial crediticio?
Diferir en sí no afecta negativamente. Lo que impacta tu historial es cómo pagas: cumplir con tus cuotas a tiempo suma a tu perfil crediticio; atrasarte lo perjudica.
¿Cuántas compras puedo tener diferidas al mismo tiempo?
No hay un número único; depende de tu línea de crédito disponible. Ten en cuenta que cada compra diferida suma a tu pago mensual, así que conviene no acumular demasiadas a la vez.
¿Cómo conseguir dinero rápido y fácil en un día?
Un imprevisto no avisa. Se descompone el refri, llega un gasto médico o simplemente no llegas a la quincena. Cuando necesitas dinero hoy, lo último que quieres es papeleo, filas en sucursal o esperar días por una respuesta.
La buena noticia: conseguir dinero rápido y fácil en un día ya es posible desde tu celular. Con Klar, tu alternativa financiera digital, puedes solicitar un crédito, un préstamo personal o un adelanto de efectivo directo desde la app y recibir respuesta inmediata sobre tu aprobación.
Aquí te explicamos, paso a paso, cómo hacerlo según tu caso.
¿Se puede conseguir dinero el mismo día?
Sí. La diferencia entre esperar días y tener el dinero hoy está en el proceso. Klar es una plataforma financiera digital, así que todo pasa dentro de la app: sin sucursales, sin papeleo interminable y con una respuesta que llega en minutos, no en semanas.
Tienes tres opciones para solicitar dinero rápido a través de Klar:
- No eres usuario todavía: descargas la app y solicitas una tarjeta de crédito.
- Ya tienes cuenta Klar: solicitas un préstamo personal.
- Ya tienes la tarjeta Klar: pides un adelanto de efectivo.
Opción 1: Descarga la app de Klar y solicita tu crédito
Si aún no eres usuario, empezar toma solo unos minutos:
- Descarga la app de Klar. Está disponible para iOS y Android. Solo necesitas tu CURP y una identificación oficial.
- Crea tu cuenta. El registro es 100% digital. No hay que ir a ninguna sucursal ni imprimir nada.
- Solicita tu tarjeta de crédito Klar. Desde la app pides tu tarjeta de crédito sin anualidad. La aprobación toma alrededor de 3 minutos.
- Recibe respuesta inmediata. La app te dice al instante si tu crédito fue aprobado o no. Sin llamadas, sin esperar días.
¿Apenas estás construyendo tu historial o el buró te ha cerrado puertas? Existe la tarjeta de crédito con garantía, pensada para ayudarte a mejorar tu historial crediticio, con aprobación inmediata y sin revisar buró.
Opción 2: Ya tienes cuenta Klar, solicita un préstamo personal
Si ya tienes tu cuenta con Klar, tienes ventaja: puedes solicitar un préstamo personal directo desde la app.
Así funciona:
- Entras a la sección de préstamos en la app.
- Eliges el monto y el plazo que más te acomode, de 3 a 36 meses.
- Ves tu tasa fija antes de aceptar, sin letras chiquitas.
- Confirmas y recibes respuesta sobre tu solicitud.
Sin papeleo y sin salir de casa. Como ya eres usuario, el proceso es aún más rápido porque Klar ya te conoce.
Opción 3: Ya tienes la tarjeta Klar, pide un adelanto de efectivo
¿Ya tienes tu tarjeta de crédito Klar? Entonces puedes solicitar un adelanto de efectivo desde la app.
Es la vía más directa cuando necesitas dinero líquido de inmediato: usas la línea de crédito que ya tienes disponible en tu tarjeta y dispones del efectivo el mismo día. Todo el proceso se hace dentro de la app, en cuestión de minutos. Conoce más en nuestro artículo: ¿Se puede retirar dinero de una tarjeta de crédito en México?
¿Por qué elegir Klar para conseguir dinero rápido?
- Respuesta inmediata: la app te dice al instante si tu crédito fue aprobado.
- Todo digital: sin sucursales, sin filas, sin papeleo.
- Claro y transparente: ves tu tasa y condiciones antes de aceptar.
- Sin anualidad en la tarjeta de crédito y con cashback de hasta 3%.
Klar es una Sociedad Financiera Popular (SOFIPO) regulada por la CNBV, así que tu dinero y tu información están respaldados. Además, más de 7 millones de mexicanos ya usan Klar.
Consejos para pedir dinero de forma responsable
Conseguir dinero rápido es útil, pero conviene hacerlo con cabeza:
- Pide solo el monto que realmente necesitas.
- Revisa el plazo y la tasa fija antes de aceptar.
- Ten claro cuándo y cómo vas a pagar para cuidar tu historial crediticio.
Un buen manejo de tu crédito hoy te abre más puertas mañana.
Preguntas frecuentes
¿Qué app te presta dinero rápido?
Con la app de Klar puedes solicitar una tarjeta de crédito, un préstamo personal o un adelanto de efectivo y recibir respuesta inmediata sobre tu aprobación, todo desde tu celular.
¿Cómo conseguir dinero rápido si necesito dinero urgente para hoy?
Descarga la app de Klar, crea tu cuenta con tu CURP e identificación oficial y solicita tu crédito. La app te dice al instante si fue aprobado, sin ir a una sucursal.
¿En cuánto tiempo me aprueban la tarjeta de crédito?
La aprobación de la tarjeta de crédito de Klar toma alrededor de 3 minutos y la app te da respuesta inmediata.
¿Puedo pedir un préstamo si apenas abrí mi cuenta?
Para solicitar un préstamo personal necesitas ser usuario Klar. Entre más historial tengas con Klar, más ágil es el proceso.
¿Qué necesito para empezar con Klar?
Tu CURP, una identificación oficial y descargar la app de Klar.
Útiles escolares a Meses Sin Intereses en 2026
El regreso a clases llega con una lista larga: cuadernos, mochila, uniforme, tenis y, si tu hijo ya usa laptop o tablet, también tecnología. Pagar todo de contado en una sola quincena aprieta cualquier presupuesto.
Por suerte, las tiendas donde se compran útiles, ropa y equipo escolar son comercios participantes de tu tarjeta de crédito Klar para Meses Sin Intereses (MSI), así que puedes cubrir el gasto completo hoy y dividirlo en partes, sin pagar ni un peso extra por hacerlo.
¿Cómo funcionan los Meses Sin Intereses con tu tarjeta de crédito Klar?
Los Meses Sin Intereses dividen el monto total de tu compra en pagos mensuales iguales, sin cargos adicionales, al pagar con tu tarjeta de crédito Klar.
Antes de pagar, verifica dos cosas: que el producto específico aplique para MSI y qué plazo te ofrece la tienda (3, 6, 9, 12 o incluso 24 meses, según la promoción vigente). Ten en cuenta que las promociones cambian por temporada, así que confirma las condiciones directamente en cada tienda antes de comprar.
Promociones útiles escolares 2026
La lista escolar puede salir cara, pero no tiene que pegarte todo de golpe. Con tu tarjeta de crédito Klar divides tus compras a Meses Sin Intereses en cientos de comercios participantes: útiles, mochilas, tecnología y hasta el uniforme deportivo.
Aquí te dejamos algunas tiendas donde puedes resolver el regreso a clases 2026 y pagar poco a poco, sin intereses de por medio.
Útiles y mochilas a Meses Sin Intereses
- Office Depot: ideal para cuadernos, artículos de oficina y equipo escolar en un solo lugar.
- Kipling: encuentra mochilas para todos los niveles, loncheras y estuches.
En ambos, paga con tu tarjeta de crédito Klar, divide tu pago a Meses Sin Intereses y resuelve la lista escolar en un solo lugar.
Tecnología a Meses Sin Intereses
Si en la lista escolar entran productos de tecnología, estas tiendas también son comercios participantes de tu tarjeta de crédito Klar:
- Amazon México: laptops, tablets, audífonos y accesorios de cómputo para tareas y clases en línea.
- Elektra: laptops, celulares y tablets para estudiantes de cualquier nivel.
- RadioShack: audífonos, calculadoras científicas y accesorios electrónicos.
- Innovasport: smartwatches y audífonos deportivos.
- Huawei: celulares, tablets y smartwatches.
- MacStore: MacBook, iPad y accesorios Apple para la escuela.
- Samsung: celulares, tablets y laptops para clases y tareas.
Ropa y calzado escolar a Meses Sin Intereses
Para uniformes deportivos y tenis, estos comercios son participantes de tu tarjeta de crédito Klar:
- TAF: tenis, ropa y accesorios deportivos de varias marcas en un mismo lugar.
- Adidas: tenis y sudaderas para el uniforme de educación física.
- Nike: tenis y playeras deportivas para uso diario o clases de educación física.
- Puma: calzado y ropa deportiva para complementar el uniforme escolar.
¿Cómo sacarle más provecho a tus compras escolares con tu tarjeta de crédito Klar?
Usar Meses Sin Intereses te ayuda a repartir el gasto, pero elegir con qué tarjeta pagas también importa. Con tu tarjeta de crédito Klar, sin anualidad, puedes cubrir gran parte de la lista escolar hoy y pagarla en meses, sin costos extra.
Aprovechar Meses Sin Intereses, pagando siempre con tu tarjeta de crédito Klar, es la forma más práctica de estirar tu presupuesto de regreso a clases sin dejar de comprar lo que tu hijo necesita.
Solicita hoy tu tarjeta de crédito Klar, recibe respuesta en minutos y activa tu tarjeta digital para empezar a comprar los útiles de la lista escolar mientras esperas tu tarjeta física.
Recuerda revisar los términos y condiciones en Klar.mx o directamente en la tienda cuando vayas a hacer tus compras
¿Qué es una tarjeta de crédito internacional? Guía 2026
Una tarjeta de crédito internacional es la que puedes usar fuera de México porque está conectada a una red de pagos global como Mastercard o Visa, que la hace aceptada en comercios y cajeros de otros países. La mayoría de las tarjetas mexicanas son internacionales, pero usarlas en el extranjero tiene costos que conviene conocer antes de viajar.
Esta guía te explica cómo identificar si la tuya sirve afuera, cuánto cuesta usarla y qué revisar si vas a sacar una.
¿Cómo funciona una tarjeta de crédito internacional?
Funciona porque está conectada a una red de pagos global, como Mastercard o Visa, que procesa el pago y la conversión de moneda en comercios y cajeros de otros países. Cuando pagas en el extranjero, la red traduce el monto de la moneda local a pesos y autoriza la operación en segundos.
La diferencia con una tarjeta de uso solo nacional es justo esa conexión: sin una red global detrás, la tarjeta no se procesa fuera del país y simplemente no funciona afuera. Una tarjeta limitada a la red doméstica sirve para comprar en México, pero se queda corta apenas cruzas la frontera o entras a una tienda extranjera en línea.
¿Cómo saber si tu tarjeta de crédito es internacional?
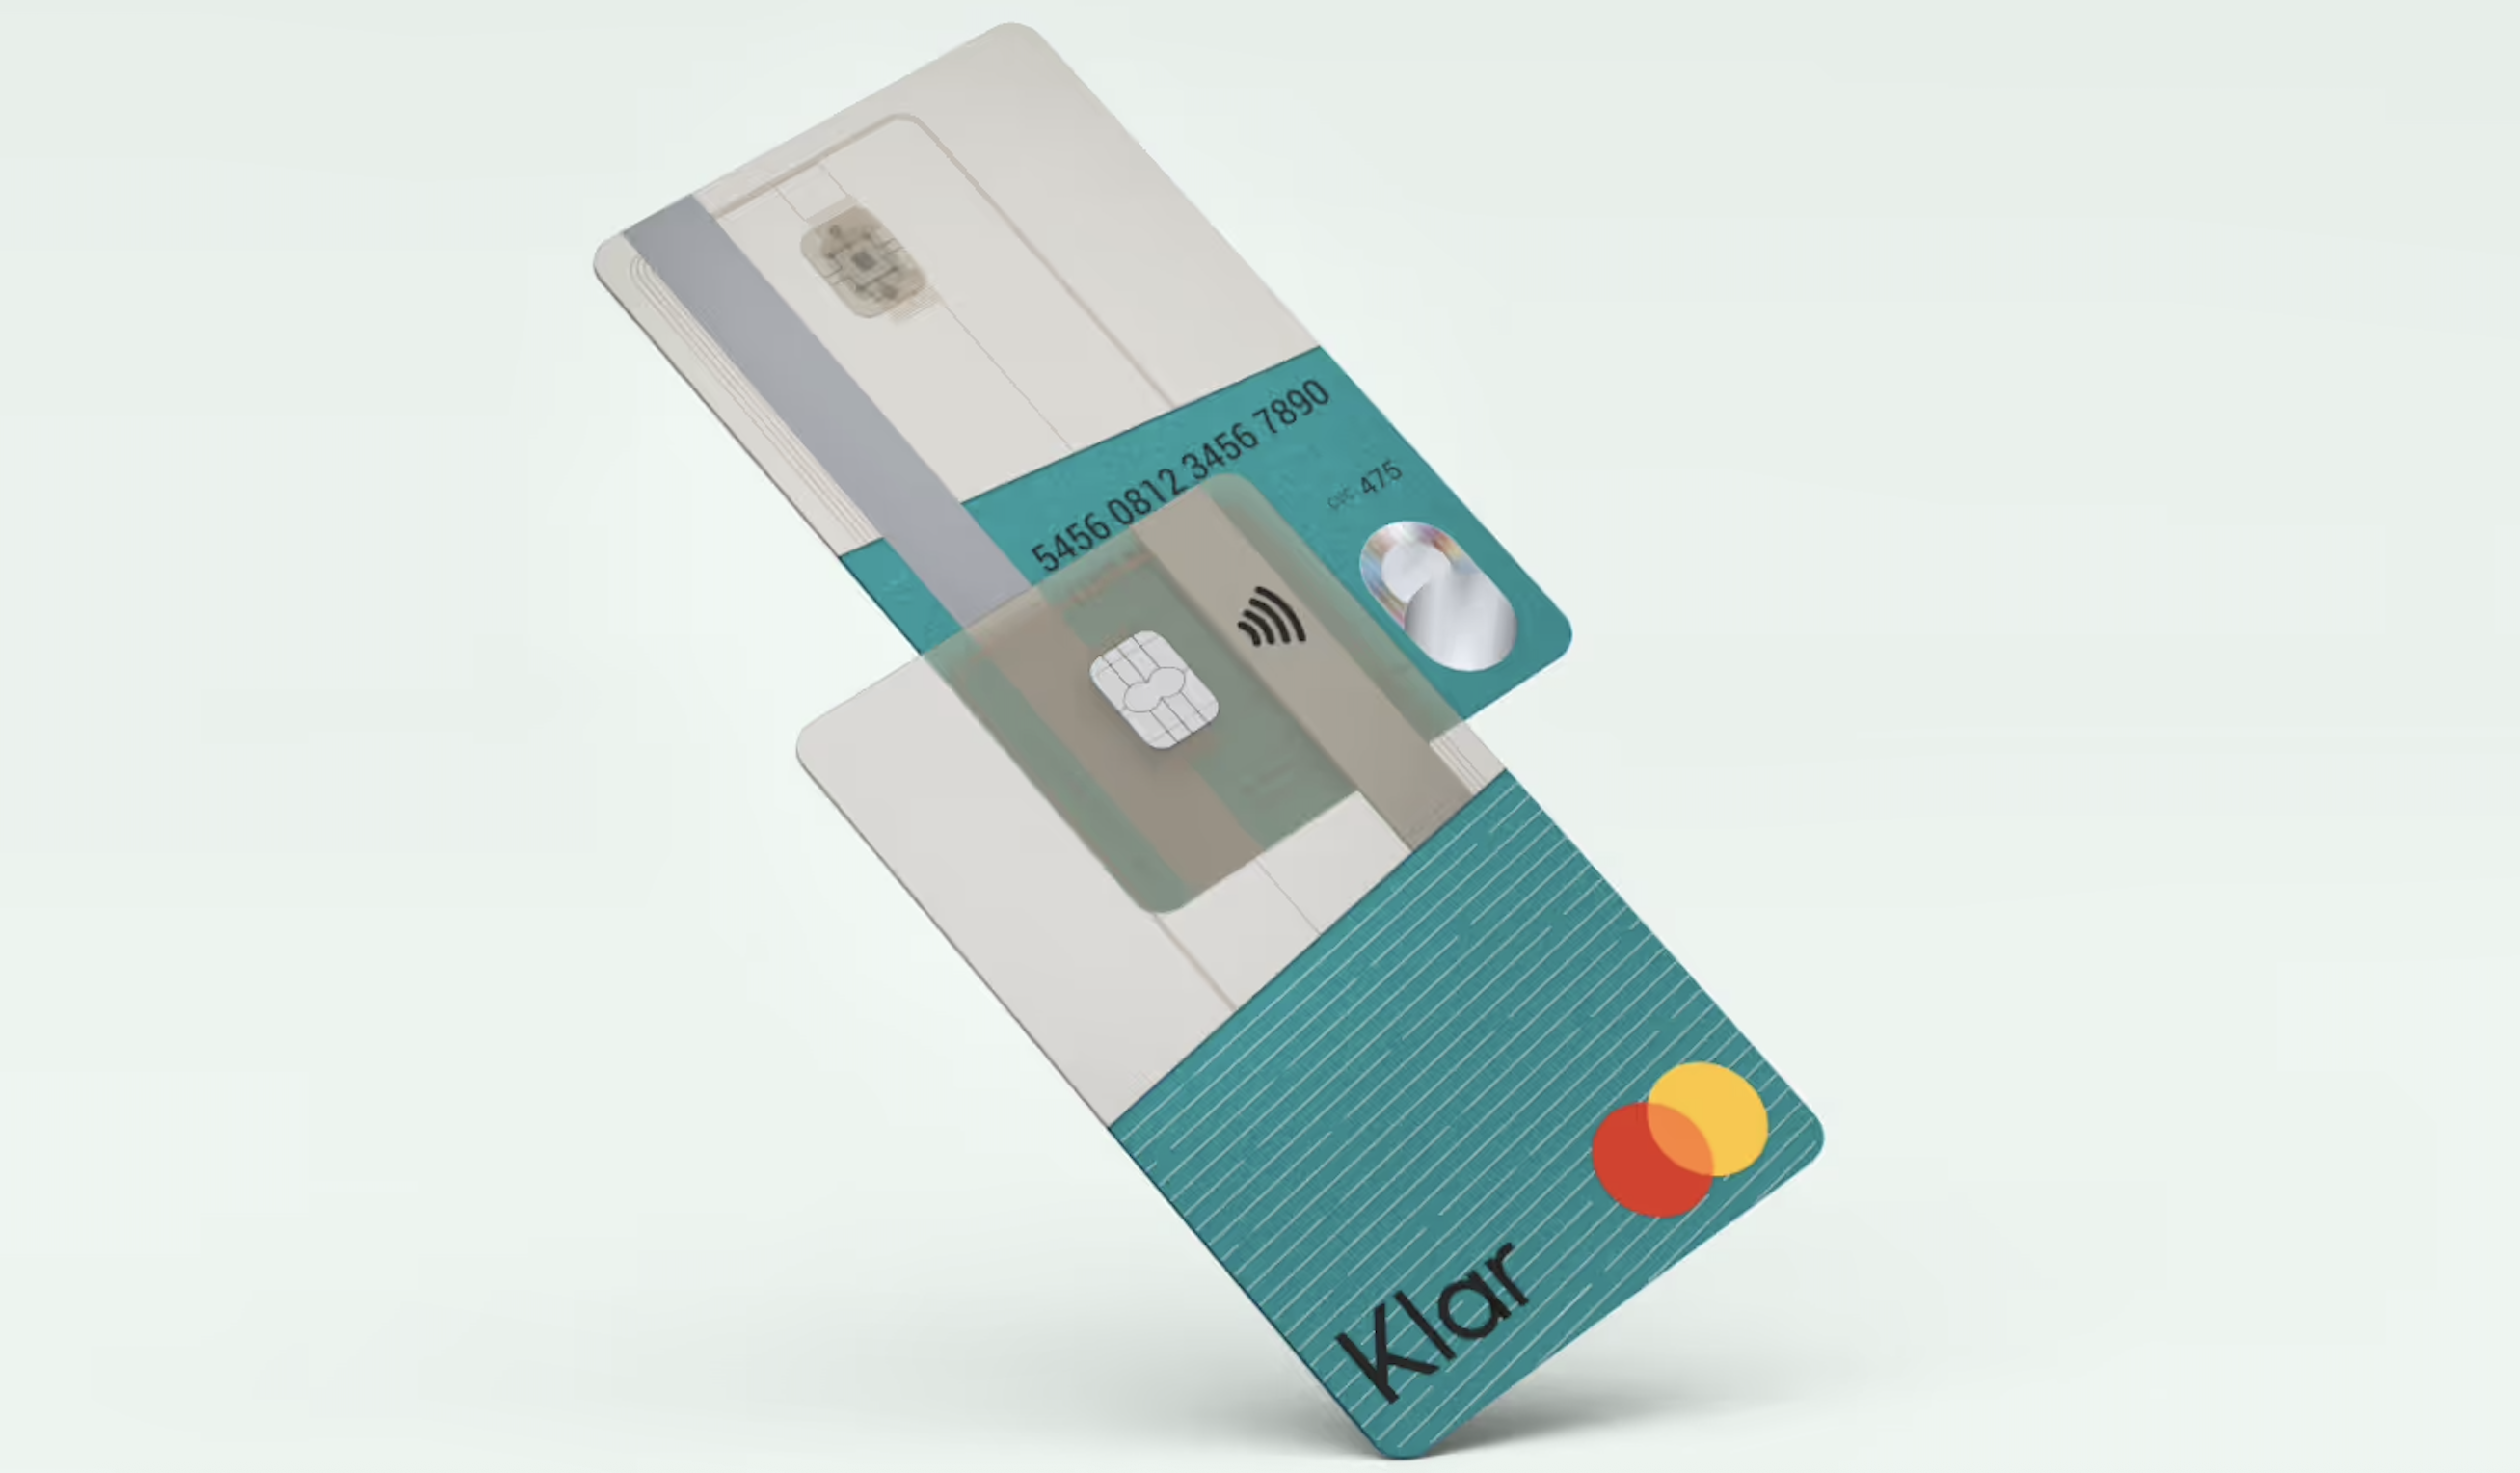
Lo más rápido es revisar si tu tarjeta tiene el logo de Mastercard o Visa: si lo tiene, es internacional. Ese logo es la señal directa de que está conectada a una red de pagos global.
Si quieres confirmarlo, hay otras formas: revisa en tu app o en el contrato si menciona "aceptación internacional", o pregúntale directo a tu emisor. Casi todas las tarjetas de crédito emitidas en México hoy operan con red internacional, así que lo más probable es que la tuya ya sirva afuera. Por ejemplo, la tarjeta de crédito Klar está respaldada por Mastercard, lo que le da aceptación en comercios y cajeros de todo el mundo.
¿Cómo sacar una tarjeta de crédito internacional con Klar paso a paso?
Si lo que buscas es una tarjeta que sirva fuera del país sin pagar un costo fijo por tenerla, la tarjeta de crédito Klar es una opción directa: está respaldada por Mastercard, no tiene anualidad, tienes acceso a cashback en comercios aliados y no cobra comisión por uso en el extranjero. El proceso es 100% digital y se hace en cuatro pasos:
- Descarga la app de Klar y regístrate.
- Solicita tu tarjeta de crédito con tu INE (o pasaporte) y autoriza la revisión de tu historial crediticio.
- Recibe tu respuesta de aprobación en 3 minutos.
- Usa tu tarjeta virtual de inmediato mientras llega la física a tu domicilio.
Solicita tu tarjeta de crédito en minutos y empieza a usarla el mismo día desde la app.
Beneficios de una tarjeta de crédito internacional para el viajero
Además de permitirte realizar compras en el extranjero, una tarjeta internacional ofrece beneficios clave que transforman tu experiencia de viaje. Estas son sus principales ventajas de usar una tarjeta de crédito para viajar:
Aceptación global sin cargar efectivo
Pagar con tarjeta te evita andar con tanto dinero en efectivo y cambiar dinero en casas de cambio, donde el tipo de cambio suele ser desfavorable. Llevas un solo plástico (o tu tarjeta virtual en el celular) y pagas igual que en México.
Cashback en cada compra
Con la tarjeta de crédito Klar ganas cashback en efectivo en comercios aliados Klar, también en las compras de viaje que apliquen. Algunos de los aliados que ofrecen hasta 3% de cashback con la tarjeta de crédito Klar Platino son: Aeromexico, Viva Aerobus, Volaris, Mexicana, Booking, Expedia, Despegar, Best Day, Airbnb y PriceTravel.
Beneficios de viaje con Klar Platino
Para quien viaja seguido, Klar Platino suma acceso a salas VIP LoungeKey y Asistencia de Viajes 24/7, además de hasta 6% de cashback en comercios aliados Klar. Las salas VIP te dan un lugar cómodo para esperar tu vuelo, con servicios incluidos. Platino tiene una anualidad de $1,500 MXN + IVA, exentable según tu nivel de gasto anual.
Mayor seguridad a la hora de comprar
Pagar con tarjeta en el extranjero es más seguro que cargar efectivo, porque si la pierdes o detectas un cargo no autorizado, la bloqueas al instante desde la app. Con Klar también puedes usar tarjetas virtuales para tus compras en línea, así no expones tu tarjeta principal en sitios que no conoces.
Acceso a beneficios exclusivos
Los beneficios dependen de la red de pagos de tu tarjeta, Mastercard o Visa. Las dos tienen aceptación global amplia, así que antes de elegir una tarjeta para viajar, verifica que tenga una de las dos redes y revisa qué beneficios de viaje, protección o asistencia incluye.
Construcción de historial crediticio
Usar tu tarjeta de crédito de forma responsable, también en el extranjero, te ayuda a construir tu historial crediticio. Con Klar, al pagar a tiempo, te gradúas de nivel y te abres la puerta a mejores tarjetas de crédito y líneas de beneficio.
Errores que te hacen pagar de más con una tarjeta internacional
Una tarjeta internacional te conviene solo si la usas bien. Estos tres errores son los que más dinero le cuestan a los viajeros.
Aceptar pagar en pesos en el extranjero (DCC)
Cuando la terminal te ofrece cobrar en pesos en lugar de la moneda local, casi siempre el tipo de cambio es desfavorable. Eso se llama conversión dinámica de divisa (DCC) y suele esconder un margen a tu favor del comercio, no tuyo. Elige siempre pagar en la moneda local del país donde estás.
Retirar efectivo en cajeros en lugar de pagar directo
Sacar efectivo de un cajero en el extranjero acumula la comisión por disposición de tu tarjeta más la cuota que cobra el cajero local. Pagar directo con la tarjeta en el comercio sale más barato, porque te ahorras esos dos cargos.
Pagar anualidad por una tarjeta que usas pocas veces
Si viajas una o dos veces al año, una anualidad alta puede costarte más que el beneficio que le sacas. Una tarjeta sin anualidad, como la tarjeta de crédito Klar, te quita ese costo fijo y la tienes lista para cuando la necesites, sin pagar por tenerla guardada.
Viaja sin comisiones en el extranjero. Solicita tu tarjeta de crédito Klar.
Preguntas frecuentes sobre tarjetas de crédito internacionales
¿Cómo saber si mi tarjeta de crédito es internacional?
Revisa si tiene el logo de Mastercard o Visa: si lo tiene, es internacional. También puedes confirmarlo en tu app, en el contrato o preguntando a tu emisor. Casi todas las tarjetas de crédito emitidas en México hoy ya operan con red internacional.
¿Cómo saco una tarjeta de crédito internacional en México?
Hoy en día el proceso puede ser 100% digital. Solo necesitas ser mayor de edad, tener tu identificación oficial a la mano y elegir un emisor cuya tarjeta esté respaldada por una red global como Mastercard o Visa, lo que te garantiza que la aceptarán en cualquier país o tienda en línea extranjera. Con Klar, este proceso es bastante directo. Descargas la app, solicitas tu tarjeta con tu identificación y en minutos tienes tu respuesta.
¿Cuánto cobran por usar la tarjeta de crédito en el extranjero?
Depende de la tarjeta. Muchas cobran una comisión por conversión de divisa sobre cada compra en moneda extranjera, además del tipo de cambio de la red. La tarjeta de crédito Klar no cobra comisión por uso en el extranjero; el monto se convierte al tipo de cambio de Mastercard.
¿Conviene pagar en pesos o en la moneda local en el extranjero?
Conviene pagar siempre en la moneda local. Si aceptas pagar en pesos (la conversión dinámica de divisa), el tipo de cambio que aplica la terminal suele ser peor y terminas pagando de más.
¿La tarjeta de crédito Klar sirve para viajar y comprar en el extranjero?
Sí. La tarjeta de crédito Klar está respaldada por Mastercard, así que se acepta en comercios y cajeros de todo el mundo y en tiendas en línea extranjeras. Además no cobra anualidad ni comisión por uso en el extranjero, lo que la hace práctica para viajar y comprar afuera.
Klar es una SOFIPO regulada por la CNBV. Esta guía tiene fines informativos. Las características, comisiones y beneficios de los productos pueden cambiar, así que verifica la información vigente en klar.mx y consulta los costos y comisiones en el documento oficial de Klar. El cashback aplica únicamente en comercios con alianza activa con Klar.