Tu dinero, sin complicaciones. Cuenta, tarjeta y crédito en una app, sin filas y 100% digital.
Conoce másEl pago para no generar intereses es el monto que debes pagar de tu tarjeta de crédito antes o en la fecha límite de pago para evitar intereses sobre las compras y otros cargos del periodo, según las condiciones de tu tarjeta.
Puedes consultar este monto en tu estado de cuenta, junto con el pago mínimo, la fecha de corte y la fecha límite. Entender qué significa cada dato te ayudará a organizar tus pagos y a evitar costos por financiamiento.
¿Qué significa “pago para no generar intereses”?
En tu estado de cuenta, este monto indica cuánto debes cubrir de los cargos del periodo de la tarjeta de crédito. No es lo mismo que el pago mínimo: pagar solo el mínimo mantiene tu cuenta al corriente, pero puede generar intereses sobre el saldo pendiente.
Tampoco significa que debas liquidar toda tu deuda. Si tienes una compra a Meses Sin Intereses, solo necesitas cubrir la mensualidad correspondiente al periodo; el resto se paga en los meses siguientes.
Revisa el importe que aparece como pago para no generar intereses y págalo antes de la fecha límite.
¿Cómo se calcula el pago para no generar intereses?
A diferencia del pago mínimo, el pago para no generar intereses no se obtiene aplicando un porcentaje fijo. El monto se determina a partir de los movimientos y conceptos que correspondan al periodo de tu tarjeta y se muestra en tu estado de cuenta.
Entre los elementos que pueden formar parte de este monto están:
Compras y cargos del periodo
Los consumos y cargos que correspondan al periodo de facturación pueden formar parte del pago para no generar intereses.
Por eso, si durante el periodo realizaste varias compras, el monto que necesitas cubrir puede aumentar. El detalle de estos movimientos aparece en tu estado de cuenta.
Mensualidades de compras a Meses Sin Intereses
Si realizaste una compra a Meses Sin Intereses, la mensualidad correspondiente al periodo forma parte de tus compromisos de pago.
Por ejemplo, si compras un producto de $1,200 MXN a 6 Meses Sin Intereses, la parcialidad sería de $200 MXN al mes, siempre que no existan otros conceptos que modifiquen el monto.
El hecho de que una compra esté a MSI no significa que debas pagar los $1,200 MXN completos en ese periodo. Solo debes cubrir la parcialidad que corresponda.
Saldos pendientes de periodos anteriores
El estado de cuenta también puede incluir saldos, intereses, comisiones u otros conceptos correspondientes a periodos anteriores. Por eso, no conviene calcular por tu cuenta el pago para no generar intereses sumando únicamente tus compras recientes. El monto que aparece en tu estado de cuenta es el que debes tomar como referencia.
¿Dónde consultar el pago para no generar intereses?
En tu estado de cuenta, busca del lado derecho el apartado “Tu pago requerido de periodo”. Ahí encontrarás el monto del pago para no generar intereses, el pago mínimo, la fecha límite y otros datos de tu periodo.
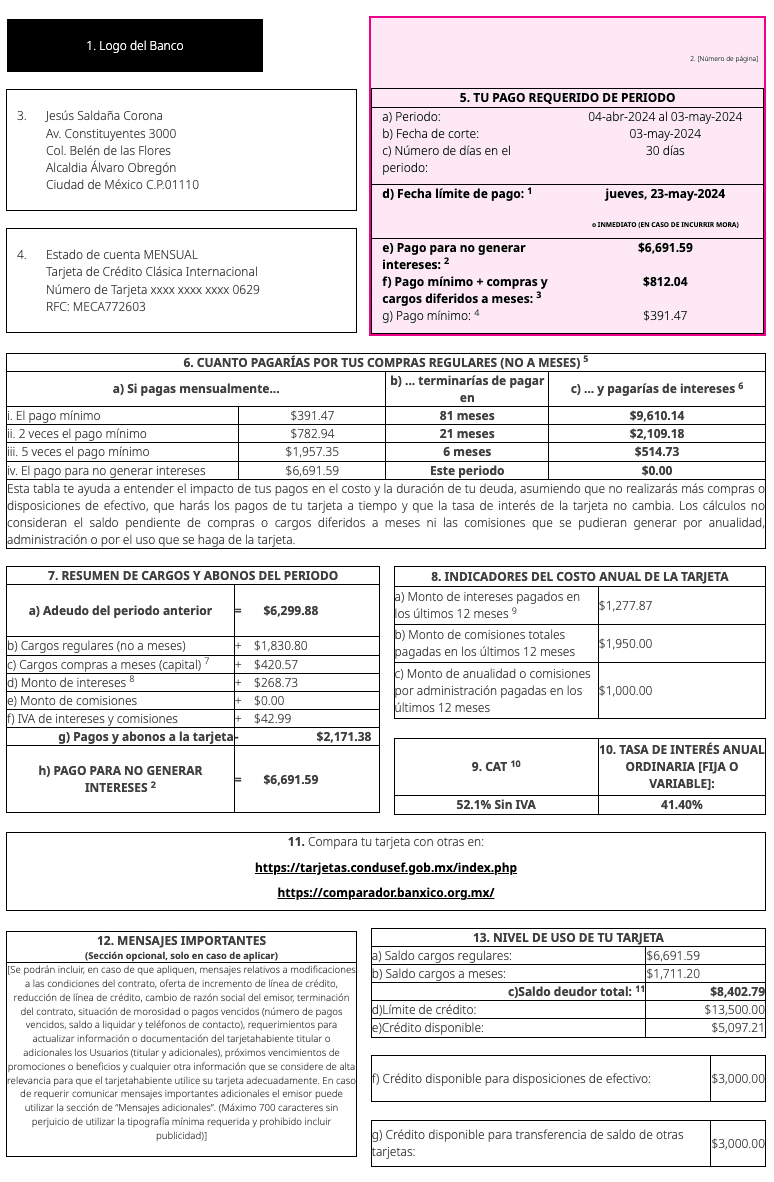
En la app de tu institución financiera
Muchas instituciones permiten consultar el estado de cuenta y los datos de pago desde su app o plataforma digital.
En Klar, desde la sección Crédito de la app puedes consultar tus movimientos y el monto del pago para no generar intereses. Para revisar o descargar tu estado de cuenta, sigue estos cinco pasos:
- Accede a la app: Abre la aplicación de Klar en tu dispositivo móvil e inicia sesión.
- Ingresa a Crédito: En el menú principal, selecciona la sección Crédito.
- Abre Estado de Cuenta: Toca la opción Estado de cuenta.
- Filtra el periodo: Elige el mes o rango de fechas que deseas revisar para ver el resumen en pantalla.
- Visualiza y descarga: Presiona Ver estado para descargar el informe en formato PDF o enviarlo por correo electrónico.
¿Cuál es la diferencia entre pago mínimo, pago para no generar intereses y saldo total?
Aunque los tres conceptos están relacionados, no significan lo mismo:
En otras palabras, pago mínimo y pago para no generar intereses tienen objetivos diferentes. Si quieres evitar intereses sobre los conceptos correspondientes al periodo, debes tomar como referencia el monto que aparece con ese nombre en tu estado de cuenta.
¿Cuándo debes hacer el pago para no generar intereses?
Debes cubrir el monto indicado como pago para no generar intereses antes o a más tardar en la fecha límite de pago que aparece en tu estado de cuenta.
Diferencia entre fecha de corte y fecha límite de pago
La fecha de corte cierra el periodo de facturación de tu tarjeta. En esa fecha se determinan los movimientos que aparecerán en tu estado de cuenta y los montos que debes pagar.
La fecha límite de pago es el último día para realizar el pago. Si quieres evitar intereses, cubre el pago para no generar intereses antes de esa fecha. Si pagas solo el mínimo, tu cuenta se mantiene al corriente, pero el saldo restante puede generar intereses.
La fecha de pago suele ser posterior a la fecha de corte, así que tienes tiempo para revisar tu estado de cuenta y organizar el pago.
Tiempos de aplicación del pago
Si realizas tu pago cerca de la fecha límite, considera que el tiempo de aplicación puede depender del medio que utilices. Para evitar contratiempos, procura realizarlo con anticipación y verifica que se haya aplicado correctamente antes de que venza la fecha límite.
¿Qué pasa si pagas menos del pago para no generar intereses?
Si pagas una cantidad menor al pago para no generar intereses, no estarás cubriendo todo el monto necesario para evitar intereses sobre el saldo correspondiente.
Si solo haces el pago mínimo
El pago mínimo puede ayudarte a mantener tu crédito al corriente si lo cubres dentro de la fecha límite. Sin embargo, la parte del saldo que quede pendiente puede quedar financiada y generar intereses.
Por eso, pagar el mínimo y pagar para no generar intereses son situaciones diferentes: el primero te ayuda a mantener tu crédito al corriente; el segundo busca evitar intereses sobre el monto correspondiente.
Si pagas más del mínimo, pero menos del monto para no generar intereses
Pagar más del mínimo puede ayudarte a reducir una mayor parte de tu saldo pendiente, pero no significa automáticamente que hayas evitado intereses. Si el pago es menor al monto indicado como pago para no generar intereses, revisa tu estado de cuenta y las condiciones de tu tarjeta para saber qué saldo puede quedar sujeto a financiamiento.
Ejemplo del pago para no generar intereses
Imagina que durante un periodo realizaste estas operaciones:
- Compras normales: $4,000 MXN
- Parcialidad de una compra a Meses Sin Intereses: $500 MXN
- Otros conceptos correspondientes al periodo: $0 MXN
En este ejemplo, el pago para no generar intereses sería de $4,500 MXN, siempre que esos sean todos los conceptos que correspondan al periodo.
Si cubres los $4,500 MXN antes de la fecha límite, estarías pagando el monto indicado para evitar intereses sobre esos conceptos.
Si en cambio pagas $2,500 MXN, quedarían $2,000 MXN pendientes. Esa cantidad podría quedar sujeta a financiamiento y generar intereses.
La cantidad que debes tomar como referencia no es una estimación: es el monto que aparece en tu estado de cuenta como pago para no generar intereses.
Consejos para pagar tu tarjeta y evitar intereses
Para evitar intereses en tu tarjeta, revisa cuánto debes, identifica la fecha límite y organiza tus compras y pagos. Si necesitas ayuda con el proceso, consulta esta guía para pagar una tarjeta de crédito paso a paso.
Revisa tu estado de cuenta
Antes de hacer el pago, verifica cuánto debes, qué movimientos aparecen y cuál es el monto indicado como pago para no generar intereses.
No confundas el pago mínimo con el pago para no generar intereses
El pago mínimo puede mantener tu crédito al corriente, pero no necesariamente evita que se generen intereses. Si quieres evitar estos costos sobre el saldo correspondiente, toma como referencia el pago para no generar intereses.
Considera tus compras a Meses Sin Intereses
Aunque una compra esté a MSI, las mensualidades correspondientes forman parte de tus compromisos de pago. Antes de hacer nuevas compras, considera cuánto representan todas tus parcialidades mensuales.
Evita esperar hasta el último momento
Programa recordatorios para la fecha límite y, si realizas el pago cerca de ese día, verifica que se haya aplicado correctamente.
Lleva control de tus gastos
Revisar tus compras durante el periodo puede ayudarte a anticipar cuánto tendrás que pagar cuando llegue tu fecha límite.
Preguntas frecuentes
¿El pago para no generar intereses incluye los Meses Sin Intereses?
Sí. El pago para no generar intereses puede incluir las parcialidades de tus compras a Meses Sin Intereses que correspondan al periodo.
Esto no significa que tengas que liquidar toda la compra a MSI de una sola vez. Solo debes cubrir la parcialidad correspondiente al periodo, además de los demás conceptos que formen parte del pago.
¿Qué pasa si pago más del pago para no generar intereses?
Pagar una cantidad mayor al pago para no generar intereses puede reducir tu saldo deudor. Sin embargo, el monto adicional no significa necesariamente que estés liquidando compras futuras o saldos que todavía no sean exigibles.
En tu estado de cuenta puedes conocer cómo se aplica el pago y cuánto saldo queda disponible.
¿Puedo cubrir el pago para no generar intereses en varios abonos?
Esto depende de las condiciones y medios de pago de tu tarjeta. Si haces varios pagos, asegúrate de que la suma de ellos cubra el monto para no generar intereses y de que todos se hayan aplicado antes de la fecha límite.
¿Qué pasa si pago después de la fecha límite?
Si realizas el pago después de la fecha límite, puedes dejar de cumplir con las condiciones necesarias para evitar intereses y, dependiendo de la situación, pueden generarse intereses por atraso, recargos u otros cargos.
¿Por qué aumentó mi pago para no generar intereses?
El monto puede cambiar de un periodo a otro porque depende de los movimientos y conceptos que correspondan a cada estado de cuenta.
Por ejemplo, si durante un periodo realizaste más compras, aumentaron tus parcialidades de MSI o se incorporaron otros cargos, el monto que debes pagar puede ser diferente.
¿Pagar para no generar intereses liquida toda mi deuda?
No necesariamente.El pago para no generar intereses cubre los conceptos correspondientes al periodo para evitar intereses sobre ese saldo. Tu tarjeta puede seguir teniendo saldo pendiente por compras a Meses Sin Intereses u otros conceptos que todavía no sean exigibles en ese periodo.
Si quieres conocer cuánto debes en total, revisa el saldo deudor total de tu estado de cuenta.
¿Por qué me cobraron intereses si hice el pago para no generar intereses?
Si realizaste el pago para no generar intereses, pero después identificaste un cargo por intereses, revisa tu estado de cuenta para identificar qué concepto lo generó.
Puede haber situaciones en las que existan intereses asociados con determinados tipos de operaciones, como disposiciones de efectivo o compras diferidas con intereses. También es importante verificar que el pago haya cubierto exactamente el monto indicado y que se haya aplicado dentro del plazo establecido.
La tarjeta de crédito sin anualidad ni cobros ocultos
+7 MM de mexicanos confían en Klar


