Qué es RESICO y cómo funciona en México
Publicado
September 21, 2026
Actualizado
September 20, 2026

Tabla de Contenidos

Facilitamos a las empresas abrir su cuenta y acceder a líneas de crédito e inversiones. Nuestro proceso es digital, sin filas ni burocracia.
El Régimen Simplificado de Confianza (RESICO) busca facilitar el cumplimiento fiscal y reducir la carga administrativa para ciertos contribuyentes en México.
En este artículo te explicamos cómo funciona, cuánto se paga de ISR, qué gastos puedes deducir y qué debes considerar antes de elegir este régimen.
¿Qué es RESICO?
Es un esquema fiscal previsto en la Ley del Impuesto sobre la Renta (LISR) para facilitar el cumplimiento de las obligaciones de determinados contribuyentes. Fue introducido por el Servicio de Administración Tributaria (SAT) en enero de 2022, en sustitución del extinto Régimen de Incorporación Fiscal (RIF), con un objetivo muy concreto: que pagar impuestos te cueste menos tiempo y menos dinero si tu negocio o tu actividad profesional se mantiene dentro de ciertos límites de ingresos.
La lógica que debes entender como responsable de decisiones financieras es esta: en RESICO pagas ISR aplicando una tasa fija directamente sobre lo que cobraste en el mes, sin restar gastos ni hacer cálculos de utilidad. A cambio de renunciar a las deducciones, obtienes tasas mucho más bajas que las del régimen general y una carga administrativa considerablemente menor.
Existen dos versiones del Régimen Simplificado de Confianza (RESICO):
- RESICO para personas físicas: dirigido a quienes realizan determinadas actividades empresariales, profesionales o rentan bienes, siempre que cumplan los requisitos establecidos.
- RESICO para personas morales: destinado a ciertas sociedades constituidas como personas morales que cumplen las condiciones legales para tributar bajo este esquema.
¿Cómo funciona el Régimen Simplificado de Confianza (RESICO)?
El funcionamiento depende de si tributas como persona física o como persona moral.
- Como persona física, normalmente calculas el ISR mensual sobre los ingresos que efectivamente cobraste por tus actividades, sin restar gastos deducibles.
- Como persona moral, determinas el impuesto a partir de los ingresos acumulables y las deducciones autorizadas, conforme a las reglas aplicables a este régimen.
En ambos casos, debes mantener actualizada tu información fiscal, emitir los comprobantes correspondientes y cumplir con las declaraciones que establezca la legislación.
¿Cuál es el límite de ingresos para tributar en RESICO?
El límite depende del tipo de contribuyente:
- Persona física: hasta $3,500,000 MX de ingresos propios de las actividades permitidas en el ejercicio anterior.
- Persona moral: hasta $35,000,000 MX de ingresos anuales, además de los demás requisitos legales.
Si tu empresa está cerca del umbral, te conviene llevar un control mensual de tus ingresos acumulados: rebasarlo implica salir del régimen a partir del mes siguiente, con el cambio operativo que eso representa para tu contabilidad y tu carga fiscal.
Cómo se calculan los impuestos en RESICO
Para personas físicas, el pago mensual se calcula sobre los ingresos efectivamente cobrados durante el mes, sin incluir IVA y sin aplicar deducciones. A ese monto se le aplica la tasa correspondiente de la tabla de RESICO, que va del 1% al 2.5%.
Para personas morales, el ISR se calcula sobre flujo de efectivo. Para los pagos provisionales se consideran los ingresos efectivamente cobrados y las deducciones efectivamente pagadas acumulados desde el inicio del ejercicio hasta el mes que se declara. Sobre la utilidad fiscal resultante se aplica la tasa del 30% y se restan los pagos provisionales realizados anteriormente.
Cuándo se presentan las declaraciones de RESICO
Las declaraciones mensuales de RESICO se presentan, por regla general, a más tardar el día 17 del mes siguiente al que corresponda el pago.
Para personas físicas, los pagos mensuales de ISR en RESICO se consideran definitivos, por lo que pueden quedar relevadas de presentar la declaración anual por los ingresos obtenidos bajo este régimen. Si además reciben otros tipos de ingresos, como sueldos, salarios o intereses, pueden existir obligaciones adicionales.
La declaración anual para personas morales sí es obligatoria y, normalmente, debe presentarse a más tardar el 31 de marzo del año siguiente. Es recomendable confirmar con un contador las obligaciones aplicables a cada caso.
Qué obligaciones fiscales tienen los contribuyentes de RESICO
Independientemente de si tributas como persona física o persona moral, debes:
- Emitir el Comprobante Fiscal Digital por Internet (CFDI 4.0) por la totalidad de tus ingresos, con la clave de régimen correspondiente.
- Presentar tus pagos provisionales o definitivos cada mes, dentro del plazo establecido.
- Mantener tu e.firma y tu Buzón Tributario activos y vigentes.
- Conservar el respaldo documental de tus operaciones, aunque no lleves contabilidad electrónica completa como en el régimen general.
En el caso de las personas físicas, la LISR establece obligaciones específicas relacionadas con la facturación, los pagos y el cumplimiento fiscal.
¿Quiénes pueden tributar en RESICO?
No es un régimen universal, por ello debes revisar tu actividad, ingresos, estructura jurídica y las restricciones previstas en la ley.
RESICO para personas físicas
Puedes optar por RESICO si realizas actividades como:
- Comercio.
- Prestación de servicios profesionales.
- Actividades empresariales.
- Arrendamiento o uso y goce temporal de bienes inmuebles.
Entre los perfiles que podrían evaluar este régimen están:
- Freelancers.
- Consultores independientes.
- Diseñadores.
- Programadores.
- Profesionales de marketing.
- Comerciantes.
- Prestadores de servicios.
- Personas que rentan determinados bienes inmuebles.
No obstante, debes verificar que no te encuentres en alguno de los supuestos que impiden tributar en RESICO.
RESICO para personas morales
Las personas morales también pueden tributar en RESICO, pero los requisitos son diferentes.
En términos generales, este régimen puede aplicar a sociedades residentes en México constituidas únicamente por personas físicas, siempre que cumplan las condiciones previstas en la LISR.
Entre los requisitos principales se encuentran:
- Que los socios o accionistas sean personas físicas.
- Que la sociedad cumpla las condiciones legales de constitución y operación.
- Que sus ingresos no excedan el límite establecido para el régimen.
- Que no se encuentre en alguno de los supuestos de exclusión.
Si diriges una sociedad, debes revisar si tu estructura accionaria, las operaciones con otras empresas y las características de tus ingresos permiten aplicar este régimen.
¿Cuáles son los requisitos para entrar a RESICO?
Antes de solicitar tu incorporación, revisa que tu situación fiscal y operativa cumpla con las condiciones del régimen. Los requerimientos para entrar son:
Estar inscrito en el RFC
Necesitas contar con tu inscripción en el Registro Federal de Contribuyentes. Además, debes tener actualizada la información relacionada con:
- Actividad económica.
- Domicilio fiscal.
- Obligaciones fiscales.
- Régimen tributario.
- Datos de contacto.
Contar con e.firma y Buzón Tributario
La e.firma te permite realizar diversos trámites fiscales y acreditar tu identidad digital ante el SAT. También debes revisar la situación de tu Buzón Tributario, ya que esta herramienta permite recibir comunicaciones y notificaciones de la autoridad fiscal.
Para tu negocio, mantener estos medios actualizados reduce el riesgo de perder avisos importantes o retrasar trámites fiscales.
Cumplir con los límites de ingresos establecidos
Debes verificar tus ingresos del ejercicio anterior y determinar si están dentro del límite correspondiente. Los límites generales son:
Como persona física: $3,500.000 MX anuales
Como persona moral: $35,000,000 MX anuales
Aunque existen reglas específicas, excepciones y supuestos de exclusión que debes revisar antes de aplicar el régimen.
Emitir facturas por los ingresos obtenidos
Debes emitir los Comprobantes Fiscales Digitales por Internet (CFDI 4.0), correspondientes a los bienes que vendas, los servicios que prestes o los ingresos que obtengas.
Una facturación correcta te permite:
- Respaldar tus operaciones.
- Mantener consistencia entre tus ingresos y tus declaraciones.
- Facilitar la conciliación de cobros.
- Atender solicitudes de clientes que necesitan comprobantes fiscales.
- Reducir errores administrativos.
Si eres dueño de una PyME, conviene que tu sistema de facturación y tu control de cobranza estén conectados con la información que utiliza tu contador.
¿Cuánto se paga de impuestos en RESICO?
El principal impuesto asociado con RESICO es el ISR. Sin embargo, también debes considerar el IVA y las retenciones que puedan corresponder según tus operaciones. El importe final dependerá de si tributas como persona física o moral, de tus ingresos y de las reglas fiscales aplicables.
Tasas de ISR en RESICO para personas físicas
Las personas físicas en RESICO aplican tasas mensuales de ISR que van del 1% al 2.5%, según el monto de los ingresos efectivamente cobrados, sin incluir IVA.
A diferencia de otros regímenes, en RESICO para personas físicas no se aplican deducciones: la tasa se calcula directamente sobre el total de los ingresos cobrados en el mes. Eso es justamente lo que compensa que las tasas sean tan bajas.
Además, cuando facturas a una persona moral, esta debe retenerte el 1.25% de ISR sobre el monto de la operación sin IVA. Esa retención es acreditable contra tu pago mensual, así que no representa un impuesto adicional, sino un anticipo.
Para permanecer en el régimen, tus ingresos anuales no deben rebasar los 3.5 millones de pesos.
Tasas de ISR en RESICO para personas morales
Las personas morales en RESICO aplican la tasa corporativa del 30% sobre la utilidad fiscal. En los pagos provisionales se consideran los ingresos efectivamente cobrados y las deducciones efectivamente pagadas acumulados desde el inicio del ejercicio, además de otros conceptos fiscales que correspondan.
Este régimen está disponible únicamente para empresas cuyos ingresos anuales no superen los 35 millones de pesos y que estén integradas exclusivamente por socios o accionistas personas físicas.
Cómo se calcula el IVA en RESICO
Este es un punto que suele generar confusión: RESICO simplifica el ISR, pero no modifica el IVA. Si tu actividad está gravada, debes trasladar el 16% de IVA (8% en zonas fronterizas) en tus CFDI y presentar el pago correspondiente cada mes conforme a la Ley del IVA, exactamente igual que en cualquier otro régimen.
El IVA no es un ingreso libre para tu empresa: normalmente lo cobras a tus clientes para informarlo a la autoridad fiscal, después de aplicar los acreditamientos permitidos.
Retenciones de ISR para contribuyentes de RESICO
Cuando una persona moral realiza determinados pagos a una persona física que tributa en RESICO, puede estar obligada a retener ISR.
En términos generales, las personas morales deben retener 1.25% de ISR sobre los pagos que realicen a personas físicas por actividades empresariales, profesionales o por el uso o goce temporal de bienes, cuando se cumplan los supuestos legales.
Sin embargo, existen excepciones y reglas especiales, por lo que debes revisar la naturaleza de la operación antes de aplicar la retención.
¿Qué gastos se pueden deducir en RESICO?
Depende del impuesto y del tipo de contribuyente:
ISR en personas físicas
No se aplican deducciones autorizadas. Las tasas del 1.00% al 2.50% se calculan sobre el total de ingresos efectivamente cobrados, y ese esquema reducido sustituye el beneficio de deducir.
ISR en personas morales
Sí se deducen los gastos e inversiones estrictamente indispensables para la operación, siempre que hayan sido efectivamente pagados durante el ejercicio y cuenten con el CFDI correspondiente.
IVA (personas físicas y morales)
En ambos casos se conserva el derecho a acreditar el IVA que te trasladan tus proveedores contra el IVA que tú cobras, siempre que realices actividades gravadas y los comprobantes cumplan los requisitos fiscales. El acreditamiento del IVA es independiente de si puedes o no deducir ese gasto para ISR.
Diferencia entre RESICO y Persona Física con Actividad Empresarial (PFAE)
Si tu negocio ya opera o está por operar como persona física, esta es probablemente la comparación más importante que debes hacer antes de elegir régimen. La diferencia principal está en la forma de calcular el ISR y en el tratamiento de los gastos.
¿Cómo se calcula el ISR en RESICO y PFAE?
En RESICO, el ISR se calcula sobre los ingresos efectivamente cobrados durante el mes, sin restar gastos para determinar este impuesto.
En PFAE, el ISR se calcula sobre la utilidad fiscal, es decir, considerando los ingresos menos las deducciones autorizadas.
¿Cuál es la tasa de ISR?
En RESICO, las tasas de ISR van del 1% al 2.5%, dependiendo del nivel de ingresos.
En PFAE, se aplica una tarifa progresiva de ISR que puede llegar hasta el 35%.
¿Se pueden deducir gastos?
En RESICO, los gastos no se restan de los ingresos para calcular el ISR.
En PFAE, sí es posible deducir gastos autorizados, siempre que cumplan con los requisitos fiscales correspondientes.
¿Cuál es el límite de ingresos?
Para tributar como persona física en RESICO, los ingresos anuales no deben superar los $3.5 millones de pesos.
En PFAE no existe este límite de ingresos específico.
¿Cómo funciona el IVA?
Tanto en RESICO como en PFAE, el IVA se calcula y declara cuando corresponda. En ambos casos puede existir IVA acreditable de acuerdo con las operaciones realizadas y los requisitos fiscales aplicables.
¿Cuál tiene una operación fiscal más sencilla?
RESICO generalmente implica un cálculo de ISR más sencillo debido a que el impuesto se determina directamente sobre los ingresos cobrados.
En PFAE, es necesario llevar un mayor control de los ingresos, gastos y deducciones utilizados para determinar la utilidad fiscal.
¿Qué declaraciones se presentan?
En RESICO se realizan pagos mensuales de ISR, además de las demás obligaciones fiscales que correspondan.
En PFAE se realizan pagos provisionales mensuales y una declaración anual, además de otras obligaciones fiscales aplicables.
En términos generales, RESICO puede ser una opción atractiva para personas físicas con ingresos dentro del límite permitido y una proporción baja de gastos deducibles, ya que ofrece tasas de ISR reducidas y un cálculo más sencillo. En cambio, si tu negocio tiene costos y gastos deducibles elevados, PFAE puede permitir reducir la base gravable mediante deducciones autorizadas.
Antes de elegir un régimen, conviene comparar ambos escenarios considerando tus ingresos, gastos y obligaciones fiscales.
Ventajas y desventajas de RESICO
Antes de cambiar tu régimen fiscal, analiza cómo afectará tus costos, tus procesos administrativos y el dinero disponible para operar. Te decimos cuáles son los pro y los contras que debes analizar.
Ventajas de tributar en RESICO
- Tasas de ISR muy bajas, desde 1% y hasta 2.5% sobre ingresos cobrados.
- Menor carga administrativa: no necesitas llevar contabilidad electrónica completa.
- Mejor flujo de efectivo, porque tributas sobre lo que cobras, no sobre lo que facturas.
- Declaraciones prellenadas por el SAT, lo que reduce el margen de error y el tiempo de gestión.
- Retención de ISR reducida (1.25%) cuando facturas a otra persona moral, frente al 10% del régimen general de honorarios.
Desventajas y aspectos a considerar de tributar en RESICO
- No puedes deducir gastos operativos para efectos de ISR (solo para IVA acreditable, en el caso de personas físicas).
- El tope de ingresos limita el crecimiento: si tu negocio escala rápido, tendrás que migrar de régimen tarde o temprano.
- La salida del régimen por incumplimiento o exceso de ingresos es automática y estricta: una vez fuera, no puedes volver a tributar en RESICO durante los siguientes cinco ejercicios fiscales.
- No aplica si eres socio o accionista de una persona moral, ni si realizas ciertas actividades reguladas.
¿Cómo darse de alta en RESICO ante el SAT?
Si cumples los requisitos y deseas incorporarte, puedes revisar tu situación fiscal mediante los servicios digitales del SAT.
Para darte de alta sigue estos pasos:
- Verifica que cumples los requisitos: revisa tu actividad económica, el nivel de ingresos proyectado y tu estructura jurídica (persona física o moral), y descarta que estés en alguno de los supuestos de exclusión (socios de personas morales, notarios, actividades financieras reguladas, etc.).
- Confirma tu situación fiscal actual: verifica que tu RFC, tu domicilio fiscal y tus obligaciones registradas ante el SAT estén actualizados antes de iniciar el trámite, para evitar que el sistema rechace el aviso por datos inconsistentes.
- Revisa tu e.firma y Buzón Tributario: asegúrate de que ambos estén vigentes y activos: los necesitarás para autenticarte en el trámite y para recibir después cualquier notificación o propuesta de pago prellenada del SAT.
- Identifica el trámite aplicable a tu caso: el procedimiento formal es la Ficha de Trámite 71/CFF, "Aviso de actualización de actividades económicas y obligaciones". La ruta varía según si inicias actividades por primera vez, actualizas obligaciones o cambias de régimen, y según si eres persona física o persona moral.
- Ingresa al portal del SAT y presenta el aviso: entra a sat.gob.mx, elige la modalidad correspondiente (persona física o "Empresa"), ve a Trámites del RFC → Actualización en el RFC → "Presenta el aviso de actualización de actividades económicas y obligaciones", inicia sesión con tu RFC y e.firma o Contraseña, y llena y confirma el formulario seleccionando la clave de régimen 626 (RESICO).
- Descarga tu Acuse de movimientos de actualización de situación fiscal: este es el comprobante oficial de que presentaste el aviso; guárdalo como respaldo del trámite, ya sea en digital o impreso.
- Confirma tu régimen fiscal en tu Constancia de Situación Fiscal: descarga tu Constancia actualizada desde el portal del SAT y verifica que la clave 626 (RESICO) aparezca activa y correctamente registrada.
- Adapta tu facturación y contabilidad: ajusta tu sistema de emisión de CFDI 4.0 y tus procesos administrativos para que reflejen la clave de régimen y las obligaciones que corresponden a RESICO desde el primer periodo de facturación. Es recomendable que tu contador revise si el cambio es procedente y cuál será su efecto en tus declaraciones
¿Qué pasa si dejo de cumplir los requisitos de RESICO?
Las consecuencias dependen del requisito que incumplas y de si tributas como persona física o moral.
Si superas el límite de ingresos o incumples alguna de las obligaciones del régimen (por ejemplo, dejar de presentar declaraciones o de emitir CFDI correctamente), el SAT te reubica en el régimen que te corresponda (Régimen de Actividad Empresarial o Régimen General) a partir del mes siguiente a aquel en que se actualizó el incumplimiento.
Este cambio no es opcional ni reversible de forma inmediata: si la salida fue por incumplimiento, no puedes volver a tributar en RESICO durante los siguientes cinco ejercicios fiscales. Por eso conviene monitorear tus ingresos acumulados mes a mes, especialmente si te acercas al tope hacia el cierre del año fiscal.
¿RESICO es conveniente para tu negocio?
La respuesta depende de tres variables operativas que debes revisar antes de decidir:
- El volumen de ingresos que proyectas para los próximos doce meses.
- La proporción de gastos deducibles que tiene tu operación frente a tus ingresos.
- Tus planes de crecimiento o financiamiento a mediano plazo.
Si tu negocio se mantiene por debajo de los límites de ingresos, tus gastos operativos son relativamente bajos y buscas simplificar tu carga administrativa, RESICO suele representar un ahorro fiscal real y una mejora directa en tu flujo de efectivo. Si, en cambio, tu estructura de costos es alta o planeas escalar por encima del tope en el corto plazo, vale la pena evaluar el régimen general desde ahora, para evitar una migración forzada a mitad de año.
Ten presente también que tu régimen fiscal es uno de los datos que las instituciones financieras revisan al evaluar tu perfil para aprobar cuentas empresariales, créditos empresariales, líneas de financiamiento o productos como tarjetas de crédito empresariales: mantener tus obligaciones fiscales al día y elegir el régimen correcto fortalece tu historial y tu capacidad de negociación frente a un banco.
Servicios financieros para RESICO con Klar Empresarial
Si ya decidiste tributar en RESICO, el siguiente paso es elegir cómo administrar el dinero de tu negocio. En Klar Empresarial encontrarás servicios financieros para personas físicas en RESICO y PFAE, pensados para freelancers, vendedores, consultores y profesionales independientes que buscan separar sus finanzas personales de las de su negocio.
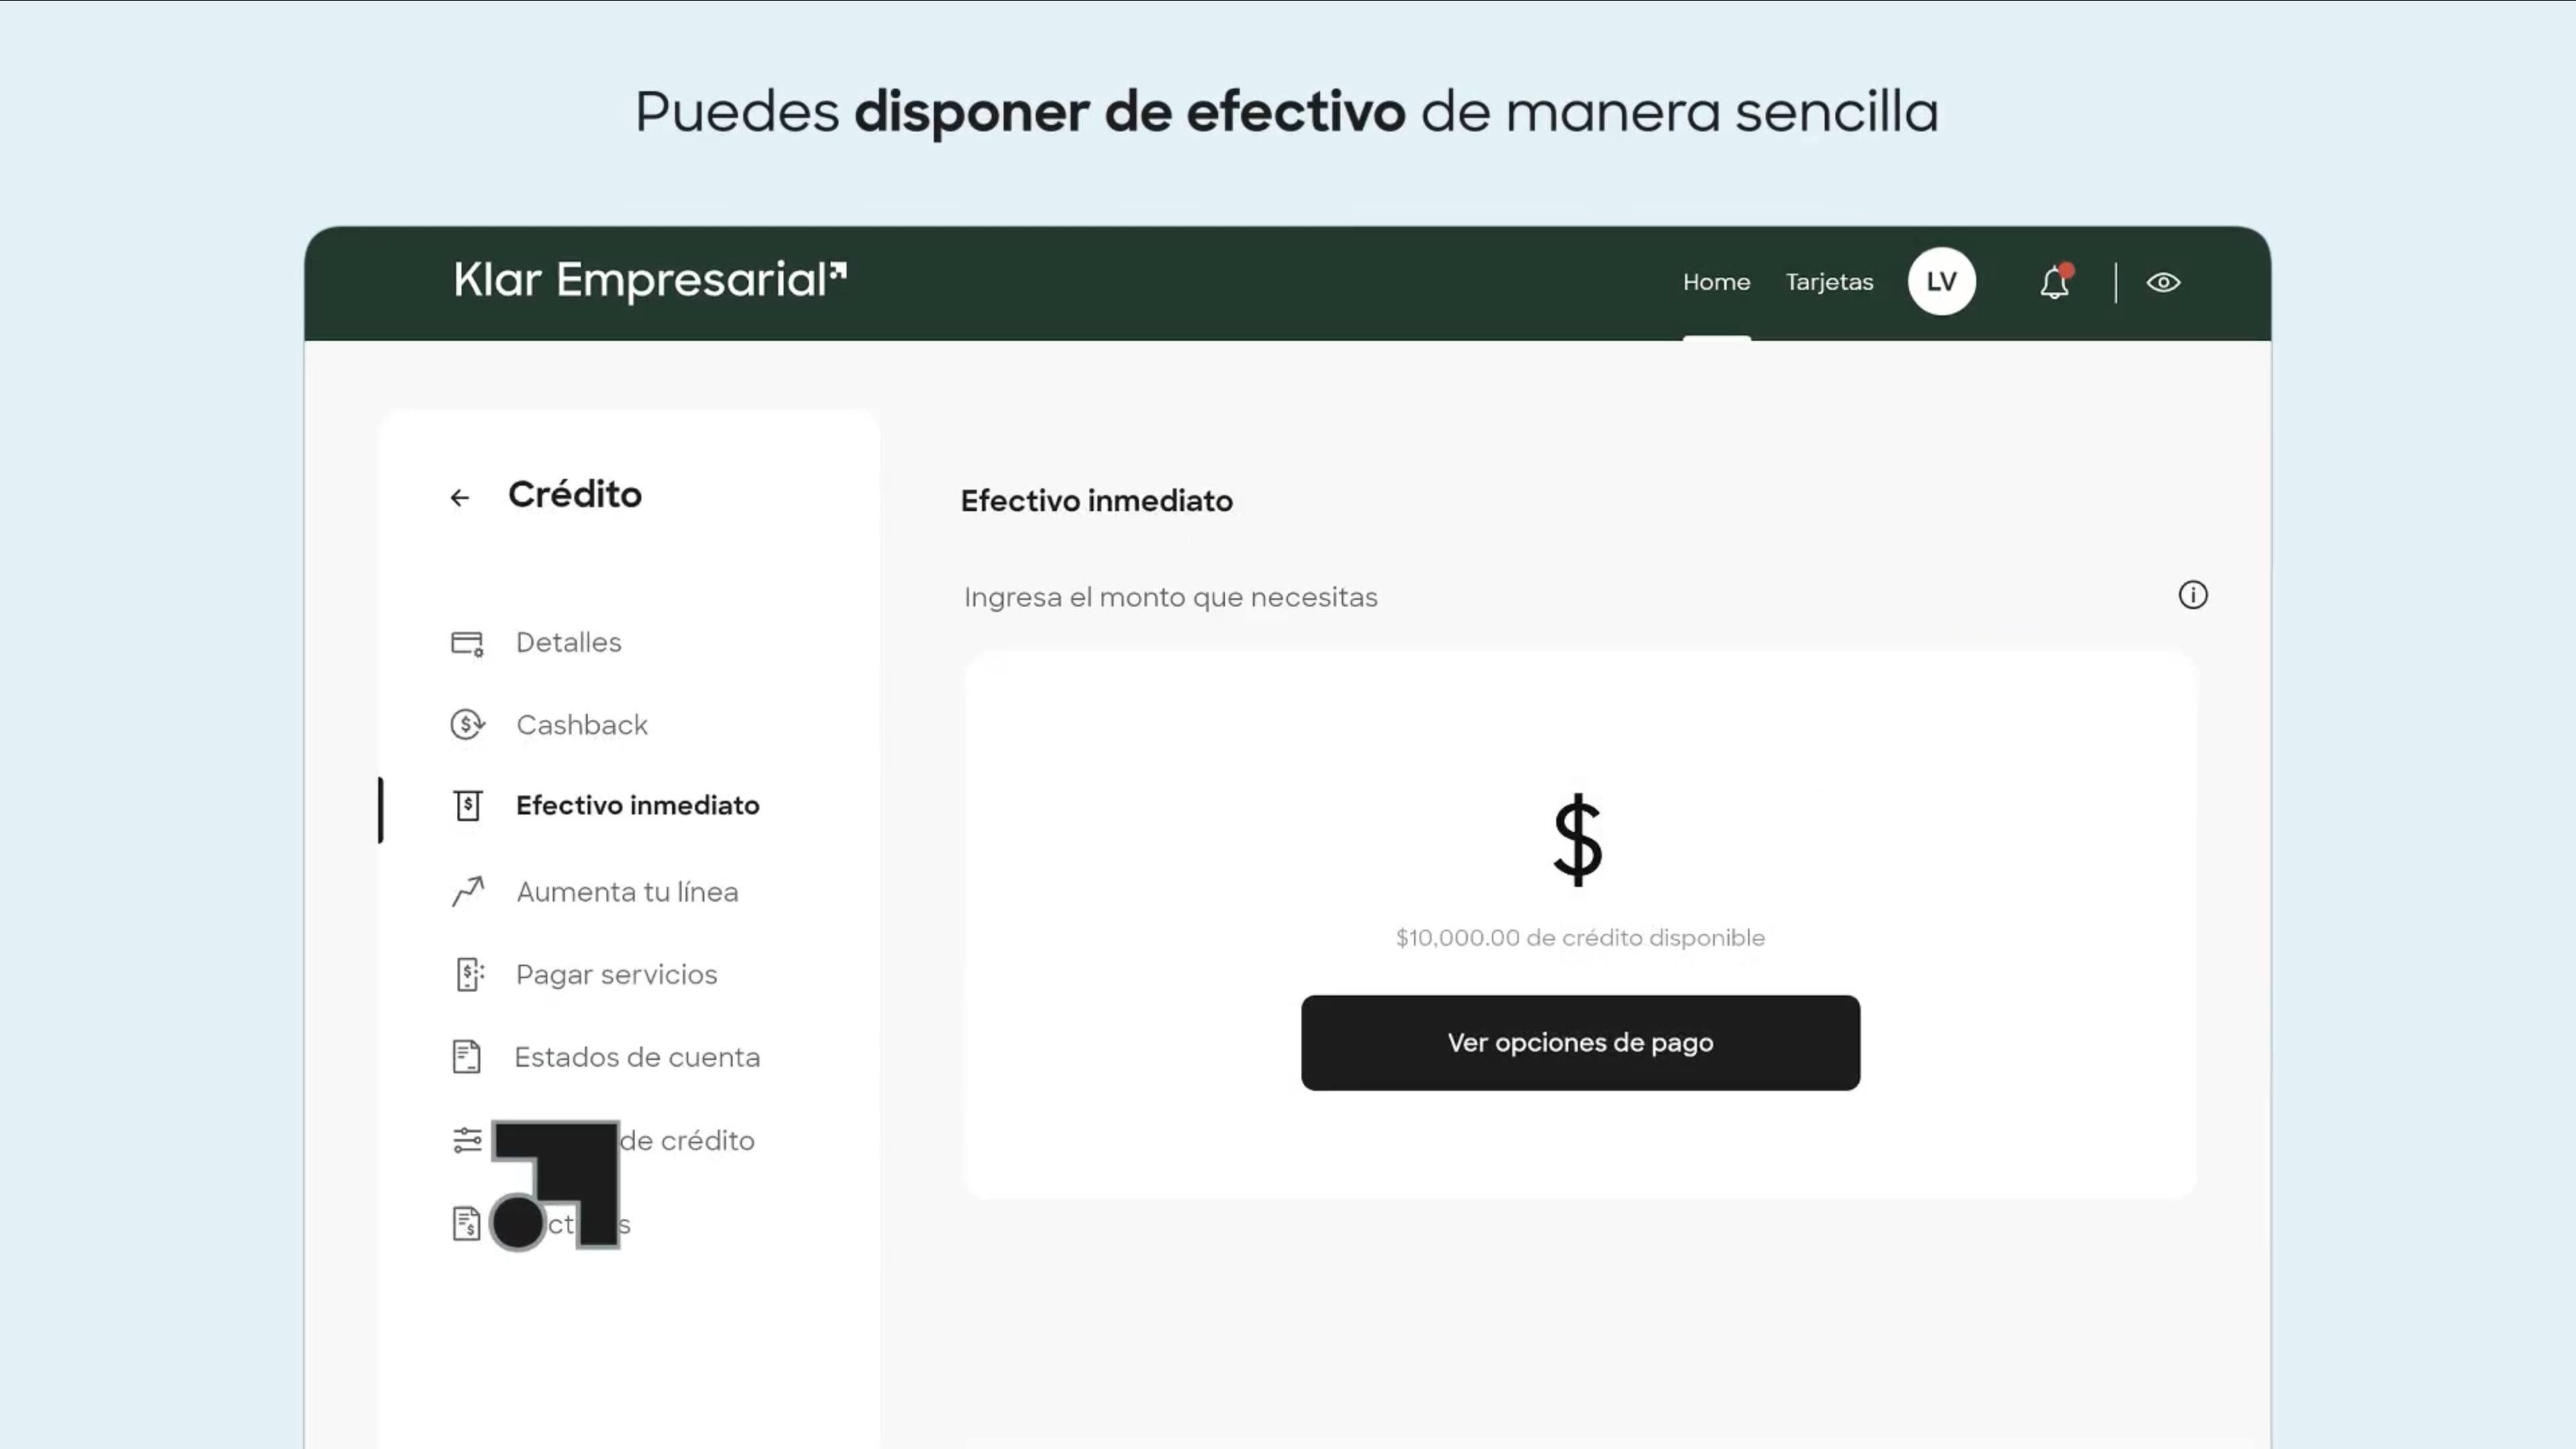
Para tu negocio, el beneficio operativo concreto es doble: por un lado, consolidas en una sola plataforma la administración de tu flujo de efectivo (que en RESICO es, literalmente, la base de tu cálculo de ISR); por otro, accedes a crédito sin las barreras de trámite que suelen enfrentar los negocios más pequeños en la banca tradicional.
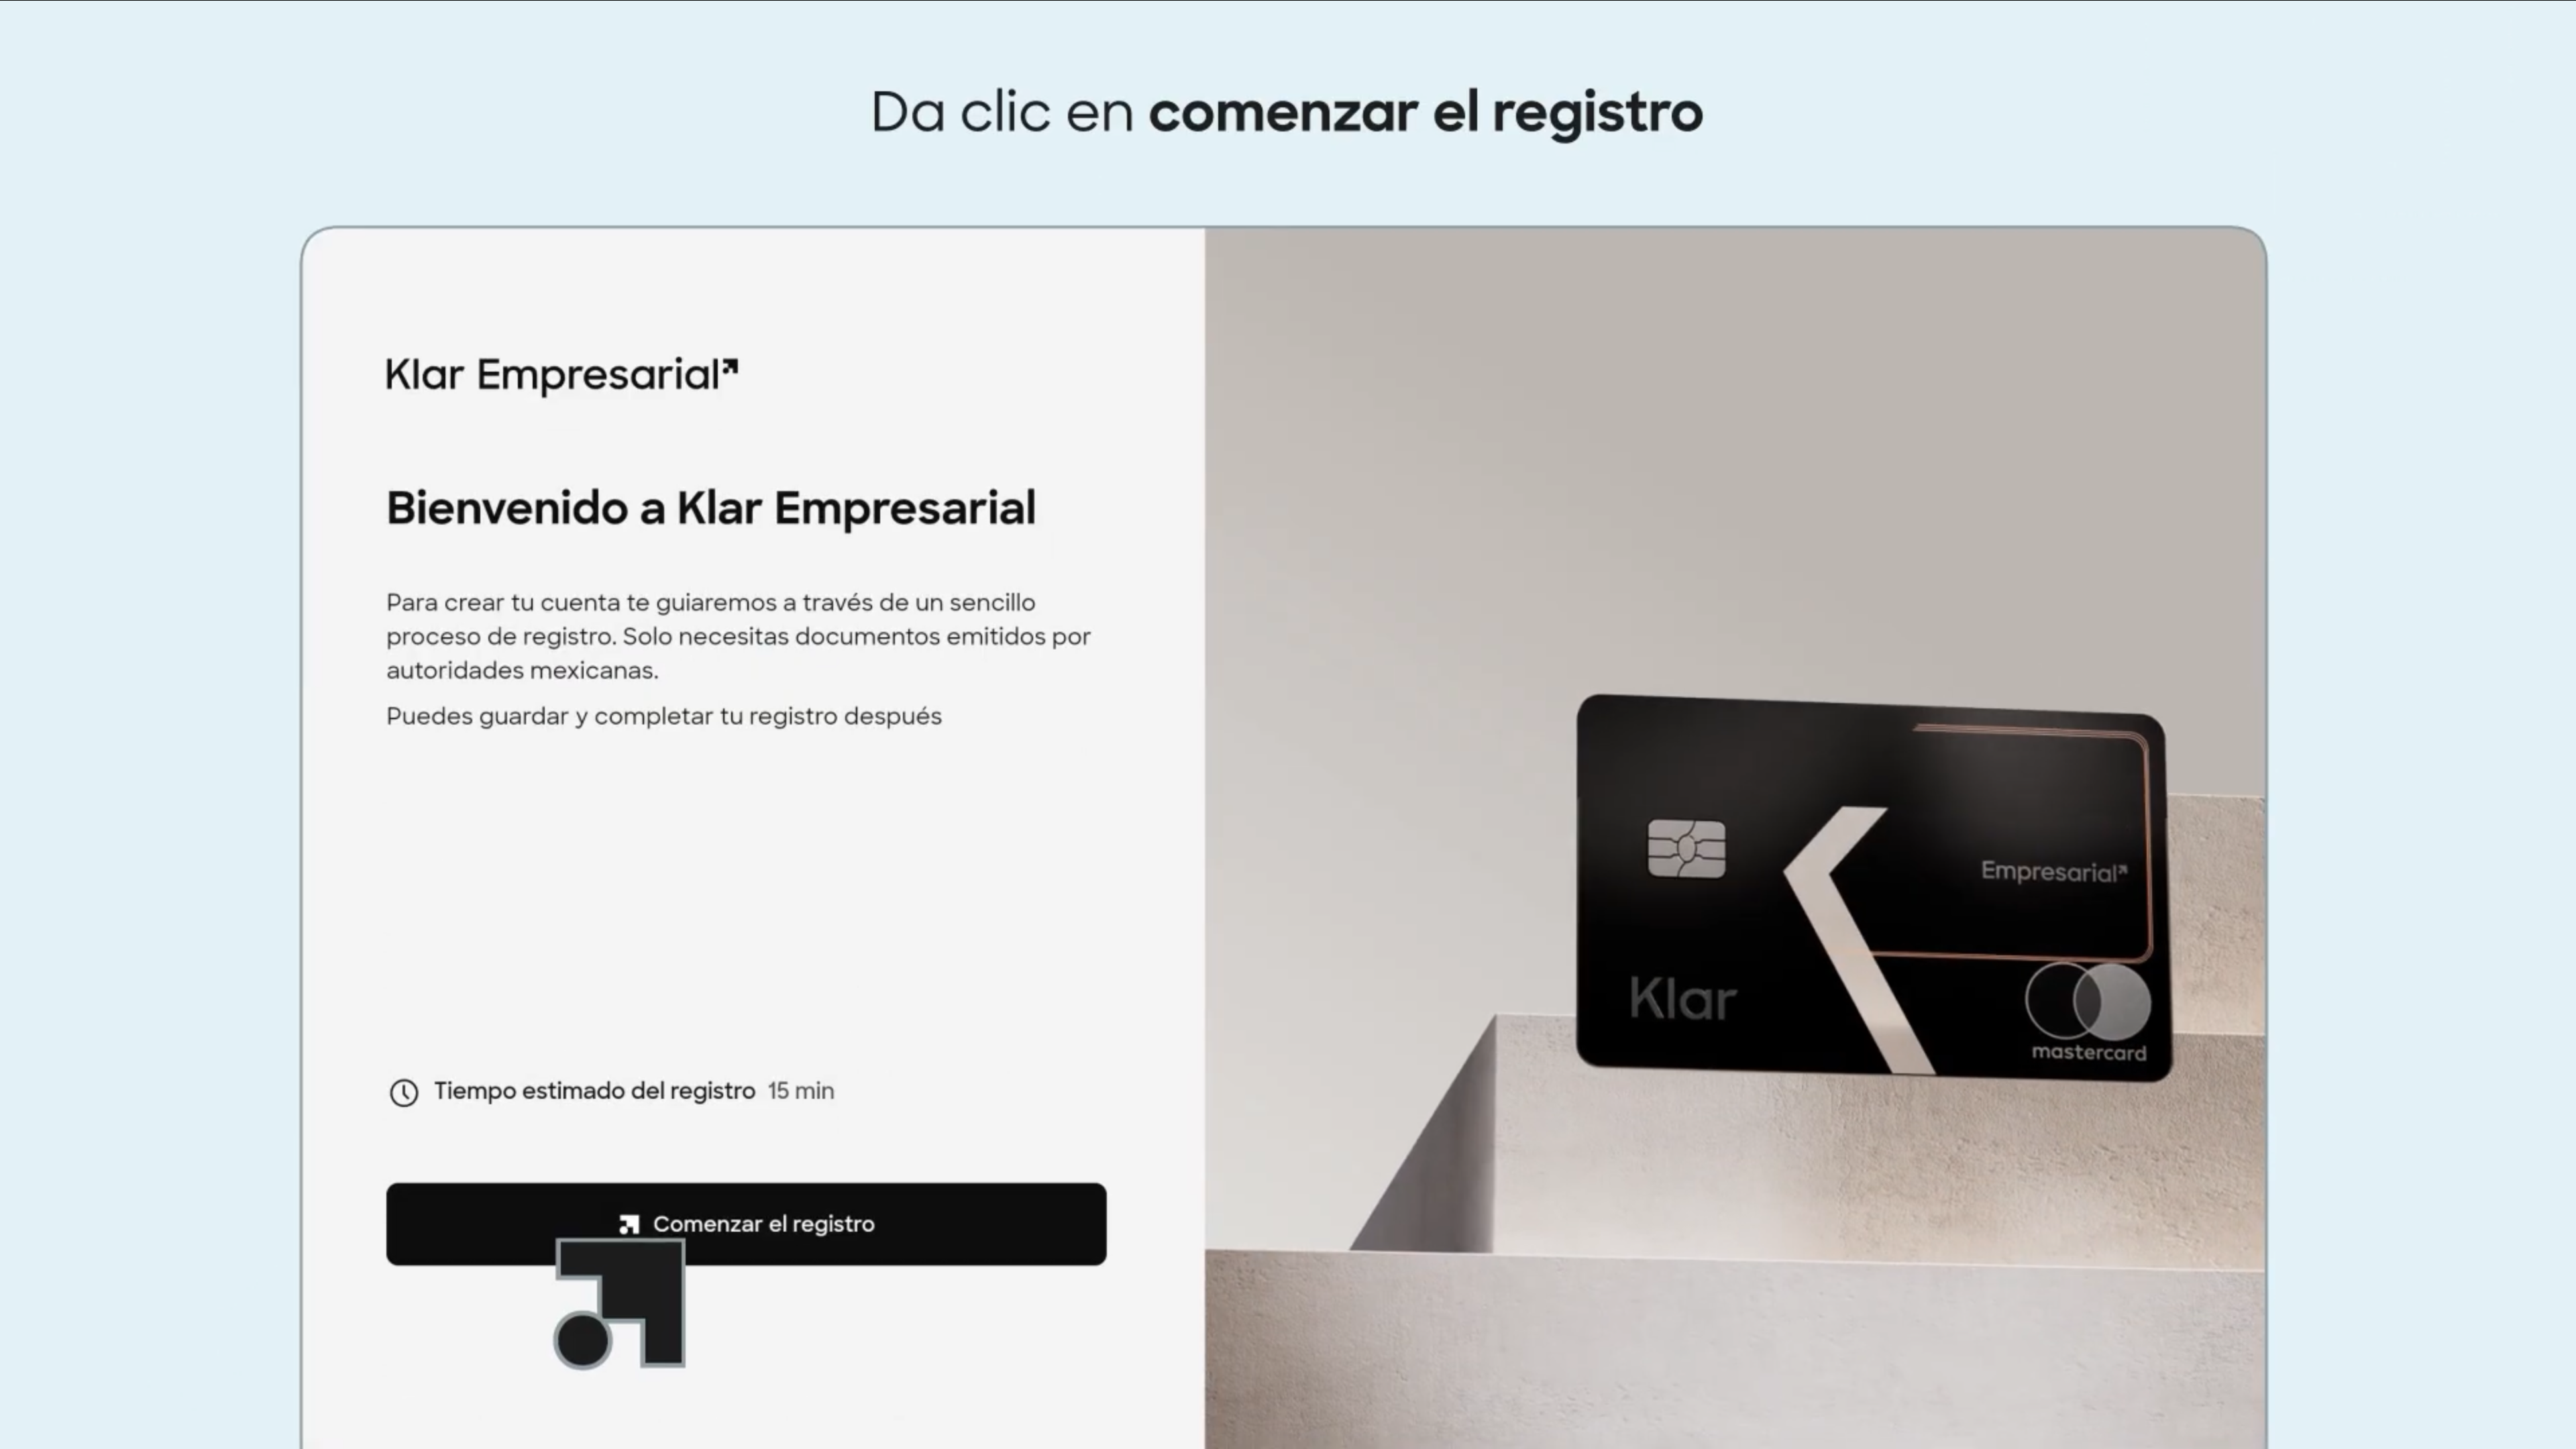
El proceso es 100% digital y se completa en tres pasos: te registras, ingresas tus datos y autorizas la evaluación de tu información fiscal e historial crediticio; después, eliges el servicio que mejor se adapte a las necesidades de tu negocio. Puedes recibir una respuesta en minutos, sin necesidad de acudir a una sucursal.
Preguntas frecuentes
¿Qué significa RESICO?
Es el acrónimo del Régimen Simplificado de Confianza, un esquema fiscal vigente en México desde 2022.
¿Quién puede estar en RESICO?
Personas físicas con actividades empresariales, profesionales o arrendamiento (ingresos de hasta $3.5 M MX) y personas morales mexicanas constituidas por personas físicas (ingresos de hasta $35 M MX).
¿Quiénes no pueden tributar en RESICO?
Socios o accionistas de otras sociedades mercantiles, residentes en el extranjero con establecimiento permanente, o quienes perciban ingresos bajo regímenes preferentes o asimilados a salarios específicos.
¿Cuánto puede facturar una persona en RESICO?
Hasta $3,500,000.00 MXN anuales como persona física y $35,000,000.00 MXN como persona moral.
¿Cuánto paga de ISR una persona en RESICO?
Una tasa progresiva fija que va del 1.00% al 2.50% de tus ingresos cobrados.
¿RESICO paga IVA?
Sí. El IVA mantiene la tasa del 16% (u 8% en frontera) y se calcula acreditando el IVA de tus gastos operativos.
¿Qué puedo facturar como RESICO?
Cualquier bien o servicio lícito derivado de tus actividades empresariales, profesionales o de arrendamiento.
¿Se pueden hacer deducciones en RESICO?
Para ISR de personas físicas no aplican deducciones. Para IVA sí puedes acreditar los gastos operativos indispensables.
¿Puedo ser RESICO y asalariado al mismo tiempo?
Sí, es compatible combinar ingresos por sueldos y salarios o intereses con el régimen RESICO.
¿Cuál es la diferencia entre RESICO y PFAE?
RESICO cobra una tasa fija sobre el ingreso bruto (máximo 2.5%), mientras que PFAE cobra hasta el 35% sobre la utilidad neta restante tras deducir gastos.
¿Un freelance puede estar en RESICO?
Sí, es una de las modalidades más recomendadas para profesionales independientes por la baja retención y tasa de ISR.
¿Puedo tener empleados si estoy en RESICO?
Sí, tributar en RESICO no limita la contratación de personal ni la emisión de recibos de nómina.
¿Qué pasa si excedo el límite de ingresos de RESICO?
Deberás avisar al SAT y migrar al régimen general o PFAE a partir del mes siguiente a aquél en que rebasaste el monto tope.
¿Puedo cambiar de PFAE a RESICO?
Sí, puedes realizar la actualización de actividades en el portal del SAT dentro del primer mes del ejercicio fiscal.
¿Qué número de régimen fiscal es RESICO?
En el catálogo del SAT, el régimen corresponde a la Clave 626 para Personas Físicas con Actividades Empresariales en RESICO.
RESICO no es solo una opción más entre los regímenes fiscales mexicanos: es la diferencia entre operar tu negocio con efectividad, o quedar atrapado en obligaciones y costos que no corresponden al tamaño real de tu operación. Saber cómo funciona no es un ejercicio de cumplimiento: es una herramienta de planeación financiera que te permite mejores condiciones de crédito y mayor capacidad de negociación para seguir creciendo.
Si trabajas por tu cuenta y estás dado de alta ante el SAT como Persona Física con Actividad Empresarial y Profesional o bajo RESICO, abre una cuenta Klar e impulsa tu negocio.
Klar Empresarial en los medios

Klar reafirma su liderazgo global: la fintech mexicana vuelve a brillar en el ranking de CNBC

Klar ahora entrará al segmento de pymes

Klar entra al segmento empresarial: dará crédito, cuenta y hasta cashback a pymes
Klar Empresarial en Youtube
Tutoriales y casos prácticos para aplicar en tu empresa


Todo lo que tu empresa necesita, en un solo lugar
Abre tu cuenta sin comisiones. Y accede a línea de crédito, tarjeta de crédito e inversiones.