¿Cuentas por cobrar es activo o pasivo?
Publicado
September 26, 2026
Actualizado
September 26, 2026

Tabla de Contenidos

Facilitamos a las empresas abrir su cuenta y acceder a líneas de crédito e inversiones. Nuestro proceso es digital, sin filas ni burocracia.
Cuando una empresa realiza una venta a crédito, entrega un producto o presta un servicio, pero acuerda recibir el pago posteriormente, se genera una cuenta por cobrar. Esto lleva a una pregunta común al revisar la contabilidad de un negocio:
¿Las cuentas por cobrar son activo o pasivo?
Las cuentas por cobrar son un activo. En términos contables, representan un derecho de cobro, la empresa ya tiene el derecho de recibir una cantidad de dinero de un cliente, pero todavía no ha recibido ese efectivo.
Por ejemplo, una empresa vende $100,000 MXN en productos a crédito y acuerda que el cliente pagará en 30 días. Mientras el pago está pendiente, esos $100,000 MXN representan una cuenta por cobrar.
En otras palabras:
- Cuenta por cobrar: dinero que un tercero debe pagar a la empresa.
- Activo: recurso o derecho que puede generar beneficios económicos para la entidad.
- Pasivo: obligación que la empresa tiene con terceros.
En México, la NIF C-3 regula el reconocimiento, la valuación y la presentación de las cuentas por cobrar a clientes y otras cuentas por cobrar que no devengan interés. Las cuentas por cobrar a clientes se consideran activos financieros porque representan un derecho de cobro para la empresa.
¿Qué son las cuentas por cobrar?
Las cuentas por cobrar son los derechos que tiene una empresa para recibir dinero derivado de operaciones que ya realizó, pero cuyo pago está pendiente.
Son comunes en empresas que venden productos o prestan servicios a crédito. En lugar de recibir el importe de una operación inmediatamente, la empresa acuerda con su cliente una fecha posterior de pago.
¿Cómo se generan las cuentas por cobrar?
Las cuentas por cobrar pueden generarse cuando una empresa:
- Vende productos a crédito.
- Presta servicios con pago posterior.
- Otorga un plazo de pago a sus clientes.
- Tiene otros derechos de cobro derivados de sus operaciones.
Desde el punto de vista de las NIF mexicanas, el reconocimiento de una cuenta por cobrar se relaciona con el momento en que se devenga la operación que le da origen. El IMCP (Instituto Mexicano de la Contaduría Pública) también señala que las cuentas por cobrar constituyen derechos exigibles a favor de la entidad.
Ejemplos de cuentas por cobrar en una empresa
Imagina que una empresa de tecnología tiene las siguientes operaciones:
Venta a crédito
Una empresa vende equipo de cómputo por $80,000 MXN y acuerda recibir el pago en 30 días.
Mientras el cliente no pague, los $80,000 MXN representan una cuenta por cobrar.
Prestación de servicios
Una consultoría presta servicios por $50,000 MXN y establece un plazo de pago de 45 días.
El importe pendiente de cobro representa un derecho para la empresa y, por tanto, una cuenta por cobrar.
Varios clientes con pagos pendientes
Una empresa puede tener cuentas por cobrar de distintos clientes al mismo tiempo:
En este escenario, la empresa tiene $235,000 MXN en cuentas por cobrar, aunque todavía no tiene esos $235,000 MXN disponibles como efectivo.
¿Por qué las cuentas por cobrar son un activo?
Las cuentas por cobrar son un activo porque representan un derecho exigible a favor de la empresa.
La empresa realizó una operación que le generó el derecho de recibir un pago. Por eso, aunque el dinero todavía no haya ingresado a su cuenta bancaria, existe un recurso económico que forma parte de su posición financiera.
El CINIF señala que las cuentas por cobrar a clientes se encuentran dentro de los activos financieros y que la información sobre las fechas esperadas de realización de los activos es relevante para evaluar la liquidez y solvencia de una entidad.
Esto también explica por qué es importante administrar correctamente la cartera de clientes. Una empresa puede tener ventas y cuentas por cobrar crecientes, pero si sus clientes tardan demasiado en pagar, puede enfrentar dificultades para cubrir sus propias obligaciones de corto plazo.
Además, las cuentas por cobrar no están exentas de riesgo. La NIF C-3 contempla el reconocimiento de una estimación por pérdidas crediticias esperadas cuando corresponda, debido al riesgo de que determinados saldos no sean recuperados.
¿Qué tipo de activo son las cuentas por cobrar?
La clasificación depende principalmente del plazo en el que se espera realizar el derecho de cobro.
Cuentas por cobrar como activo circulante
Las cuentas por cobrar normalmente forman parte del activo circulante cuando se espera que sean cobradas en el corto plazo.
En el caso de que una una empresa vende mercancía y establece un plazo de pago de 30 días, esa cuenta por cobrar se espera realizar dentro de un periodo corto y se presenta como parte del activo circulante.
Cuentas por cobrar como activo no circulante
Cuando se espera que el derecho de cobro se realice en un plazo mayor, puede clasificarse dentro del activo no circulante, de acuerdo con las características y condiciones de la operación.
Por eso, no todas las cuentas por cobrar tienen necesariamente la misma clasificación: el plazo esperado de realización es un elemento relevante para determinar dónde se presentan en los estados financieros.
El IMCP señala que, cuando el derecho exigible se produce a más de un año, la cuenta puede clasificarse como activo no circulante; cuando corresponde a un plazo menor, forma parte del circulante.
Diferencia entre cuentas por cobrar y cuentas por pagar
Aunque ambos conceptos están relacionados con operaciones a crédito, representan posiciones opuestas para la empresa.
Cuentas por cobrar: dinero que deben a la empresa
Una cuenta por cobrar representa un derecho.
La empresa ya realizó una operación y espera recibir el pago de un cliente o de otro deudor.
Ejemplo: una empresa presta un servicio por $50,000 MXN y acuerda recibir el pago en 30 días. Los $50,000 MXN forman parte de sus cuentas por cobrar.
Cuentas por pagar: dinero que la empresa debe
Una cuenta por pagar representa una obligación. La empresa recibió un bien o servicio y tiene pendiente realizar el pago correspondiente a un proveedor u otro acreedor.
Ejemplo: una empresa compra materia prima por $30,000 MXN a crédito. Mientras no liquide la operación, tiene una cuenta por pagar.
Activo vs. pasivo
La diferencia puede resumirse así:
Por eso, si una empresa aumenta sus cuentas por cobrar, no significa que esté adquiriendo una deuda. Está acumulando derechos de cobro, aunque esto puede tener implicaciones para su liquidez financiera si los clientes tardan en pagar.
¿Cómo se registran las cuentas por cobrar en contabilidad?
Cuando una empresa vende un producto o presta un servicio a crédito, registra una cuenta por cobrar por el importe que tiene derecho a recibir del cliente. Al mismo tiempo, reconoce las cuentas correspondientes a la venta y, cuando aplique, a los impuestos.
Supongamos que una empresa realiza una venta a crédito por $100,000 MXN más IVA del 16%, la cuenta por cobrar al cliente sería de $116,000 MXN. De ese total, $100,000 MXN corresponden a la venta y $16,000 MXN al IVA. El asiento específico puede variar según la operación y las cuentas que utilice la empresa.
De acuerdo con las NIF mexicanas, la cuenta por cobrar se reconoce cuando se devenga la operación que le dio origen. La empresa también debe considerar el riesgo de que no recupere el importe y, cuando proceda, registrar una estimación por pérdidas crediticias esperadas conforme a las NIF C-3 y C-16. cinif.org.mx
El registro contable y el tratamiento fiscal no siempre ocurren al mismo tiempo. En una venta a crédito gravada con IVA, por ejemplo, el impuesto se causa conforme se cobra la contraprestación. Por eso, reconocer una cuenta por cobrar no significa necesariamente que el IVA deba pagarse en ese mismo momento. Esta diferencia es importante al revisar el flujo de efectivo del negocio. SAT
Para operaciones con condiciones particulares, conviene revisar el registro contable y las obligaciones fiscales aplicables con un contador.
¿Cómo afectan las cuentas por cobrar al flujo de efectivo?
Aquí está una de las diferencias más importantes entre ventas y liquidez.
Una empresa puede registrar una venta y, al mismo tiempo, tener una cuenta por cobrar. Sin embargo, hasta que el cliente realice el pago, la empresa no dispone de ese dinero como efectivo.
Supongamos que una empresa vende $500,000 MXN durante el mes, pero sus clientes tienen un plazo de pago de 60 días. Esta puede haber generado $500,000 MXN en ventas, pero una parte importante de ese importe todavía puede estar pendiente de cobro.
¿Cómo gestionar las cuentas por cobrar de una empresa?
Una cartera de clientes saludable no depende únicamente de vender. También requiere establecer procesos para convertir las ventas a crédito en efectivo dentro de los plazos acordados.
Define fechas y condiciones de pago
Antes de realizar una venta a crédito, establece claramente las condiciones:
- Fecha límite de pago.
- Plazo otorgado al cliente.
- Métodos de pago aceptados.
- Condiciones aplicables en caso de retraso.
- Documentación necesaria para respaldar la operación.
Estas condiciones ayudan a que tanto la empresa como el cliente tengan claridad sobre cuándo debe realizarse el pago.
Lleva un control de las facturas pendientes
Mantén actualizado el registro de las cuentas por cobrar.Puedes clasificarlas, por ejemplo, de acuerdo con:
- Cliente.
- Importe.
- Fecha de emisión.
- Fecha de vencimiento.
- Días transcurridos desde el vencimiento.
- Estado del cobro.
Este seguimiento permite identificar rápidamente qué cuentas están próximas a vencer y cuáles presentan retrasos.
Da seguimiento a los pagos vencidos
Una cuenta vencida requiere atención antes de convertirse en un problema mayor.
Establecer recordatorios y procesos de cobranza ayuda a mantener comunicación con los clientes y detectar posibles problemas de pago con anticipación.
Revisa periódicamente la cartera de clientes
No basta con revisar las cuentas por cobrar cuando falta dinero. Analizar periódicamente la cartera permite identificar tendencias como:
- Clientes que pagan constantemente después de la fecha acordada.
- Concentración elevada de cuentas por cobrar en pocos clientes.
- Incrementos importantes en saldos pendientes.
- Cuentas con mayor antigüedad.
- Cambios en los tiempos promedio de cobro.
Esta información puede ayudar a tomar decisiones sobre condiciones comerciales, crédito a clientes y necesidades de capital de trabajo.
Mejora el flujo de efectivo de tu negocio con Klar Empresarial
Las cuentas por cobrar pueden formar parte de los activos de una empresa, pero eso no significa que el dinero esté disponible inmediatamente para cubrir nómina, proveedores, impuestos u otros compromisos.
Por eso, además de administrar la cobranza, una empresa puede necesitar herramientas que le permitan gestionar sus necesidades de liquidez mientras espera el cobro de sus clientes.
Klar Empresarial integra soluciones financieras para empresas, entre ellas, línea de crédito, cuenta empresarial, tarjeta de crédito empresarial, en inversiones.
Nuestra línea de crédito revolvente empresarial permite disponer de capital cuando la empresa lo necesita, pagar y volver a disponer de la línea conforme a sus condiciones. Esta línea puede ser de hasta $5 millones de pesos para empresas elegibles.
De esta forma, una empresa puede contar con una alternativa de financiamiento para necesidades operativas mientras administra sus ciclos de cobro y pago.
La disponibilidad y condiciones del financiamiento están sujetas a evaluación y a los términos aplicables al producto.
Preguntas frecuentes
¿Las cuentas por cobrar forman parte del activo circulante?
Generalmente sí, cuando se espera que el derecho de cobro se realice en el corto plazo. Si se espera cobrar en un periodo mayor, puede clasificarse como activo no circulante, de acuerdo con las características de la operación.
¿Qué pasa cuando una cuenta por cobrar no se paga?
Una cuenta por cobrar que presenta dificultades de recuperación debe evaluarse conforme a las NIF aplicables. La NIF C-3 contempla el reconocimiento de una estimación por pérdidas crediticias esperadas cuando corresponda.
Desde el punto de vista fiscal, además, existen reglas específicas para el tratamiento de créditos incobrables. La Ley del Impuesto sobre la Renta contempla supuestos para considerar una pérdida por créditos incobrables, por lo que el tratamiento fiscal debe analizarse de acuerdo con las circunstancias de cada caso.
¿Las cuentas por cobrar aumentan o disminuyen el flujo de efectivo?
Una cuenta por cobrar no representa efectivo disponible. Si una empresa realiza una venta a crédito, registra un derecho de cobro, pero el efectivo llegará cuando el cliente pague.
Por eso, un crecimiento importante de las cuentas por cobrar puede generar presión sobre la liquidez si los cobros no ocurren al ritmo necesario para cubrir las obligaciones de la empresa.
¿Qué ejemplos de cuentas por cobrar existen?
Algunos ejemplos son:
- Ventas de productos a crédito.
- Servicios prestados con pago posterior.
- Saldos pendientes de clientes.
- Otros derechos de cobro derivados de las operaciones de la empresa.
La clasificación y tratamiento específico dependen de la naturaleza de cada operación y del marco contable aplicable.
¿Cómo afectan las cuentas por cobrar al balance general de una empresa?
Las cuentas por cobrar se reconocen como activos porque representan derechos de cobro a favor de la empresa. Dependiendo del plazo esperado de realización, pueden clasificarse como activos circulantes o no circulantes.
Por ello, revisar el saldo y la antigüedad de las cuentas por cobrar ayuda a entender no solo cuánto dinero espera recibir una empresa, sino también cuándo podría disponer de esos recursos.
Klar Empresarial en los medios

Klar reafirma su liderazgo global: la fintech mexicana vuelve a brillar en el ranking de CNBC

Klar ahora entrará al segmento de pymes

Klar entra al segmento empresarial: dará crédito, cuenta y hasta cashback a pymes
Klar Empresarial en Youtube
Tutoriales y casos prácticos para aplicar en tu empresa
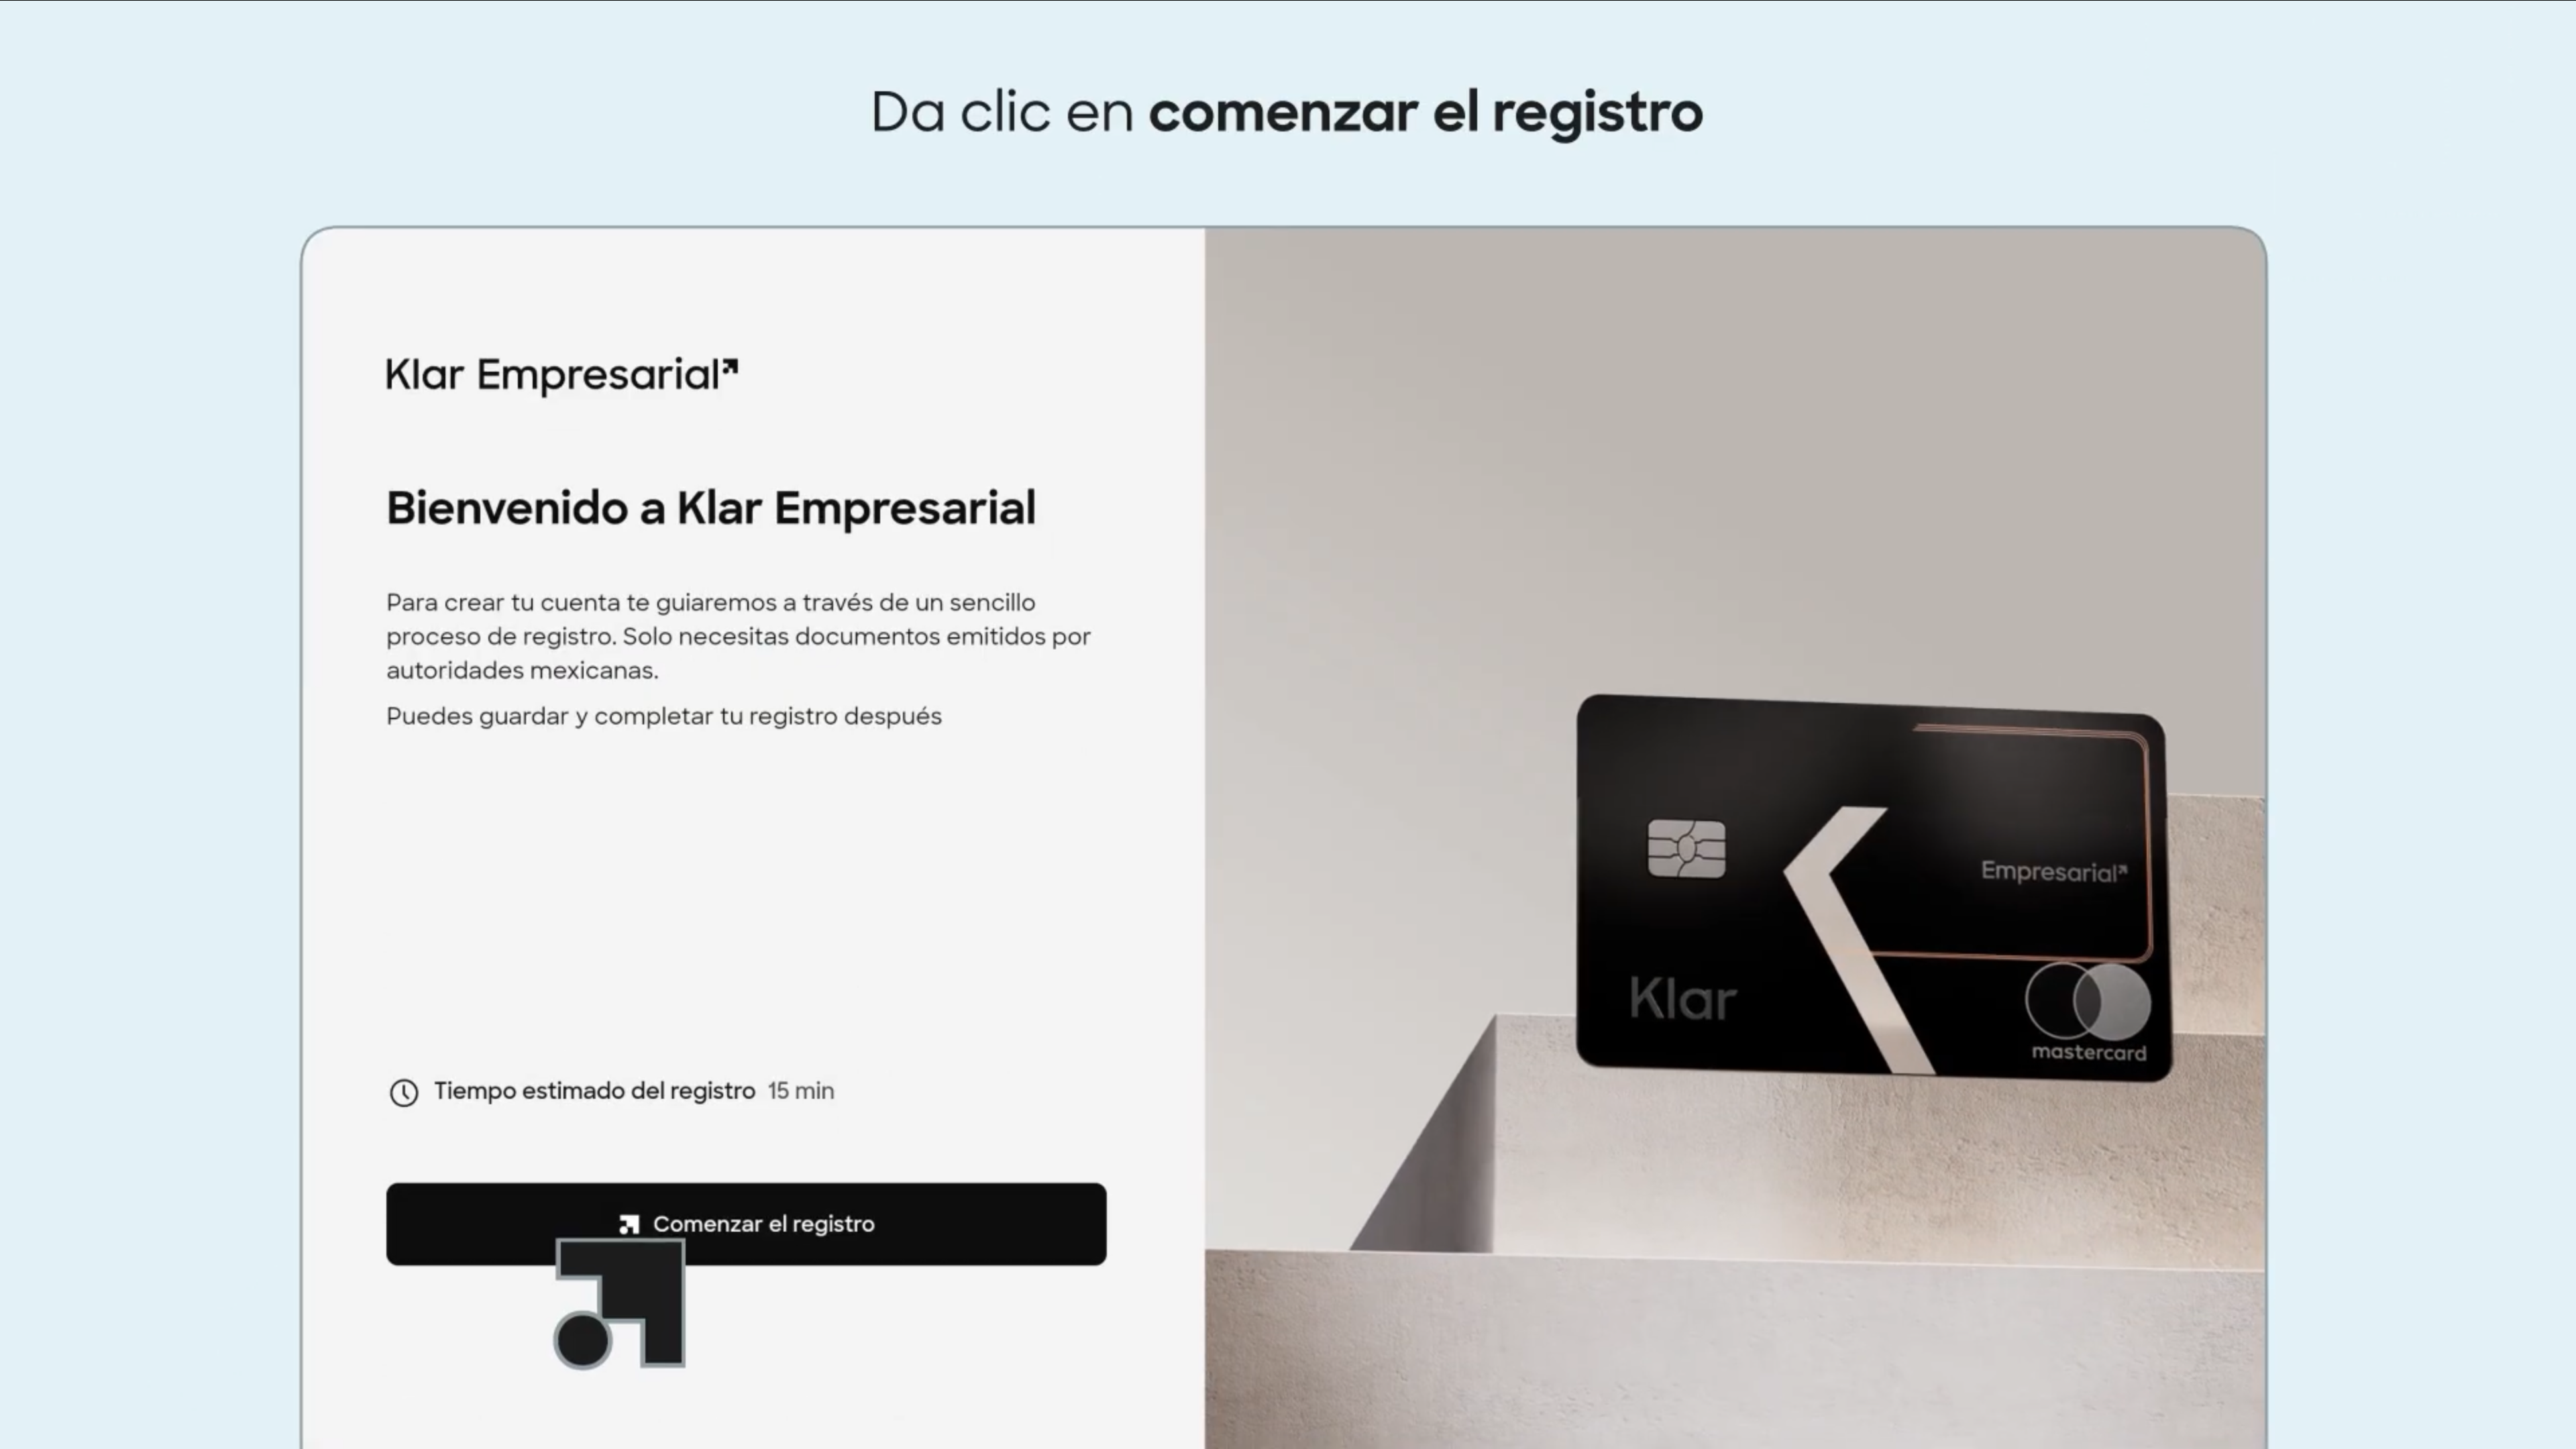


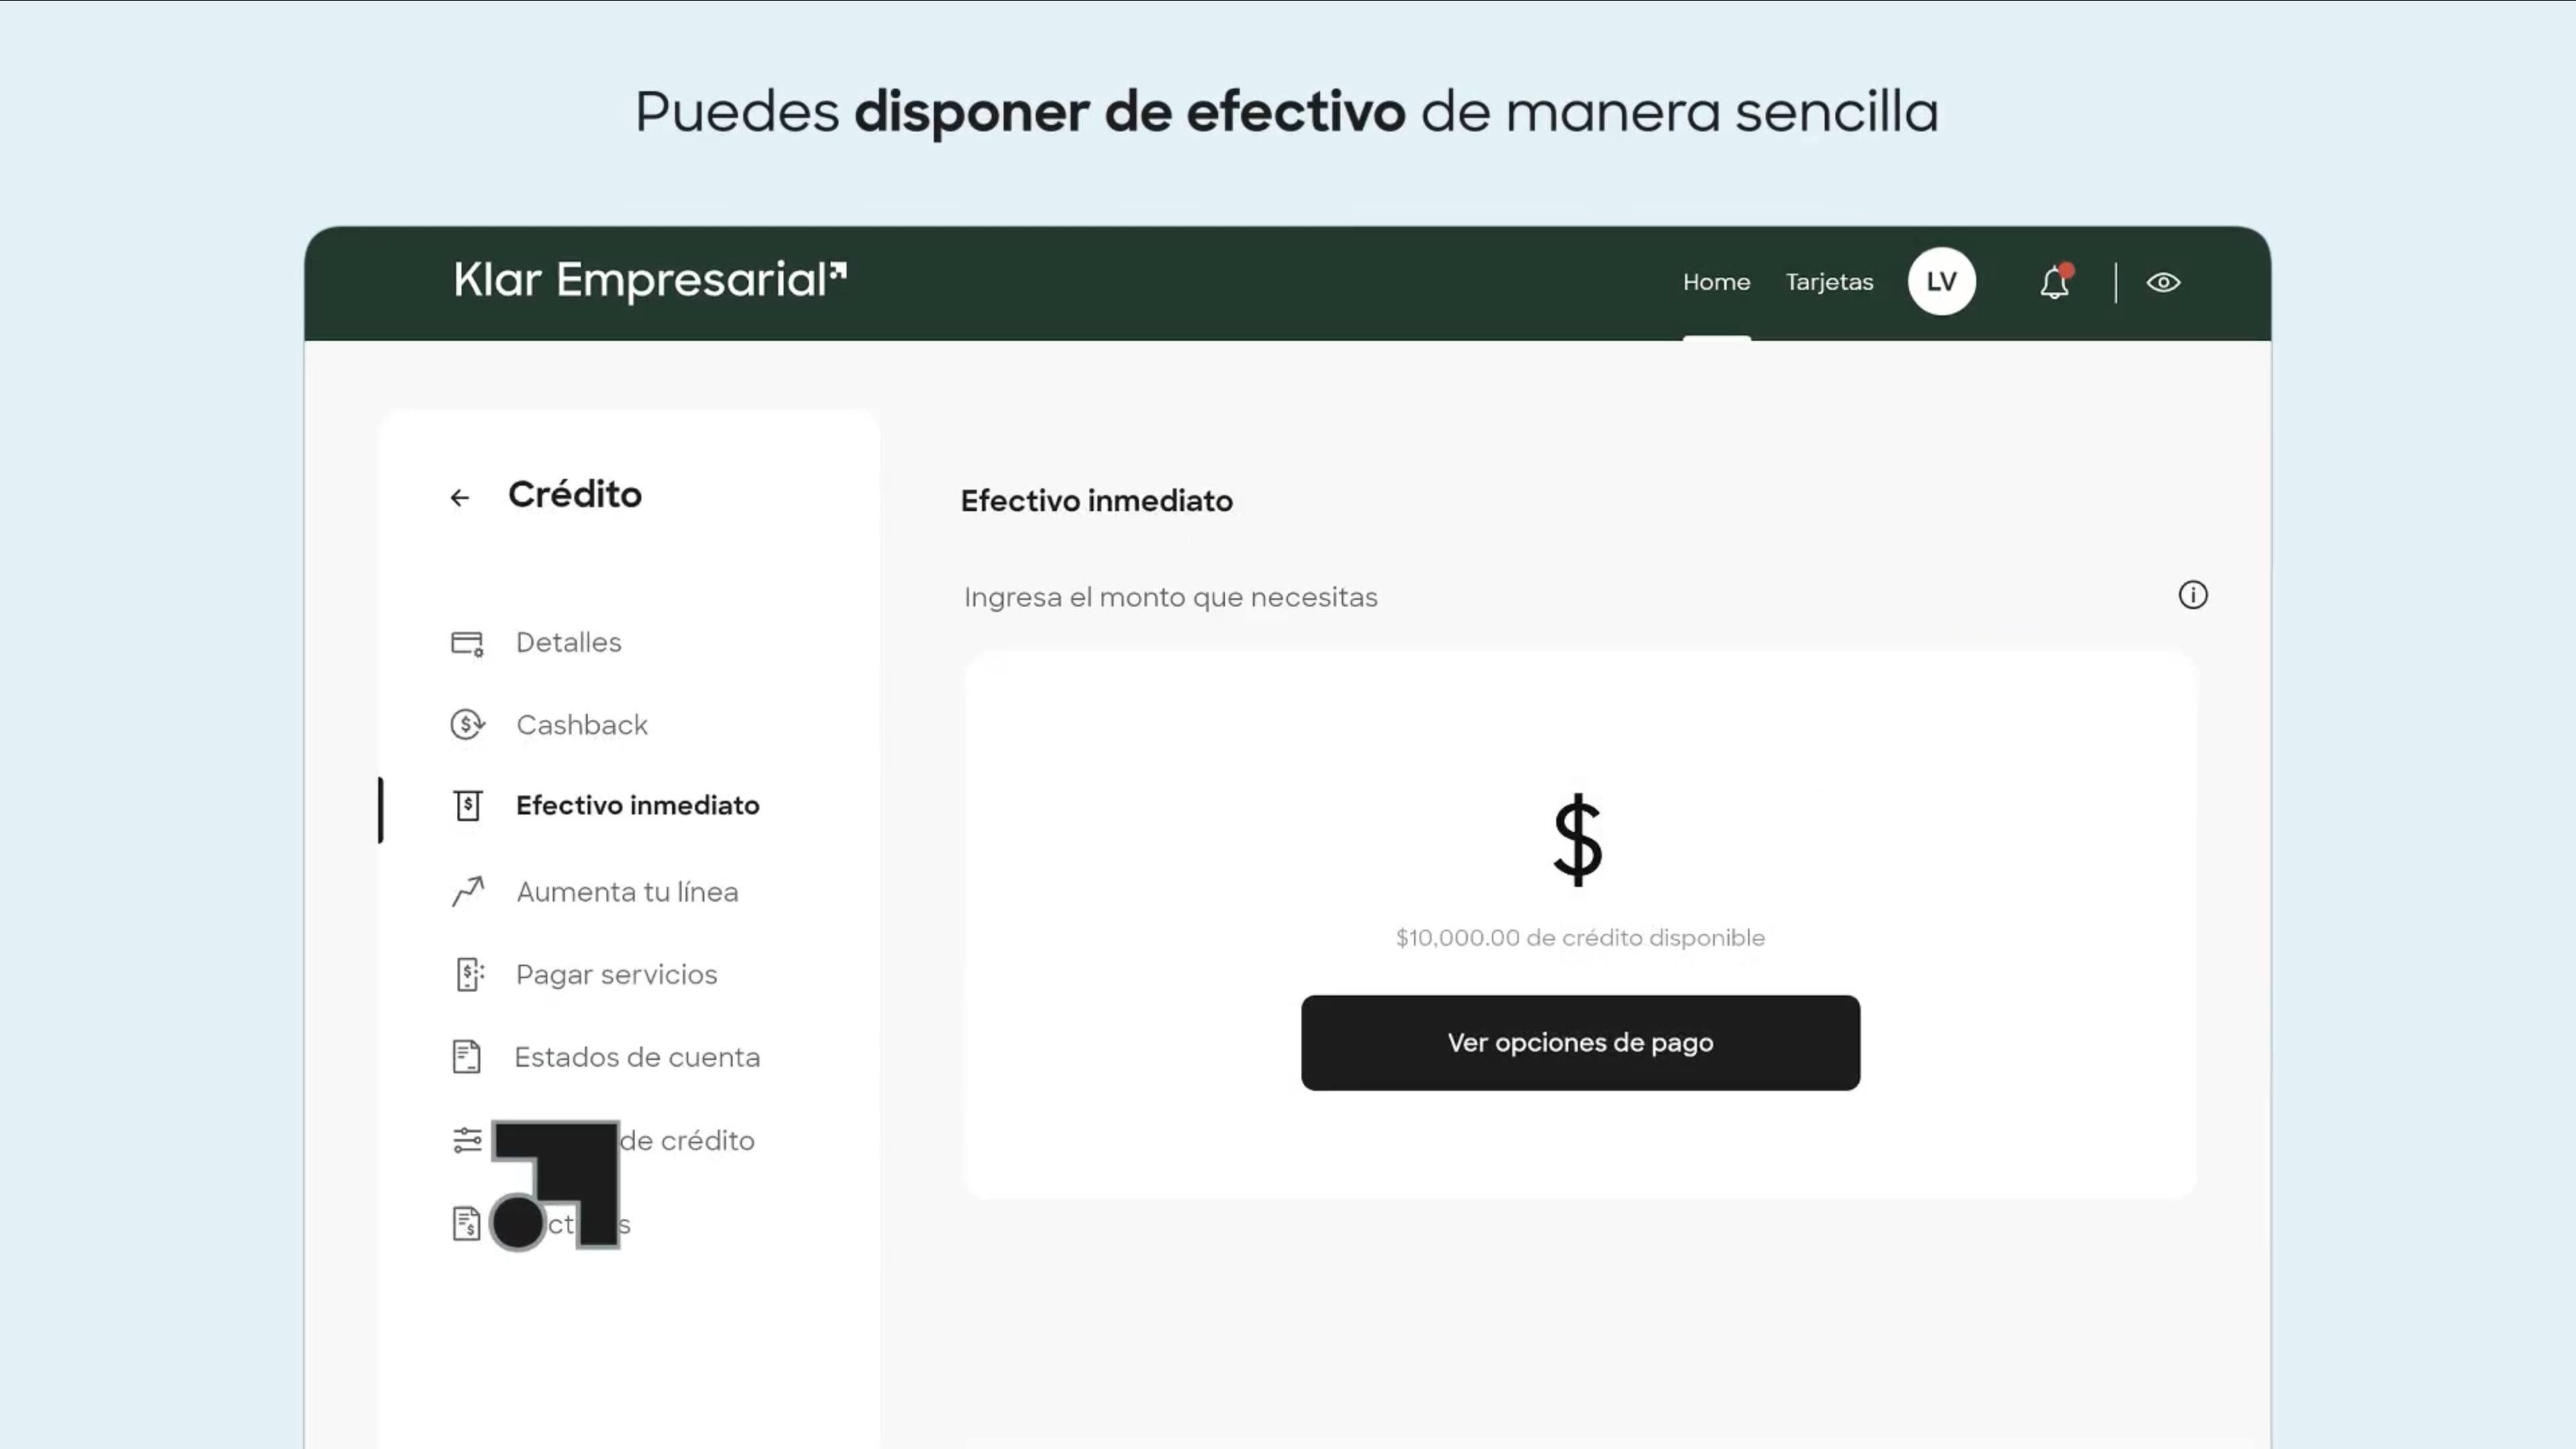
Todo lo que tu empresa necesita, en un solo lugar
Abre tu cuenta sin comisiones. Y accede a línea de crédito, tarjeta de crédito e inversiones.