¿Qué es un crédito comercial y cómo funciona?
Publicado
September 26, 2026
Actualizado
September 26, 2026

Tabla de Contenidos

Facilitamos a las empresas abrir su cuenta y acceder a líneas de crédito e inversiones. Nuestro proceso es digital, sin filas ni burocracia.
El crédito comercial permite que una empresa adquiera productos o servicios y acuerde pagarlos en una fecha posterior, en lugar de cubrir el importe de inmediato. Esta modalidad puede ayudar a mantener liquidez disponible para atender otras necesidades de la operación.
También conocido como crédito de proveedores, es una fuente de financiamiento vinculada directamente con la compra de bienes o servicios. De acuerdo con el INEGI, el crédito de proveedores contempla la entrega de mercancías sin exigir el pago de manera inmediata.
En México, el financiamiento de proveedores es una fuente utilizada por las empresas. En el cuarto trimestre de 2025, 62.2% de las empresas encuestadas por Banco de México señaló que utilizó financiamiento de proveedores, frente a 26.5% que utilizó crédito de la banca comercial.
¿Qué es un crédito comercial?
Un crédito comercial es un acuerdo mediante el cual una empresa recibe productos o servicios de un proveedor y obtiene un plazo para pagarlos posteriormente. En lugar de realizar el pago al momento de la compra, la empresa adquiere una obligación que deberá liquidar en la fecha acordada.
Por ejemplo, un proveedor puede entregar mercancía hoy y establecer que el pago deberá realizarse 30 días después. Durante ese periodo, la empresa puede utilizar la mercancía y conservar disponible el efectivo que habría destinado al pago inmediato.
Entre las principales características de un crédito comercial se encuentran:
- Lo otorga directamente un proveedor de bienes o servicios.
- Está relacionado con una compra o contratación.
- Existe un plazo para realizar el pago.
- Las condiciones se acuerdan entre la empresa y el proveedor.
- Genera una obligación de pago para la empresa compradora.
- El costo y las consecuencias de un atraso dependen de las condiciones pactadas.
El crédito comercial se diferencia de un financiamiento bancario porque el proveedor es quien concede el plazo. La empresa no recibe dinero en su cuenta, recibe los bienes o servicios y obtiene tiempo adicional para cubrir su costo.
¿Cómo funciona un crédito comercial?
El funcionamiento depende de las condiciones acordadas entre la empresa y su proveedor, pero generalmente contempla 4 etapas.
Compra de productos o servicios a crédito
La empresa solicita o adquiere productos o servicios del proveedor y acuerda realizar el pago posteriormente.
Por ejemplo, un negocio puede comprar $100,000 MXN en materia prima y recibirla de inmediato, mientras que el proveedor establece un plazo para liquidar la factura.
Plazo acordado con el proveedor
Antes de concretar la operación, ambas partes establecen el plazo de pago. Este puede expresarse en días a partir de la entrega, facturación u otra fecha definida en el acuerdo.
No existe un plazo único para todos los créditos comerciales; las condiciones dependen del proveedor, del tipo de operación y de la relación comercial entre ambas compañías.
Condiciones y fechas de pago
Además del plazo, es importante revisar el monto, la fecha de vencimiento, los medios de pago y cualquier condición relacionada con descuentos o cargos por atraso.
Algunos proveedores pueden ofrecer un descuento por pronto pago si la empresa liquida la factura antes de la fecha de vencimiento. En este caso, el descuento forma parte de las condiciones comerciales de la operación.
Qué pasa cuando llega el vencimiento
Cuando llega la fecha acordada, la empresa debe liquidar el importe pendiente conforme a las condiciones pactadas. Si el pago se realiza a tiempo, la obligación queda cubierta. Si existe un atraso, pueden aplicarse recargos u otras consecuencias previamente establecidas en el acuerdo con el proveedor.
¿Para qué sirve un crédito comercial?
El crédito comercial puede utilizarse para administrar las necesidades de corto plazo de una empresa y mantener efectivo disponible durante el periodo que transcurre entre una compra y su pago.
Comprar inventario sin pagar de inmediato
Una empresa puede adquirir mercancía y pagarla después, lo que le permite contar con inventario antes de realizar el desembolso correspondiente.
Adquirir materia prima
Las empresas manufactureras o de transformación pueden utilizar plazos con sus proveedores para adquirir insumos y pagarlos posteriormente.
Mantener liquidez en el negocio
Al posponer un pago previamente acordado, tu empresa conserva efectivo durante un periodo determinado para mantener liquidez financiera. En tanto, la obligación continúa pendiente y deberá considerarse en la planeación del flujo de efectivo.
Financiar operaciones de corto plazo
El crédito comercial puede apoyar necesidades relacionadas con compras recurrentes, inventario y otros gastos vinculados con la operación. Al contar con un plazo para pagar a los proveedores, el negocio puede mantener la continuidad de sus actividades sin realizar el desembolso de inmediato.
Tipos de crédito comercial
Existen diferentes formas de documentar o establecer las operaciones a crédito con proveedores. La modalidad utilizada depende de las condiciones comerciales y de los documentos que respalden la operación.
Crédito de proveedores
Es la forma más común de crédito comercial: el proveedor entrega bienes o presta servicios y permite que la empresa realice el pago posteriormente. El plazo, monto y demás condiciones se acuerdan entre ambas partes.
Cuenta abierta
En una cuenta abierta, el proveedor entrega los productos o servicios y registra el importe pendiente de pago sin requerir necesariamente un instrumento formal de deuda por cada operación.
Pagarés comerciales
En algunas operaciones, el compromiso de pago puede documentarse mediante un pagaré u otro instrumento comercial. En este caso, además de recibir el bien o servicio, la empresa asume una obligación documentada bajo las condiciones establecidas en dicho instrumento de pago.
Descuentos por pronto pago
El descuento por pronto pago no constituye por sí mismo un tipo independiente de crédito comercial, sino una condición que puede acompañar una venta a crédito. Por ejemplo, un proveedor puede establecer un plazo de 30 días, pero ofrecer un descuento si la empresa liquida la factura dentro de los primeros días.
Ejemplo de crédito comercial
Supongamos que una empresa compra $100,000 MXN en materia prima a un proveedor.
En lugar de pagar al momento de recibirla, ambas partes acuerdan un plazo de 30 días. La empresa recibe la materia prima y registra la obligación correspondiente, mientras que el proveedor espera el vencimiento acordado para recibir el pago.
Si la empresa vende sus productos antes de que venza el plazo, puede utilizar los ingresos de esas ventas para cubrir la factura.
El ejemplo muestra una de las principales características de un crédito comercial: existe un desfase entre el momento en que la empresa recibe el bien o servicio y el momento en que realiza el pago.
¿Cuáles son las ventajas del crédito comercial?
Cuando las condiciones son adecuadas para la operación de la empresa, el crédito comercial puede facilitar la administración del efectivo y las compras recurrentes.
Permite conservar efectivo por más tiempo
Al contar con un plazo para pagar, tu empresa puede mantener disponible el efectivo durante el periodo acordado. Esto puede ser útil para cubrir otras obligaciones que tengan una fecha de vencimiento más cercana.
Facilita la compra de inventario
El crédito de proveedores permite adquirir mercancía sin realizar el desembolso completo al momento de la compra lo que puede facilitar la reposición de inventario cuando el negocio necesita mantener existencias disponibles.
Puede ayudar a mejorar el flujo de efectivo
El plazo entre la compra y el pago permite conservar el efectivo durante ese periodo y destinarlo a otras necesidades del negocio. Sin embargo, para aprovecharlo sin generar problemas de liquidez, es importante que la fecha de pago al proveedor sea compatible con los tiempos en que la empresa recibe ingresos.
Puede fortalecer la relación con proveedores
Cumplir de manera constante con las fechas de pago puede contribuir a mantener una relación comercial estable con los proveedores. Mantener pagos puntuales ayuda a generar confianza y puede facilitar futuras negociaciones de crédito comercial.
¿Cuáles son los riesgos del crédito comercial?
Utilizar crédito comercial también implica compromisos que deben incorporarse a la planeación financiera de la empresa.
Acumulación de cuentas por pagar
Si una empresa realiza varias compras a crédito, puede acumular obligaciones con diferentes fechas de vencimiento. Por eso es importante llevar un control de las facturas pendientes y de los pagos que deben realizarse.
Recargos por pagos atrasados
Algunos proveedores establecen cargos, intereses u otras consecuencias cuando el pago no se realiza en la fecha acordada. Por ello, es recomendable que antes de aceptar un crédito comercial, revises si el flujo de efectivo permitirá cubrir la obligación en los plazos establecidos.
Problemas de liquidez
Tener varias obligaciones con vencimientos cercanos puede concentrar los pagos en un mismo periodo y dificultar que la empresa cubra todas sus obligaciones a tiempo. Por eso, antes de aceptar nuevos plazos de pago, conviene revisar las fechas de vencimiento y el efectivo disponible para cubrirlos.
Pérdida de condiciones favorables con proveedores
Un historial de pagos atrasados puede afectar las condiciones comerciales que un proveedor esté dispuesto a ofrecer en operaciones posteriores. Esto puede incluir cambios en los plazos, límites de compra, etc.
¿Qué diferencia hay entre un crédito comercial y una línea de crédito?
Aunque ambos pueden utilizarse para administrar necesidades de corto plazo, el crédito comercial y una línea de crédito funcionan de manera diferente.
Quién otorga el financiamiento
En un crédito comercial, el financiamiento surge directamente del proveedor que permite pagar posteriormente.
En una línea de crédito, una institución financiera pone a disposición de la empresa un monto que puede destinar a otros pagos, no solo para adquirir productos o servicios.
Para qué se puede utilizar
El crédito comercial normalmente está vinculado a la compra de productos o servicios de un proveedor específico.
Una línea de crédito puede utilizarse para diferentes necesidades empresariales, como capital de trabajo, pagos a proveedores u otros gastos de operación, según las condiciones del producto.
Cómo se dispone del dinero
En el crédito comercial, la empresa recibe bienes o servicios y obtiene un plazo para pagarlos.
En una línea de crédito, la empresa dispone del monto autorizado, mientras que en una línea revolvente, los pagos liberan nuevamente disponibilidad.
Cómo funcionan los pagos
En el crédito comercial, la empresa paga al proveedor en la fecha o fechas acordadas.
En una línea de crédito, los pagos se realizan a la institución financiera conforme a las condiciones del financiamiento.
La diferencia principal está en quién otorga el financiamiento y para qué se puede utilizar. En el crédito comercial, el proveedor permite pagar después de recibir sus productos o servicios. En cambio, una línea de crédito pone a disposición de la empresa un monto que puede utilizar para distintas necesidades del negocio, de acuerdo con las condiciones del financiamiento.
Diferencia entre crédito comercial y cuentas por pagar
Cuando hablamos del crédito comercial otorgado por proveedores, nos referimos al acuerdo que permite a una empresa recibir bienes o servicios y pagarlos después. La cuenta por pagar es la obligación pendiente que la empresa registra por esa compra. En otras palabras, el crédito describe la condición de pago; la cuenta por pagar muestra cuánto se debe.
Si un proveedor entrega mercancía por $10,000 MXN con un plazo de 30 días, la empresa utiliza crédito comercial y registra el importe correspondiente como cuenta por pagar al proveedor. Al liquidar la compra, esa cuenta por pagar disminuye.
No todas las cuentas por pagar provienen de crédito comercial: también pueden corresponder a impuestos, sueldos u otras obligaciones pendientes.
¿Cómo obtener un crédito comercial con proveedores?
No todos los proveedores ofrecen las mismas condiciones. Si quieres negociar crédito comercial para tu empresa, considera estos puntos:
Construye un buen historial de pagos
Cumplir con las fechas acordadas ayuda a demostrar que tu empresa administra sus obligaciones de manera ordenada.
Negocia plazos y condiciones
Antes de aceptar una compra a crédito, pregunta por el plazo, monto máximo, fecha de vencimiento, descuentos por pronto pago y las consecuencias de un atraso.
Evalúa cuánto puede pagar tu negocio
Un plazo más largo no siempre significa que una compra sea conveniente. Considera cuándo recibirás los ingresos necesarios para cubrir la obligación.
Revisa las condiciones antes de aceptar
Verifica el monto total, fechas, cargos aplicables y cualquier condición adicional antes de confirmar la operación.
¿Cuándo conviene usar crédito comercial y cuándo una línea de crédito?
La decisión depende de la necesidad que tenga tu empresa y de las condiciones disponibles.
El crédito comercial puede ser una alternativa cuando necesitas adquirir productos o servicios y el proveedor ofrece un plazo de pago que se ajusta a tu ciclo de operación.
Una línea de crédito puede ser útil cuando necesitas una fuente de liquidez que no esté vinculada a una sola compra y que pueda utilizarse para diferentes necesidades empresariales, de acuerdo con las condiciones del producto.
También puedes considerar ambos mecanismos dentro de tu planeación financiera. Lo importante es conocer cuánto debes pagar, cuándo vence cada obligación y qué costo tiene cada alternativa.
Mantén la liquidez de tu negocio con Klar Empresarial
Si tu empresa necesita una fuente de financiamiento adicional para cubrir necesidades, la línea de crédito empresarial de Klar permite utilizar, pagar y volver a disponer del crédito conforme se realizan los pagos. La línea puede ser de hasta $5,000,000 MXN, de acuerdo con la evaluación del negocio y sus condiciones.
A diferencia del crédito comercial, en el que el proveedor concede el plazo para pagar una compra, una línea de crédito empresarial pone a disposición de tu empresa un monto de financiamiento que puedes utilizar para otras necesidades de operación.
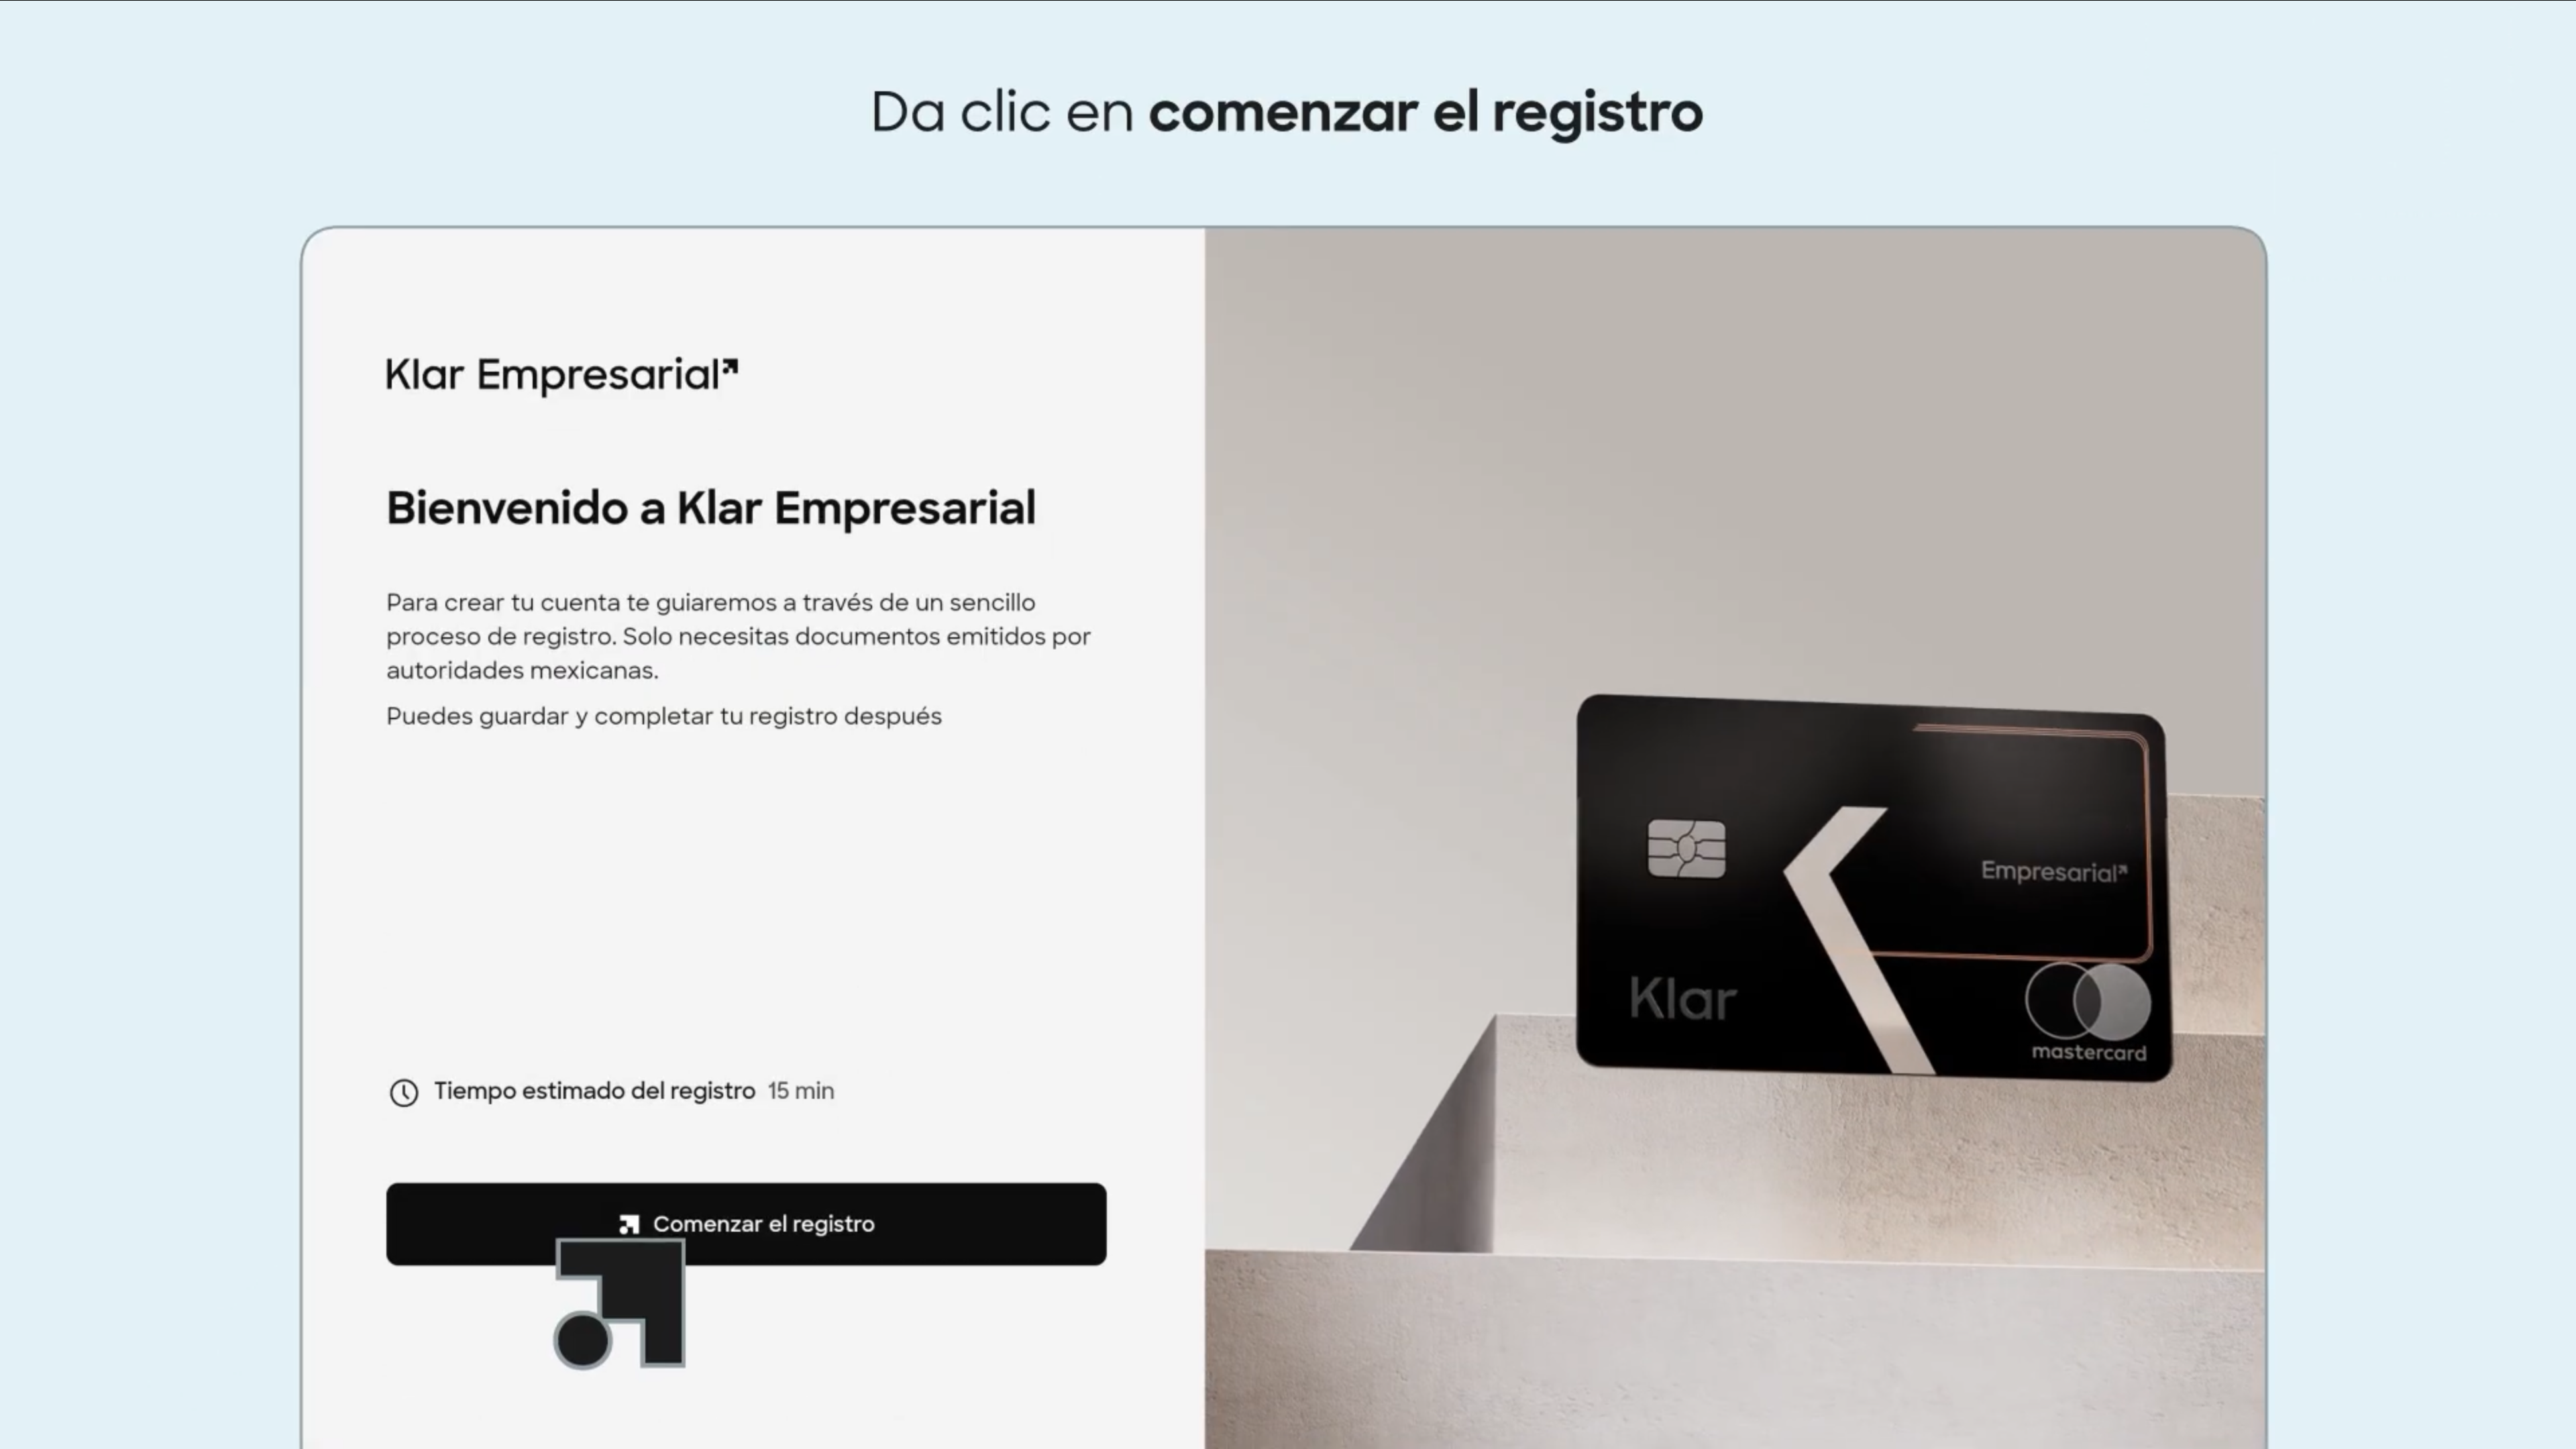
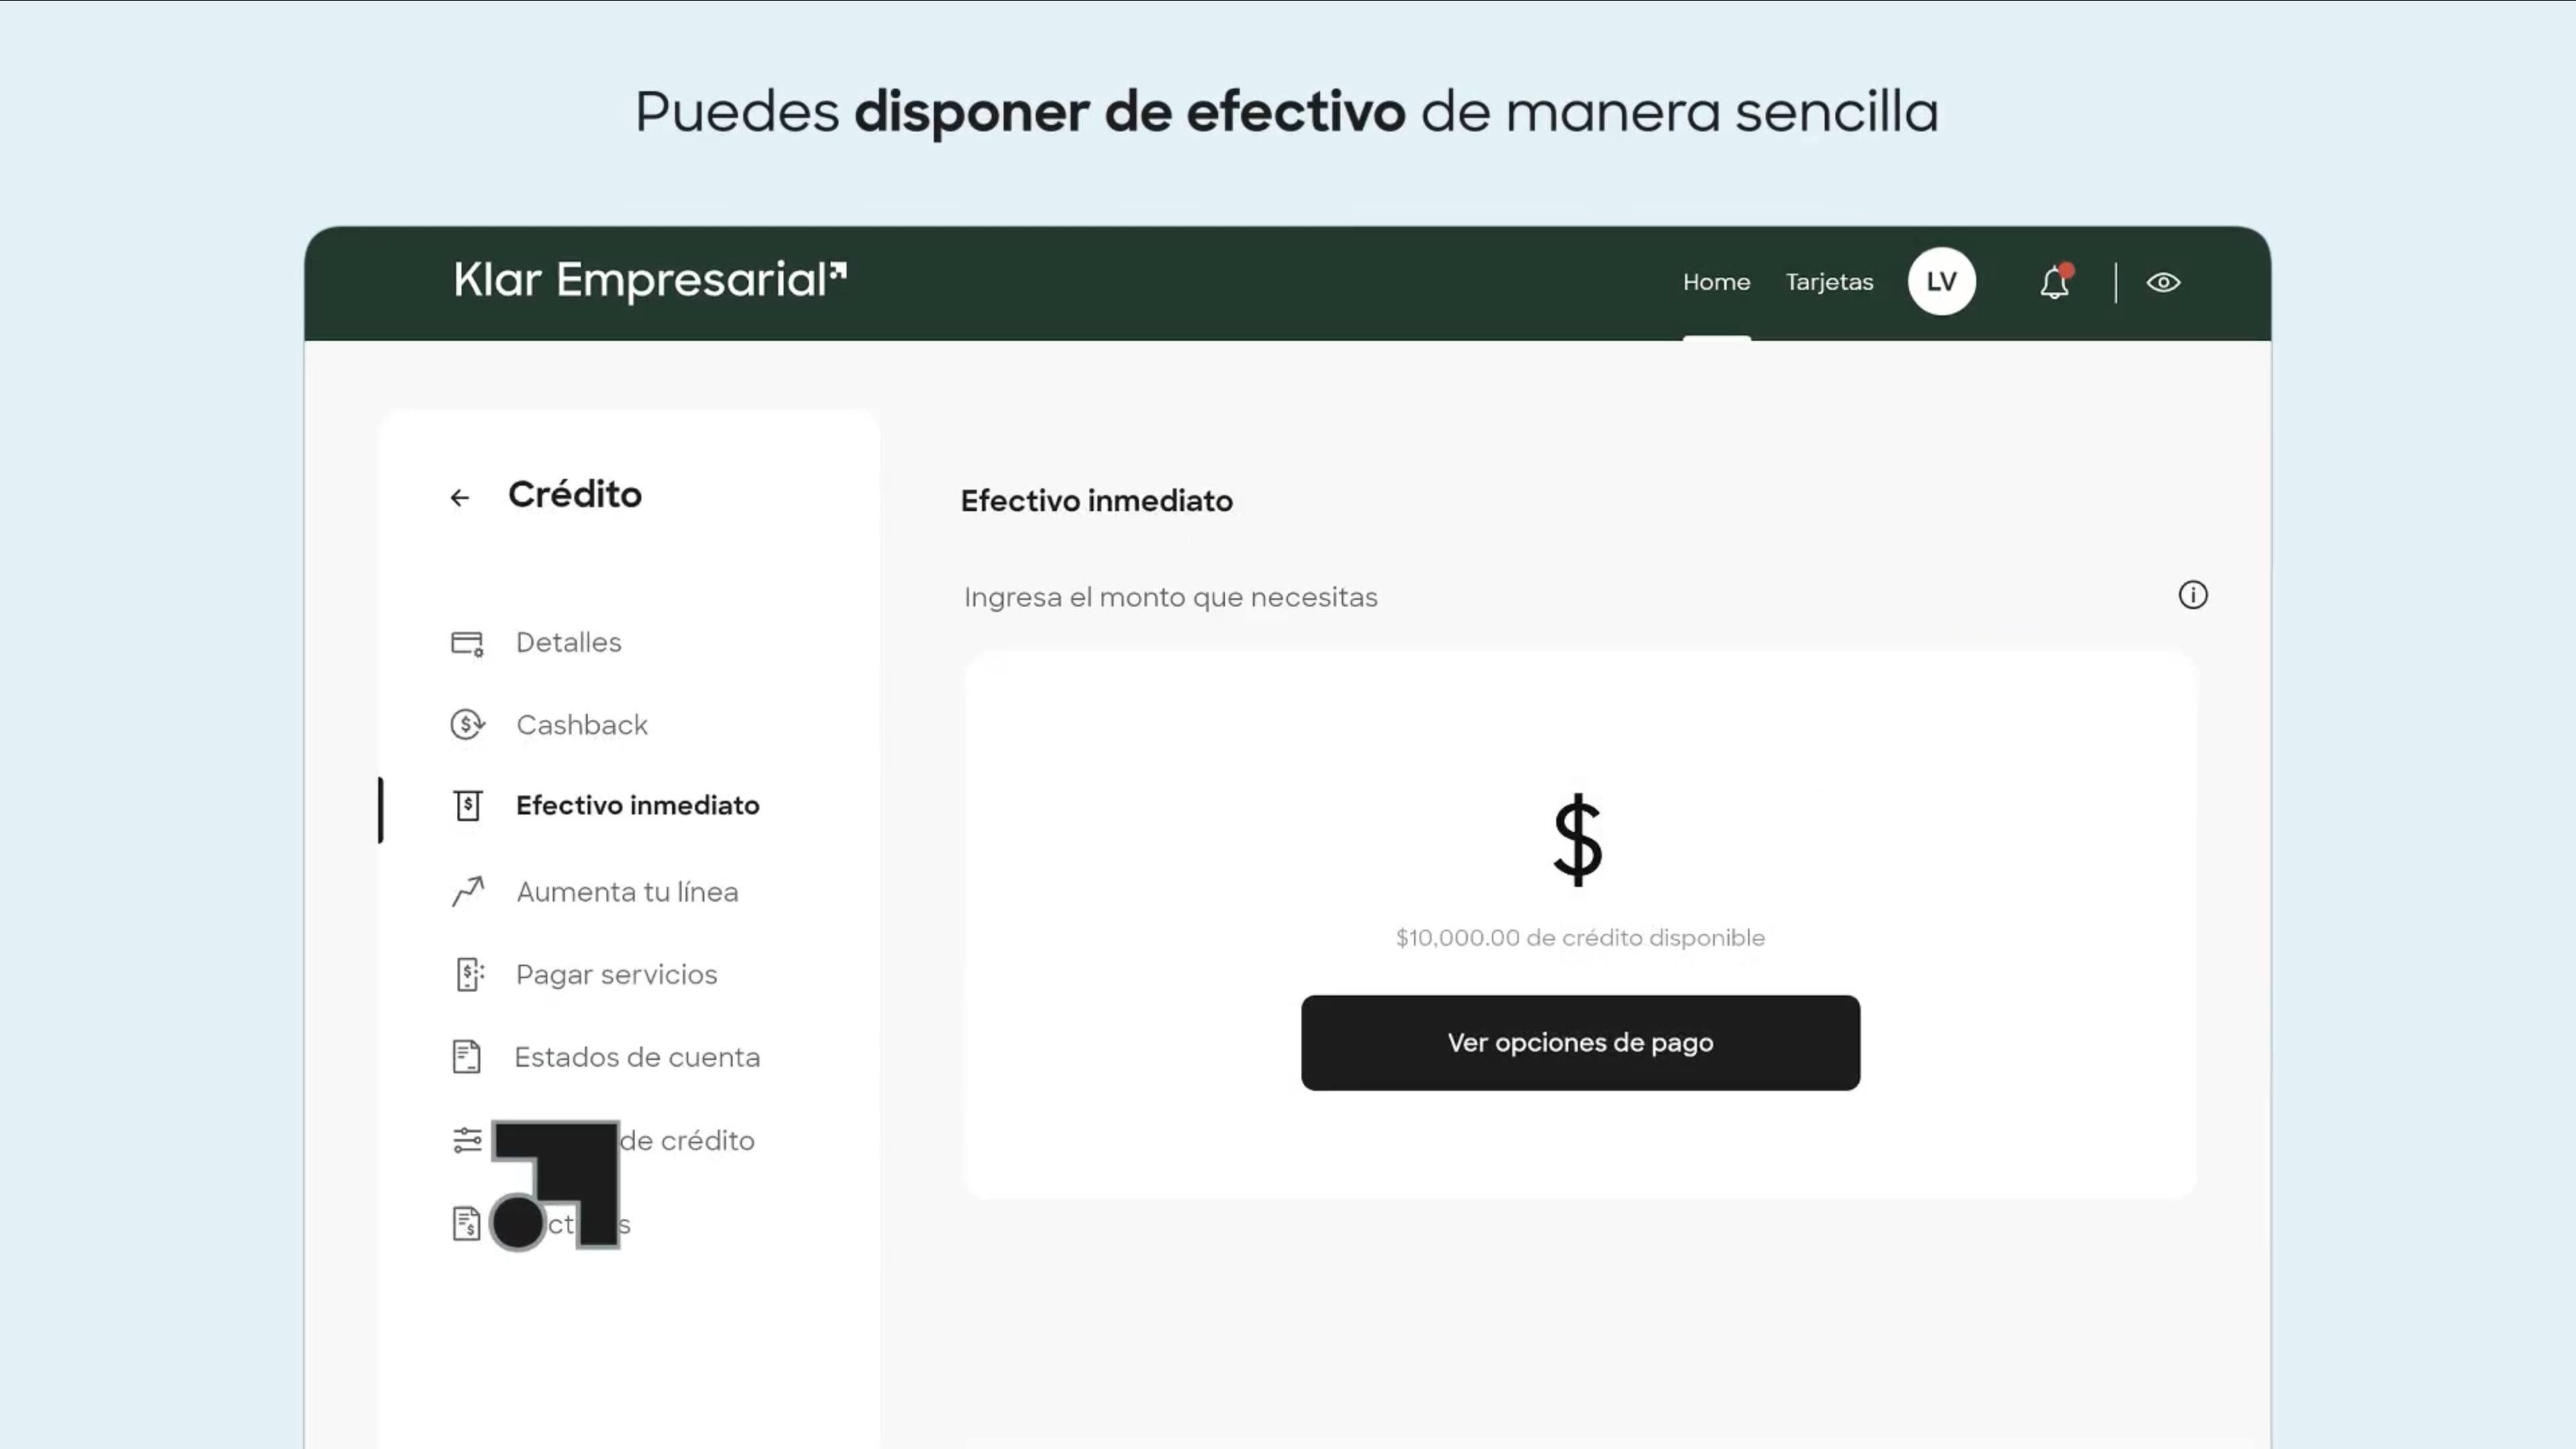
Klar Empresarial reúne soluciones financieras digitales para administrar las necesidades de tu negocio, incluyendo línea de crédito, tarjeta de crédito empresarial, cuenta empresarial e inversiones empresariales.
Preguntas frecuentes sobre crédito comercial
¿Qué significa crédito comercial?
El crédito comercial es un acuerdo mediante el cual una empresa recibe productos o servicios de un proveedor y obtiene un plazo para pagarlos posteriormente, en lugar de realizar el pago de inmediato.
¿Quién otorga un crédito comercial?
Generalmente lo otorga el proveedor de los bienes o servicios. El proveedor entrega la mercancía o presta el servicio y permite que la empresa realice el pago posteriormente, de acuerdo con las condiciones pactadas.
¿El crédito de proveedores es un crédito comercial?
Sí. El crédito de proveedores es una de las principales formas de crédito comercial: la empresa recibe bienes o servicios y acuerda pagarlos después.
¿Qué plazo tiene un crédito comercial?
No existe un plazo único. El periodo de pago depende de las condiciones acordadas entre la empresa y el proveedor y puede variar según el tipo de operación y la relación comercial.
¿El crédito comercial genera intereses?
No necesariamente. Una operación puede establecer un precio y un plazo de pago sin cobrar intereses durante el periodo acordado. Sin embargo, pueden existir descuentos por pronto pago, cargos por atraso u otras condiciones comerciales. Revisa los términos de cada operación antes de aceptarla.
¿El crédito comercial es activo o pasivo?
Para la empresa que compra y tiene una obligación pendiente de pago, el crédito comercial representa un pasivo o cuenta por pagar. Para el proveedor que tiene derecho a recibir el pago, representa una cuenta por cobrar. El tratamiento contable específico depende de las características de la operación y de las normas aplicables.
¿Cómo afecta el crédito comercial al flujo de efectivo?
El crédito comercial permite posponer el desembolso asociado con una compra, por lo que puede conservar efectivo disponible durante el plazo acordado. Sin embargo, la obligación permanece pendiente y deberá incluirse en la planeación del flujo de efectivo para evitar problemas de liquidez.
Klar Empresarial en los medios

Klar reafirma su liderazgo global: la fintech mexicana vuelve a brillar en el ranking de CNBC

Klar ahora entrará al segmento de pymes

Klar entra al segmento empresarial: dará crédito, cuenta y hasta cashback a pymes
Klar Empresarial en Youtube
Tutoriales y casos prácticos para aplicar en tu empresa


Todo lo que tu empresa necesita, en un solo lugar
Abre tu cuenta sin comisiones. Y accede a línea de crédito, tarjeta de crédito e inversiones.