
¿Qué significa meses sin intereses?
Es muy común escuchar el término “meses sin intereses” (MSI), especialmente para compras grandes o para financiar servicios. Pero, ¿qué significa realmente “meses sin intereses”?
En este artículo, te explicaremos este concepto, cómo funciona, así como un caso y ejemplos para utilizar los meses sin intereses a tu favor. Continua leyendo para averiguarlo
Entonces, ¿qué significa Meses sin Intereses?
Seguramente se te ha presentado muchas veces el término MSI al momento de querer realizar una compra. Los MSI son una opción de compra ofrecida por entidades financieras y comercios, que nace como una oportunidad para los consumidores al permitir comprar productos o servicios y pagarlos en cuotas mensuales, en vez de una sola exhibición. Este método de pago es muy conveniente ya que no implica cargos extras y permite distribuir el costo total del producto en pagos más pequeños durante un periodo de tiempo determinado.
¿Cómo funcionan las compras a meses sin intereses?
Imagina que deseas realizar la compra de un producto pero no quieres hacer el pago de contado. Por ejemplo, quieres comprar una televisión que cuesta $12,000 MXN. En lugar de pagar el total, decides utilizar la opción de meses sin intereses. Esto significa que el valor total de la televisión se dividirá en montos más pequeños que deberás pagar mensualmente hasta completar el pago total. A diferencia de los pagos con intereses, esta opción no genera cargos extras por dividir el pago.
Utiliza el siguiente enlace para conocer más sobre las compras a meses sin intereses
Compras a meses sin intereses con Klar.
Klar es una plataforma de servicios financieros que te permite realizar compras a meses sin intereses en miles de comercios. Dentro de la página web o de su aplicación móvil, podrás encontrar todos los comercios afiliados para categorías de Consumo, Moda, Estilo de Vida, Viajes y muchos más.
A diferencia de los bancos tradicionales, Klar ofrece una solución 100% digital con respuesta inmediata. Realiza tu solicitud para poder utilizar las compras a meses sin intereses.
Ventajas y Desventajas de los meses sin intereses
En casi todos los casos, los meses sin intereses suelen ser una opción positiva para realizar compras. A continuación puedes revisar una tabla de las ventajas y desventajas de los meses sin intereses.
¿Qué pasa si compro a meses sin intereses?
Pagar un producto o servicio a meses sin intereses implica situaciones previamente mencionadas en las ventajas y desventajas, Aquí te dejamos el efecto real sin necesidad de ser bueno o malo:
- Se divide el costo total en mensualidades: El monto total de la compra se distribuye en pagos mensuales iguales.
- Se reduce la línea de crédito: El monto total de la compra reduce inmediatamente tu límite de crédito disponible.
- Compromiso de pago mensual: Te comprometes a realizar pagos mensuales durante el periodo acordado (por ejemplo, 3, 6, 9, o 12 meses).
- Aparece en tu estado de cuenta: Cada pago mensual aparecerá en tu estado de cuenta hasta que se complete el pago total.
- Impacta tu capacidad de crédito futura: Al reducir tu límite de crédito, se reduce la capacidad de comprar nuevos productos.
Conclusión:
Los meses sin intereses deben utilizarse como una herramienta financiera y no como una alternativa para realizar compras impulsivas. Sí, esta opción facilita la adquisición de productos o servicios que probablemente no puedas pagar en una sola exhibición, sin afectar tu flujo de efectivo mensual. Es recomendable llevar un control de presupuesto para tener una relación saludable con tu dinero. Klar puede ser una buena opción para aprovechar todos los beneficios de los MSI de manera fácil y transparente, permitiéndote llevar ese control directamente desde la aplicación. Utiliza el siguiente enlace para conocer todos los beneficios de los MSI con Klar https://www.klar.mx/meses-sin-intereses

Conoce los Meses sin Intereses Klar
En Klar, creemos que el dinero no debería ser una barrera para satisfacer tus necesidades. Por eso, Klar ofrece Meses sin Intereses a través de su tarjeta de crédito, la cual está diseñada para brindarte flexibilidad y el control que necesitas para realizar tus compras. En este artículo exploramos todo lo que necesitas saber sobre los Meses sin Intereses Klar y cómo puedes aprovecharlos.
¿Qué son los Meses sin intereses Klar?
Los Meses sin Intereses Klar son una opción de compra que te permite adquirir productos o servicios y pagarlos en cuotas mensuales al plazo de tu preferencia, sin cargos extras. Esto significa que puedes dividir el costo total de tus compras en pagos más accesibles, sin preocupaciones y sin afectar tu situación económica.
Beneficios de los Meses sin Intereses Klar
Incrementa tu poder adquisitivo
Mantén un estilo de vida más cómodo. Realiza grandes compras sin afectar tu flujo de dinero. Al dividir el costo total en pagos más pequeños, puedes mantener tu presupuesto mensual bajo control
Miles de comercios disponibles
Acceso a una amplia red de comercios afiliados. Paga a MSI en tiendas de consumo, moda, estilo de vida, viajes, supermercados entre muchos otros.
Facilidad y transparencia
Manejo sencillo desde la app. A través de la aplicación móvil podrás visualizar todas tus compras a meses sin intereses para llevar un mejor control de tus pagos.
Sin costo Adicional
Divide tus compras sin gastos extras. Klar te ofrece la opción de dividir tus compras a meses sin intereses, sin generar costos adicionales.
Preguntas más frecuentes sobre Meses sin Intereses Klar
¿Cómo funcionan los Meses Sin Intereses?
Cuando hablamos de Meses Sin Intereses (MSI), nos referimos a un esquema de pago con el cual puedes diferir el costo total de una compra realizada con la línea de crédito de tu tarjeta de crédito a varios pagos mensuales, sin que se te cobre ningún tipo de interés, pagando a tiempo, después de tu fecha de corte. Descubre más aquí. (https://www.klar.mx/meses-sin-intereses)
¿Cuál es el máximo número de meses sin intereses?
Las compras a Meses Sin Intereses con tu tarjeta de crédito Klar se varían de 3, 6, 9, 12, 18 y 24 mensualidades sin intereses. Consulta los comercios en nuestra página web o en la aplicación para conocer los plazos.
¿Cómo puedo comprar a Meses Sin Intereses con Klar?
Para comprar a Meses Sin Intereses con Klar, debes seguir los siguientes pasos:
- Tener una tarjeta de crédito Klar (con o sin garantía). Si no cuentas con una, puedes descargar la aplicación.
- Consulta los comercios participantes y compra con tu tarjeta de crédito en el comercio de tu preferencia.
- Difiere la compra a los meses de tu preferencia
- Comienza a pagar después.
¿Dónde puedo comprar a Meses Sin Intereses con Klar?
Con tu tarjeta de crédito Klar, puedes comprar en miles de comercios a Meses Sin Intereses. Consulta algunos de los comercios participantes aquí
Conclusión
Los Meses sin Interes Klar son una opción de compra si deseas gestionar y controlar tus finanzas al realizar compras sin afectar tu presupuesto mensual. Recuerda que llevar hacer un seguimiento y administración de tus compras a meses sin intereses es esencial para no llevar al máximo tu tarjeta de crédito y evitar generar deudas.

Cómo funcionan los Meses Sin Intereses: guía para usarlos sin riesgos
Ves el letrero "12 Meses Sin Intereses" en una tienda en línea y la tentación aparece de inmediato. Parece demasiado bueno: comprar algo caro y pagarlo en partes sin que te cobren un peso extra. Pero, ¿realmente funciona así?
Los Meses Sin Intereses (MSI) te permiten dividir el costo de una compra en pagos mensuales iguales, sin pagar intereses adicionales, siempre que pagues cada mensualidad a tiempo. Si compras algo de $12,000 MXN a 12 MSI, pagas exactamente $1,000 MXN cada mes durante un año, ni más, ni menos.
En esta guía te explicamos cómo funcionan los MSI paso a paso, qué riesgos reales existen (incluyendo los intereses retroactivos), y cuándo tiene sentido usarlos con tu tarjeta de crédito.
¿Qué son los Meses Sin Intereses?
Con los Meses Sin Intereses divides el precio de una compra en cuotas mensuales fijas, sin pagar intereses ni comisiones. El monto total que pagas es exactamente el mismo que si hubieras comprado de contado.
¿Cómo es posible que nadie cobre intereses? El costo lo absorbe el comercio. Cuando realizas una compra a MSI, la institución financiera le paga al comercio el monto total (menos una comisión), y tú le pagas a la institución en mensualidades. El comercio acepta esta comisión porque los MSI aumentan sus ventas.
No confundas Meses Sin Intereses con "pagos a plazos" o "pagos diferidos". A veces las promociones dicen "a meses" pero no dicen "sin intereses". Si la palabra "sin intereses" no aparece explícita, probablemente sí te van a cobrar un costo de financiamiento. La CONDUSEF recomienda verificar siempre que tu voucher o recibo diga claramente "Meses Sin Intereses" antes de hacer la compra.
¿Cómo funcionan los Meses Sin Intereses?
En esta sección te guiaremos a través del proceso de compra paso a paso, desde la verificación en el comercio hasta tu estado de cuenta. Exploraremos la flexibilidad de las entidades financieras digitales frente a los bancos tradicionales y analizaremos con ejemplos prácticos cómo se calculan tus cuotas mensuales según el plazo que elijas para mantener tus finanzas bajo control.
Pasos para hacer una compra a MSI
- Verifica que el comercio acepte MSI con tu tarjeta de crédito: Esto depende de los acuerdos entre la institución financiera y cada comercio. Plataformas financieras digitales como Klar te permiten diferir compras a MSI en más de 140,000 comercios.
- Revisa que tu línea de crédito disponible cubra el monto total de la compra: Recuerda: los MSI bloquean el monto completo de tu línea, no solo la primera mensualidad.
- Al momento de pagar, selecciona la opción de Meses Sin Intereses y elige el plazo (3, 6, 9, 12, 18 o 24 meses).
- Confirma que tu recibo o voucher indique "Meses Sin Intereses" con el número de meses correcto.
- Revisa tu estado de cuenta para confirmar que la compra aparezca como MSI y verifica el monto de cada cuota.
- Paga puntualmente cada mes el campo "pago para no generar intereses" de tu estado de cuenta. No basta con pagar el mínimo.
Ejemplo de cómo funcionan los MSI a 3, 6, 12 y 18 meses
¿Cuánto pagas al mes según el plazo que elijas? Aquí va el desglose sobre una compra de $12,000 MXN:
En todos los casos, el pago total es idéntico al precio de contado. No importa si eliges 3 o 24 meses: pagas lo mismo. Un plazo más largo significa cuotas más bajas, pero tu línea de crédito permanece comprometida por más tiempo.
¿Cómo pagar a Meses Sin Intereses con Klar?
Klar es una SOFIPO regulada por la CNBV (Comisión Nacional Bancaria y de Valores), y ofrece Meses Sin Intereses en todas sus tarjetas de crédito:
Los MSI están disponibles a 3, 6, 9, 12, 18 o 24 meses, sin costo adicional. Y puedes solicitar tu tarjeta con un proceso 100% digital, con aprobación en minutos.
Tiendas para comprar a Meses Sin Intereses con la tarjeta de Klar
Con tu tarjeta Klar puedes aprovechar Meses Sin Intereses en una amplia variedad de comercios desde tecnología y supermercados hasta viajes y bienestar.
Puedes consultar la lista completa de comercios participantes en Klar. O conoce más en esta guía completa sobre dónde comprar a Meses Sin Intereses.
Ventajas y Desventajas de los Meses Sin Intereses
Los Meses Sin Intereses (MSI) son una de las formas de financiamiento más populares en México ya que permiten dividir el pago de una compra sin generar intereses. Sin embargo, como cualquier método de pago, tienen ventajas y desventajas que debes conocer antes de utilizarlos.
Ventajas de los Meses Sin Intereses
- Facilidad de pago: Divide el costo total en pagos mensuales más pequeños y manejables.
- Sin intereses adicionales: Pagas exactamente el mismo precio que al contado, sin cargos extra.
- Mejor control del flujo de efectivo: Permite distribuir gastos sin afectar tu liquidez inmediata.
- Mayor accesibilidad: Facilita la compra de productos o servicios de alto valor.
- Transparencia: Los pagos son fijos, claros y predecibles desde el inicio.
Desventajas de los Meses Sin Intereses
- Cargos por incumplimiento: Pueden aplicarse penalizaciones si no pagas a tiempo.
- Riesgo de endeudamiento: Es fácil gastar más de lo que puedes pagar.
- Uso del límite de crédito: Puede reducir rápidamente tu crédito disponible.
- Compromiso a largo plazo: Adquieres una obligación de pagos mensuales durante varios meses.
- Disponibilidad limitada: No todos los comercios o productos ofrecen MSI.
¿Cómo saber cuánto debes pagar por tus Meses Sin Intereses?
Los Meses Sin Intereses (MSI) no aparecen como una sola deuda en tu estado de cuenta: se distribuyen en cuotas mensuales. Saber exactamente cuánto pagar en cada periodo es clave para no generar intereses sin darte cuenta.
¿Dónde aparece ese monto en tu estado de cuenta?
El formato estandarizado de CONDUSEF incluye un desglose de tus planes diferidos activos. Ahí encontrarás tres campos importantes: el saldo diferido MSI (el total que aún debes del plan, no tienes que pagarlo completo hoy), la cuota del periodo (la mensualidad que corresponde a este ciclo de facturación) y el pago para no generar intereses (el monto total que debes cubrir ese mes para evitar cargos, que incluye tus compras regulares más todas las cuotas MSI vigentes).

Pago mínimo vs. pago para no generar intereses
Si solo pagas el mínimo, tus MSI se empiezan a tratar como deuda normal y comienzan a generar intereses. La regla de oro: siempre paga al menos el campo "pago para no generar intereses" que sí incluye tus cuotas de MSI.

Qué son los intereses retroactivos en MSI
Aquí viene un punto importante que no siempre se explica. Si te atrasas en un pago de Meses Sin Intereses (MSI), la institución financiera puede cancelar la promoción y convertir el saldo restante en deuda revolvente, aplicando la tasa de interés ordinaria de tu tarjeta.
En algunos casos, dependiendo del contrato, los intereses pueden calcularse no solo sobre el saldo pendiente, sino también sobre el monto original de la compra. A esto se le conoce como intereses retroactivos.
Veamos un ejemplo: compraste algo de $12,000 MXN a 12 MSI. Después de 4 meses has pagado $4,000 MXN y te quedan $8,000 MXN. Si te atrasas en el mes 5, la institución financiera puede cancelar los MSI y aplicar su tasa de interés sobre el saldo pendiente.
El resultado: una compra que inicialmente costaba $12,000 MXN puede terminar siendo significativamente más cara. Por eso, la CONDUSEF recomienda usar los MSI solo cuando tienes certeza de que podrás cumplir con todos los pagos.
Cómo afectan varios MSI simultáneos tu capacidad de pago
Cada compra a MSI añade una cuota fija a tu pago mensual. Tres compras de $500 MXN al mes suenan manejables. Pero suma el pago de la renta, servicios, despensa y transporte, y de pronto esos $1,500 MXN de MSI representan un porcentaje alto de tu ingreso.
Regla práctica: que el total de tus mensualidades de MSI no supere el 30% de tu ingreso mensual. Si ganas $15,000 MXN al mes, tus cuotas de MSI no deberían pasar de $4,500 MXN.
Ejemplo práctico: ¿Cómo funciona la compra de 3 productos a Meses Sin Intereses?
Muchos usuarios suelen aprovechar los Meses Sin Intereses (MSI) en distintos productos a la vez para no descapitalizarse. Sin embargo, esto requiere orden, ya que cada compra tiene su propio "reloj" y su propia cuota.
A continuación, te enseñamos un ejemplo de cómo se ven las cuotas mensuales de cada producto de forma individual y, lo más importante, cómo se suma el total que pagas al mes para que no te tome por sorpresa.
Detalles de la compra con MSI
Imagina que tienes una línea de crédito de $10,000 MXN y decides comprar 3 productos a 6 MSI:
Tu línea disponible después de las 3 compras: $10,000 – $9,000 = $1,000 MXN.
Pagos mensuales de una compra con MSI
Cada mes pagas $1,500 MXN ($500 por cada producto). Al final del mes 1, cuando pagas $1,500 MXN, tu línea disponible sube de $1,000 a $2,500 MXN. Al final del mes 2: $4,000 MXN. Al final del mes 6, cuando liquidas la última cuota, tu línea vuelve a los $10,000 MXN originales.
Tres cosas para tener en cuenta con este ejemplo:
- Tu saldo disponible se va recuperando conforme pagas, pero al inicio queda muy limitado.
- Cada compra a MSI suma una mensualidad fija. Si no calculas bien, $500 de aquí y $500 de allá se vuelven $1,500 MXN mensuales de compromiso.
- Siempre paga puntualmente. Un solo atraso puede activar intereses en las tres compras.
Recomendaciones para el uso correcto de compras a Meses Sin Intereses
Cuándo SÍ conviene comprar a MSI:
- Compras de alto valor con vida útil mayor al plazo: electrodomésticos, laptop, muebles. Si el producto va a durar 5 años, pagarlo en 12 meses tiene sentido.
- Cuando ya tienes el dinero ahorrado y prefieres mantenerlo generando rendimientos: Puedes dejar ese dinero en tu inversión Klar mientras pagas la compra en cuotas a costo cero.
- Compras necesarias e imprevistas que puedes cubrir cómodamente en mensualidades: una reparación del auto, un tratamiento dental.
Cuándo NO conviene comprar a MSI:
- Experiencias que ya terminaron cuando aún estás pagando: No uses MSI para una cena o unas vacaciones si vas a estar pagando 12 meses después de que se acabaron.
- Gastos recurrentes como despensa o gasolina: Estos se consumen rápido y acumularlos a MSI crea un efecto bola de nieve.
- Si ya acumulas intereses en tu tarjeta: Sumar MSI cuando ya tienes saldo revolvente complica tu situación, porque los pagos se aplican primero a la deuda con intereses.
¿Puedes liquidar anticipadamente una compra a MSI? Sí. Puedes contactar a tu institución financiera y solicitar la liquidación anticipada del saldo pendiente. Al pagar antes, se libera inmediatamente la línea de crédito que tenías comprometida. Eso sí: necesitas pedirlo explícitamente, porque depositar dinero extra en tu tarjeta no liquida automáticamente los MSI.
Si quieres profundizar en cómo sacarle el mayor provecho a los MSI, revisa el curso gratuito de Klar sobre Meses Sin Intereses.
Alternativa a MSI: Difiere tus pagos con la app de Klar
Además de los MSI, Klar ofrece la opción de diferir compras a plazos ya realizadas directamente desde la app. Esta opción es distinta a los Meses Sin Intereses: al diferir desde la app, sí se genera un costo por el financiamiento. Es otra alternativa para dividir pagos en cuotas, pero con condiciones diferentes.
A continuación los pasos dentro de la app de Klar:
- Entra a la sección de Movimientos: Abre tu app de Klar y localiza en el historial la compra que deseas diferir. Ten en cuenta que la transacción debe estar confirmada.
- Selecciona la opción "Diferir": Al dar clic en el detalle de tu compra, aparecerá un botón o invitación para pasar ese monto a Meses Sin Intereses.
- Elige el plazo ideal: La app te mostrará las opciones disponibles (3, 6, 9, 12 o hasta 24 meses). Aquí podrás ver exactamente de cuánto será cada cuota mensual.
- Revisa y confirma: Verifica que el plazo y el monto de la mensualidad se ajusten a tu presupuesto. Una vez que estés de acuerdo, confirma la operación.
¡Listo!: Tu compra se habrá dividido. Verás la actualización en tu próximo estado de cuenta y el monto correspondiente se sumará a tu "Pago para no generar intereses" cada mes.
Si prefieres MSI sin costo, la mejor opción es seleccionar los Meses Sin Intereses al momento de tu compra en el comercio participante.
Tu dinero, tus reglas: Sácale provecho a los MSI
Los Meses Sin Intereses pueden ahorrarte mucho dinero en financiamiento, pero solo si los usas con información completa. Recuerda tres ideas:
- MSI = mismo precio que de contado. Si pagas a tiempo, no hay costo adicional.
- Siempre paga el campo "pago para no generar intereses" de tu estado de cuenta, no solo el mínimo.
- Tus cuotas mensuales de MSI no deberían superar el 30% de tu ingreso. Si te pasas, es señal de que estás comprometiendo demasiado.
Con la tarjeta de crédito Klar puedes diferir tus compras a MSI en un gran número de comercios, todo desde la app y sin papeleo. Sin anualidad, sin comisiones ocultas, con el respaldo de Mastercard.
Preguntas frecuentes sobre Meses Sin Intereses
¿En qué se diferencian MSI de pagos a plazos con intereses?
En los MSI, el comercio absorbe el costo del financiamiento. En los pagos a plazos con intereses, tú pagas un costo adicional sobre el precio original. Verifica siempre que tu recibo diga "Meses Sin Intereses".
¿Qué pasa si no pago una mensualidad de MSI?
La institución financiera puede cancelar la promoción de MSI y convertir el saldo pendiente en deuda revolvente con la tasa de interés ordinaria de tu tarjeta. En algunos casos, los intereses se aplican retroactivamente sobre el monto original de la compra.
¿Los MSI afectan mi línea de crédito disponible?
Muchas personas suelen usar los Meses Sin Intereses (MSI) en distintos productos a la vez para no descapitalizarse. Sin embargo, es vital entender que el banco no te otorga crédito "extra" por cada compra; todo sale de la misma bolsa. Cuando compras a meses, el monto total de la compra se resta de tu línea de crédito desde el primer segundo. La línea no se libera por arte de magia, sino que lo hace proporcionalmente conforme realizas tus pagos mensuales.
¿El pago mínimo de mi tarjeta cubre las cuotas de MSI?
En la mayoría de las tarjetas, no. El pago mínimo generalmente no incluye las cuotas de MSI. Debes pagar al menos el monto de "pago mínimo + compras diferidas a meses" para mantener tus MSI sin intereses.
¿Qué significa pago mínimo más Meses Sin Intereses?
Es el monto que combina tu pago mínimo de la tarjeta más las cuotas de tus compras a MSI. Este es el mínimo que debes pagar para que tus MSI sigan vigentes sin generar intereses.
¿Dónde aceptan Klar a Meses Sin Intereses?
Klar ofrece MSI en miles de comercios participantes en México, incluyendo tiendas de electrónica, mueblería, supermercados, farmacias, aerolíneas y más. Consulta la lista completa en klar.mx/meses-sin-intereses.
¿Cómo pagar a Meses Sin Intereses con Klar?
Compra en cualquiera de los comercios participantes con tu tarjeta de crédito Klar y selecciona la opción de MSI al momento del pago. Puedes elegir entre 3, 6, 9, 12, 18 o 24 meses. Sin costo adicional, sin papeleo.
¿Puedo liquidar anticipadamente mis MSI?
Sí. Contacta a tu institución financiera y solicita la liquidación anticipada. El saldo pendiente se cobra y la línea de crédito comprometida se libera de inmediato. Depositar dinero extra sin solicitarlo no liquida automáticamente los MSI.

¿Cuál es la mejor tarjeta de crédito para empezar?
La tarjeta de crédito es un tema que se encuentra presente en todos lados. Cuándo empiezas a generar ingresos, es común que el concepto de “ tarjetas de crédito” se vuelva más usual en tu vida, ya sea porque lo escuchaste a través de personas, compañeros de trabajo, o incluso por llamadas telefónicas a través de instituciones financieras.
Pero ¿Qué es una tarjeta de crédito? ¿Por qué vale la pena tener una? Y ¿Cuál es la mejor tarjeta de crédito para empezar?
Las tarjetas de crédito son una excelente opción para aquellos que quieren involucrarse en el mundo financiero pero que incluso pueden tener miedo de las mismas. Por eso, el siguiente artículo busca ofrecer las herramientas para comprender las tarjetas de crédito y cómo beneficiarse de ellas.
¿Qué es una tarjeta de crédito?
Una tarjeta de crédito es una herramienta financiera que ofrece dinero adicional para comprar ahora y pagar después. Es importante mencionar, que no es una extensión del salario, sino un dinero que deberás devolver a la entidad que presta el dinero, en un plazo de tiempo determinado.
¿Cuál es la mejor tarjeta para empezar?
La tarjeta de crédito Klar es una excelente opción si buscas incorporarte en el mundo del crédito. Klar es una plataforma de servicios financieros diseñada para los que buscan una alternativa a los bancos tradicionales. Con Klar puedes acceder a diferentes opciones de crédito, ya sea a través de su tarjeta o sus préstamos personales.
Características Únicas de la Tarjeta de Crédito Klar

Cashback en tus compras
Recompensas en efectivo en tus compras frecuentes: Hasta 3% de recompensas en efectivo en tus compras más frecuentes al ser parte de Klar plus.
Aprobación Rápida y Accesible
Respuesta en 3 minutos: A través de su aplicación móvil, puedes solicitar la tarjeta y se consultará el historial crediticio para dar respuesta inmediata.
Sin Costos Ocultos
Sin anualidad ni comisiones: No pagas anualidad, comisiones por apertura, por mantenimiento ni por reposición de la tarjeta.
Meses sin intereses en miles de comercios
Obtienes mayor flexibilidad y control de tu presupuesto al adquirir bienes y servicios, en tus tiendas favoritas, y pagar a mensualidades sin intereses
Flexibilidad de Fondos
Hasta 70% de la línea disponible en efectivo: Te permite acceder hasta el 70% de tu línea de crédito en efectivo.
Soporte global
Respaldada por MasterCard: Asegura ser aceptada dentro y fuera de México
Construcción de Crédito
Mejora y construcción de tu historial crediticio: Klar no solo ayuda a establecer un crédito desde cero, sino que también ofrece herramientas para mejorar un puntaje crediticio existente.
¿Qué se necesita para obtener una tarjeta de crédito Klar?
- Descargar la aplicación
- Identificación oficial o de residencia en México
- Tener domicilio en la República Mexicana
- Autorizar la revisión del historial crediticio
Conceptos básicos que debes conocer de una tarjeta de crédito:
Existen diferentes conceptos que están presentes en las tarjetas de crédito y que debes conocer antes de solicitar una. Entender estas características te permitirá usar tu tarjeta de crédito de manera más efectiva y responsable, maximizando beneficios mientras minimizas costos y riesgos.
- Límite de crédito: Monto máximo que puedes utilizar para gastar al mes. Es establecido por la institución financiera y normalmente es personalizado basado en varios factores como el historial crediticio, los ingresos y la capacidad de pago. Es importante no gastar el máximo para tener una buena salud financiera y un buen puntaje de crédito.
- Costo Anual Total (CAT): Es una medida porcentual, determinada por la entidad que incluye los costos asociados al crédito como son los intereses, comisiones, cuotas de manejo, entre otros. Mientras menor sea el porcentaje, mejor.
- Fecha de corte: Es el día en que la entidad finaliza el ciclo de tus gastos y calcula el monto que debes pagar.
- Tarifas y cargos: Normalmente son cargos adicionales que se presentan dependiendo la situación, los más comunes son las anualidades, cargos por pagos tardíos, exceder el límite de crédito, compras en moneda extranjera o disposición de efectivo.
- Pago mínimo: Es el monto mínimo que debes pagar cada mes para mantener tu cuenta al día. Aunque pagar solo este monto, genera intereses, es bueno hacerlo para no afectar tu score crediticio.
- Pago para no generar intereses: Es el total que debes pagar antes de la fecha límite para evitar cargos por intereses. Así, evitas pagar más de lo necesario.
- Pago total: Es el monto completo de tu saldo pendiente. Pagarlo elimina cualquier deuda, evitando así intereses y manteniendo un buen historial crediticio.
¿Qué pasa si no me aprueban la tarjeta de crédito Klar?
Klar cuenta con una opción adicional para aquellos que no cuentan con historial crediticio o que se ha visto afectado anteriormente.
La tarjeta de crédito con garantía es una tarjeta que requiere un depósito inicial como seguridad para definir el límite de crédito. El límite de crédito podría ser superior al depósito realizado. Al utilizar esta tarjeta, Klar reporta al buró de crédito el comportamiento de pagos del usuario, por lo que si pagas a tiempo y haces un uso correcto, podrás mejorar el historial y acceder a una tarjeta de crédito convencional en 6 meses aproximadamente.
¿Cuál es la diferencia con una tarjeta de crédito clásica?
Respuesta a preguntas Frecuentes
¿Quién te otorga tu crédito?
Tu crédito es otorgado por Servicios Financieros Alternativos, S.A., S.F.P., que es una entidad financiera autorizada por la Comisión Nacional Bancaria y de Valores (“CNBV”), y supervisada por el Gobierno Federal, bajo la Ley de Ahorro y Crédito Popular
¿Qué te ofrece tu tarjeta de crédito Klar?
Tu financiamiento combina la versatilidad de una línea de crédito con la simplicidad y asequibilidad de un préstamo personal. Te garantizamos total transparencia en tus cuotas mensuales, siempre sabrás con precisión cuánto debes pagar y por qué motivo. En caso de que tu solicitud no haya sido aprobada, no te angusties. Aprovecha los productos de la familia Klar y evaluaremos tu solicitud semanalmente.
¿En qué nos basamos para aprobar una solicitud de crédito?
Tomamos en cuenta varios factores, entre ellos el historial crediticio. Si lo deseas, puedes consultar tu historial crediticio dando clic en uno de los enlaces a continuación.
https://www.burodecredito.com.mx/score-info.html
https://www.circulodecredito.com.mx/home
Conclusión
La Tarjeta de Crédito Klar se presenta como una opción sobresaliente para cualquier persona que esté considerando obtener su primera tarjeta de crédito. Sus características y beneficios están diseñados para apoyar a los usuarios en su camino hacia la independencia financiera y la salud económica. Con Klar, empezar en el mundo del crédito es más accesible y seguro que nunca.
*Klar Technologies, S.A., S.F.P. (Klar), es una entidad financiera autorizada por la Comisión Nacional Bancaria y de Valores (“CNBV”), y supervisada por el Gobierno Federal, bajo la Ley de Ahorro y Crédito Popular. *La Tarjeta de Crédito es operada por Klar Technologies, S.A., S.F.P. (Klar), es una entidad financiera autorizada por la Comisión Nacional Bancaria y de Valores (“CNBV”), y supervisada por el Gobierno Federal, bajo la Ley de Ahorro y Crédito Popular. *Descubre más sobre nuestros productos y cómo pueden beneficiarte. Visita nuestra sección de información detallada para entender mejor las características, incluyendo el GAT (Ganancia Anual Total) y el CAT (Costo Anual Total) en el siguiente enlace: Información de productos Klar

Flexibilidad a plazos con la tarjeta de crédito Klar
Buenas noticias para nuestra familia Klar…
Te presentamos nuestra tarjeta de crédito Klar. La tarjeta de crédito que te cuida.

¿Qué te ofrece la Tarjeta de Crédito Klar?
Diseñando un mundo de financiamiento pensado en ti: nuestra oferta combina lo mejor de dos mundos, una línea de crédito flexible junto con la simplicidad y accesibilidad de un préstamo personal. Comprometidos con la transparencia, te ofrecemos un esquema claro de cuotas mensuales, permitiéndote conocer exactamente cuánto pagarás cada mes y por qué, eliminando sorpresas indeseadas.
Si por alguna razón tu solicitud inicial no resulta aprobada, no hay motivo para preocuparse. Con Klar, tienes una puerta abierta hacia oportunidades continuas como es la Tarjeta de crédito garantizada; explora el abanico de productos que Klar tiene para ti.
Sin Anualidad
Sin comisiones
Respuesta en 3 mins
Meses sin intereses en miles de comercios
Hasta $100,000 MXN de crédito
100% de aprobación con o sin garantía
La tarjeta Klar es una opción para todos aquellos que quieren entrar al mundo de los créditos por primera vez, para los que ya tienen experiencia y buscan mejorar su historial crediticio, para usuarios que tuvieron problemas con buró de crédito y desean obtener un crédito o para todos aquellos que ya tienen experiencia pero buscan beneficios exclusivos como recompensas en efectivo por sus compras.
Beneficios de la Tarjeta de Crédito Klar
Conveniencia
Fácil de usar, todo en una aplicación. Funciona como tarjeta de crédito y débito.
Sin Costo
Gratuita, sin compromisos financieros.
Mejor tu historial crediticio
Ayuda a mejorar el puntaje crediticio y construir un historial positivo.
Fondos de emergencia
Una fuente confiable de fondos en situaciones inesperadas.
Recompensas en efectivo.
Obtén recompensas en diferentes comercios.
Flexibilidad
Desbloquea un mundo de posibilidades al dividir el costo total en pagos más pequeños y sin cargos extras.

Preguntas Frecuentes sobre la tarjeta de crédito Klar
¿Quién te otorga tu crédito?
La Tarjeta de Crédito es operada por Klar Technologies, S.A., S.F.P. (Klar), es una entidad financiera autorizada por la Comisión Nacional Bancaria y de Valores (“CNBV”), y supervisada por el Gobierno Federal, bajo la Ley de Ahorro y Crédito Popular.
¿Cómo solicitar tu crédito?
Puedes realizar todo el proceso a través de nuestra app en menos de 5 minutos. Solamente descarga la app Klar, sigue los pasos indicados y en unos minutos tendrás respuesta. Utiliza los productos de la familia Klar, cada semana evaluaremos nuevamente tu solicitud.
¿Qué necesitas para aplicar?
- Ser mayor de edad.
- Ser de nacionalidad mexicana o tener residencia permanente o temporal en México.
- Tener domicilio en la República Mexicana.
- Tener identificación oficial vigente con foto y firma. (Si eres persona extranjera residente en México, aceptamos tarjeta de residencia temporal o de residencia permanente).
- Descargar e instalar la versión 1.38 o más reciente de la app Klar.
¿En qué nos basamos para aprobar una solicitud de crédito?
Tomamos en cuenta varios factores, entre ellos el historial crediticio. Si lo deseas, puedes consultar tu historial crediticio dando clic en uno de los enlaces a continuación.
https://www.burodecredito.com.mx/score-info.html
https://www.circulodecredito.com.mx/home
También es importante para nosotros el uso que le das a los productos de la familia Klar. En fin, entre mejor podamos conocerte, más fácil será aprobarte para nuevos y mejores productos.
¿Cómo pago mi Tarjeta de Crédito?
Pagar tu Tarjeta de Crédito es muy fácil y puedes hacerlo de 2 maneras distintas:
- Puedes realizar un depósito por medio de transferencia electrónica
- Puedes hacer un depósito en cualquiera de los establecimientos como 7-Eleven, Kiosko, y muchos más.
*Klar Technologies, S.A., S.F.P. (Klar), es una entidad financiera autorizada por la Comisión Nacional Bancaria y de Valores (“CNBV”), y supervisada por el Gobierno Federal, bajo la Ley de Ahorro y Crédito Popular. *La Tarjeta de Crédito es operada por Klar Technologies, S.A., S.F.P. (Klar), es una entidad financiera autorizada por la Comisión Nacional Bancaria y de Valores (“CNBV”), y supervisada por el Gobierno Federal, bajo la Ley de Ahorro y Crédito Popular. *Descubre más sobre nuestros productos y cómo pueden beneficiarte. Visita nuestra sección de información detallada para entender mejor las características, incluyendo el GAT (Ganancia Anual Total) y el CAT (Costo Anual Total) en el siguiente enlace: Información de productos Klar

Conoce la tarjeta de crédito que te da respuesta al instante
Encontrar la tarjeta de crédito ideal puede tomar varios días de búsqueda, yendo a sucursales e incluso descartando con prueba y error, por eso nosotros te ahorramos la talacha, presentándote la tarjeta perfecta para ti.
Te presentamos la tarjeta de crédito diseñada a tu medida: con respuesta de crédito al instante, sin anualidad y que puedes usar en todo el mundo. Además, llega a la puerta de tu casa de manera gratuita.
Hicimos una lista de todos los estándares necesarios para facilitarte esta experiencia con la finalidad de hacer una tarjeta práctica y que se preocupe por tus finanzas.
Conoce todos los beneficios de la tarjeta de crédito de Klar
No más anualidad
Vive la mejor experiencia financiera cuidando tu cartera.
A diferencia de otras tarjetas que solamente ofrecen un año sin anualidad, con Klar no tendrás que preocuparte por este cobro de por vida. Vive la mejor experiencia financiera cuidando tu cartera. Con la tarjeta de Klar Crédito nunca tendrás que preocuparte por pagar ningún tipo de anualidad o comisión.
No pierdas tu tiempo
Al momento de solicitar un crédito, usualmente es necesario acudir a las sucursales y esperar en la fila a que sea tu turno. Con Klar podrás pedir tu línea de crédito desde la comodidad de tu celular, en cualquier lugar que estés y a cualquier hora, solo teniendo conexión a internet y la aplicación de Klar descargada en tu celular.
Con Klar recibirás una respuesta inmediata sobre la aprobación de tu línea de crédito. El proceso consiste en permitir que se realice una revisión de tu historial crediticio y el resultado será visible en la aplicación en máximo 3 minutos.
No te preocupes si tu línea de crédito no fue aprobada en ese momento, porque tenemos 2 formas efectivas para ayudarte a obtenerla:
- Utiliza los productos de la familia Klar: Al seguir usando tu tarjeta, haciendo depósitos, pagos frecuentes y compras, mejoras tu perfil con Klar y aumentas tus posibilidades de obtener la línea de crédito en el futuro.
- Explora nuestra tarjeta de crédito garantizada: Una opción ideal para fortalecer tu historial crediticio. Descubre más sobre este producto más adelante en este artículo.
Por si fuera poco, luego de hacer tu registro en la aplicación y haber depositado $100 mxn a tu cuenta, recibirás tu tarjeta en la puerta de tu casa de manera gratuita y en muy poco tiempo
¿Así o más cómodo?
Sin trampa del pago mínimo
En Klar te ofrecemos transparencia en todo momento.
Libérate de esta trampa con Klar. Ahora puedes pagar tu línea de crédito en mensualidades con interés fijo y evitar intereses pagando antes de tu fecha límite de pago.
Es decir, para ahorrarte los intereses deberás realizar el pago correspondiente de tu tarjeta antes de la fecha de pago, de lo contrario, la cantidad total a pagar se dividirá a meses con un interés fijo. Cualquiera de las opciones que elijas, te ayuda a evitar el pago mínimo de las tarjetas tradicionales.
Efectivo de tu línea de crédito
Ahora podrás obtener hasta 70% de dinero en efectivo en cualquier momento, ya que un porcentaje de tu línea de crédito estará disponible en efectivo, lo que significa que podrás retirarlo y usarlo de manera normal sin pagar ninguna comisión por este beneficio más allá de los intereses que genere el crédito en efectivo. Además, también tendrás la opción de elegir las mensualidades en que deseas pagarlo.
Segura y práctica
Además de los estándares de seguridad con los que cuenta la aplicación, la tarjeta está respaldada por Mastercard, por lo que es una tarjeta 100% segura que además podrás ocupar en todo el mundo además de poder disfrutar de los beneficios Mastercard.
Meses sin intereses en miles de comercios
Para ayudarte a obtener los productos que necesites. Con Klar encontrarás tu tienda favorita a través de miles de opciones para compras de consumo, electrodomésticos, turismo, salud, moda etc.
Conoce nuestra tarjeta de crédito garantizada
Una alternativa común a las tarjetas de crédito sin buró son las tarjetas de crédito aseguradas. Estas tarjetas requieren un depósito de seguridad que se convierte en tu límite de crédito. A medida que demuestras un buen historial de pagos, es posible que puedas acceder a una tarjeta de crédito tradicional en el futuro.
Las tarjetas de crédito aseguradas son una opción popular para aquellos con un historial crediticio limitado o negativo. Estas tarjetas requieren un depósito de seguridad, que se utiliza como garantía en caso de incumplimiento de pago. A medida que utilizas la tarjeta de manera responsable, puedes mejorar tu historial crediticio y acceder a opciones de crédito más favorables en el futuro.
Beneficios de la tarjeta de crédito garantizada:
- Límite de crédito asegurado: Define tu límite de crédito con un depósito de seguridad. En algunos casos, el límite de crédito puede ser superior al depósito realizado.
- Mejora tu historial crediticio: Klar reporta todas tus transacciones al Buró de Crédito, lo que te ayuda a construir o mejorar tu puntaje crediticio.
- Puente hacia el crédito tradicional: Al usar esta tarjeta y pagar a tiempo, te acercas más rápidamente a obtener una tarjeta de crédito convencional.
- Aprobación inmediata y garantizada: Disponible sin necesidad de revisar tu buró de crédito o historial crediticio.
- Aceptación global: Respaldada por Mastercard, puede ser utilizada en tiendas online y físicas tanto en México como en el extranjero.
- Sin anualidad: Disfruta de la tarjeta sin cargos anuales ni tarifas de mantenimiento durante el primer año.
- Meses sin intereses: Accede a meses sin intereses en miles de comercios afiliados.
- Rendimiento sobre tu depósito: Obtén un 10% de rendimiento anual sobre el depósito que asegura tu tarjeta.
Si deseas conocer más sobre tarjetas de crédito sin buró: https://www.klar.mx/post/como-obtener-una-tarjeta-de-credito-sin-buro-de-credito-en-linea-y-sin-complicaciones
*Klar Technologies, S.A., S.F.P. (Klar), es una entidad financiera autorizada por la Comisión Nacional Bancaria y de Valores (“CNBV”), y supervisada por el Gobierno Federal, bajo la Ley de Ahorro y Crédito Popular. *La Tarjeta de Crédito es operada por Klar Technologies, S.A., S.F.P. (Klar), es una entidad financiera autorizada por la Comisión Nacional Bancaria y de Valores (“CNBV”), y supervisada por el Gobierno Federal, bajo la Ley de Ahorro y Crédito Popular. *Descubre más sobre nuestros productos y cómo pueden beneficiarte. Visita nuestra sección de información detallada para entender mejor las características, incluyendo el GAT (Ganancia Anual Total) y el CAT (Costo Anual Total) en el siguiente enlace: Información de productos Klar

Cómo obtener una tarjeta de crédito sin buro de crédito en línea y sin complicaciones
Sí existen tarjetas de crédito sin buró en México: son productos financieros que evalúan tu solicitud con criterios distintos al historial crediticio tradicional, como un depósito en garantía o tus ingresos.
Si el Buró de Crédito te ha cerrado la puerta a una tarjeta de crédito tradicional, o simplemente nunca has tenido una, todavía tienes opciones reales dentro del sistema financiero mexicano.
En este artículo te explicamos cuáles son esas opciones, cómo funciona la tarjeta de crédito con garantía Klar, y qué necesitas para solicitarla sin complicaciones.
¿Existe realmente una tarjeta de crédito sin revisar Buró?
Sí, existen. Estas tarjetas no consultan tu historial en el Buró de Crédito para decidir si te aprueban o no. En lugar de eso, se apoyan en otros factores, como un depósito en garantía o tu comportamiento de pago una vez que empiezas a usar el producto.
Esto no significa que sean "gratis" de riesgo para la institución financiera: como no revisan tu historial, suelen pedir algo a cambio, normalmente un depósito, para respaldar la línea de crédito que te otorgan.
Son una puerta de entrada real al sistema financiero para quienes nunca han tenido un producto financiero de crédito, tienen un historial limitado, o buscan reconstruirlo después de un tropiezo.
Opciones reales de tarjeta de crédito sin buró en México
Estas son las principales alternativas si buscas una tarjeta de crédito sin buró:
Tarjetas de crédito con garantía
Es la opción más común y regulada. Depositas una cantidad de dinero como garantía, y ese depósito define (o incluso puede ser menor a) tu línea de crédito.
Con la tarjeta de crédito con garantía de Klar, ell límite de crédito podría ser superior al depósito realizado. Y este es reembolsable con rendimientos diarios pagados cada 7 días.
Tarjetas para construir historial crediticio
Algunas instituciones ofrecen tarjetas pensadas específicamente para quienes no tienen historial crediticio o quieren repararlo. Reportan tu comportamiento de pago a las sociedades de información crediticia, lo que te ayuda a construir un historial sólido con el tiempo.
Tarjetas prepagadas y otras alternativas
Las tarjetas prepagadas funcionan como una tarjeta de débito: cargas fondos antes de poder usarla. Son útiles para controlar tus gastos, pero no construyen historial crediticio porque no implican una línea de crédito real.
Otra alternativa son los préstamos con garantía, donde ofreces un bien (como un auto o una propiedad) a cambio de una suma de dinero que pagas en cuotas. A diferencia de una tarjeta, no te da una línea de crédito revolvente ni te ayuda a construir historial de la misma forma.
¿Qué es el Buró de Crédito y cómo influye en la aprobación de una tarjeta?
El Buró de Crédito (y su contraparte, Círculo de Crédito) son las sociedades de información crediticia autorizadas en México. Recopilan tu historial de pagos con bancos, tiendas departamentales y otras instituciones, y generan un reporte que resume tu comportamiento crediticio.
Cuando solicitas una tarjeta de crédito tradicional, el banco consulta ese reporte para decidir si te aprueba, qué línea de crédito te da y qué tasa de interés te ofrece. Si tu historial es limitado o tiene atrasos, es más probable que te rechacen o te ofrezcan condiciones menos favorables.
La CONDUSEF (Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros) es la entidad que protege tus derechos como usuario frente a bancos e instituciones financieras, y puede ayudarte si tienes una disputa sobre tu historial.
Ventajas y desventajas de solicitar una tarjeta de crédito sin buró
Ventajas:
- Acceso a un producto financiero aunque no tengas historial crediticio o comprobante de ingresos tradicional.
- Te ayuda a construir historial crediticio desde el primer uso.
- Proceso de aprobación más rápido y, en muchos casos, 100% digital.
Desventajas:
- La línea de crédito inicial suele ser más baja, ligada al monto de tu depósito en garantía.
- Es posible que la tasa de interés o el CAT promedio no sean los más bajos del mercado.
- Requiere que tengas disponible el monto del depósito en garantía por adelantado.
Tarjeta de crédito con garantía Klar: cómo funciona
Con la tarjeta de crédito con garantía Klar puedes crear o mejorar tu historial crediticio para finalmente obtener una tarjeta de crédito convencional.
Aprobación sin consultar Buró de Crédito
No necesitas historial crediticio ni comprobante de ingresos. Klar evalúa tu solicitud con base en tu depósito en garantía, no en tu reporte del Buró de Crédito.
Tu depósito en garantía genera rendimientos
Mientras tu depósito en garantía está activo, genera rendimientos , así tu dinero no se deprecia, incluso mientras respalda tu línea de crédito.
Sin anualidad y con aprobación inmediata
La tarjeta de crédito con garantía Klar no cobra anualidad, y la aprobación es prácticamente inmediata una vez que confirmes tu depósito. También puedes usar Meses Sin Intereses (MSI) en tus compras, igual que con el resto de las tarjetas de crédito Klar.
Pasos para conseguir una tarjeta de crédito sin buró online
- Descarga la app de Klar y crea tu cuenta con tu INE y tu celular.
- Elige la tarjeta de crédito con garantía dentro de la app.
- Define el monto de tu depósito en garantía, que se convierte en tu línea de crédito.
- Recibe tu aprobación, sin consulta al Buró de Crédito.
- Activa tu tarjeta digital al instante y úsala mientras esperas tu tarjeta física con respaldo Mastercard.
Todo el proceso es 100% digital: no necesitas visitar una sucursal ni hacer fila.
Requisitos para obtener una tarjeta de crédito sin buró
Muchas instituciones tradicionales piden comprobante de domicilio, comprobante de ingresos y un ingreso mínimo mensual. Con la tarjeta de crédito con garantía Klar, los requisitos son más simples:
- Ser mayor de edad y tener tu INE vigente a la mano.
- Contar con un celular para descargar la app y una CLABE o cuenta bancaria para tu depósito en garantía.
- Definir el monto que quieres depositar como garantía (a partir del cual se calcula tu límite de crédito).
Puedes solicitarla sin comprobar ingresos ni entregar comprobante de domicilio, la garantía es lo que respalda tu capacidad de pago frente a Klar.
Consejos para elegir la tarjeta de crédito sin buró adecuada
Antes de solicitar una tarjeta de crédito sin buró, compara estos factores entre las opciones disponibles:
- Revisa la tasa de interés y el CAT promedio: el costo anual total te da una idea más completa de lo que realmente pagarás, más allá de la tasa de interés anunciada.
- Familiarízate con los beneficios: cashback, respaldo Mastercard, Meses Sin Intereses (MSI) o acceso a promociones son diferenciadores reales entre una tarjeta y otra.
- Revisa el límite de crédito y el pago mínimo: entiende cómo se calcula tu línea de crédito y qué pago mínimo tendrás que cubrir cada mes.
- Confirma qué comisiones aplican: anualidad, reposición, disposición de efectivo. Si una tarjeta anuncia "sin anualidad", confírmalo directamente en los términos y condiciones.
Si buscas una tarjeta con garantía, Klar te ofrece este producto con respaldo de Mastercard y beneficios reales desde su app, sin importar tu historial en Buró.
Mitos sobre las tarjetas de crédito sin buró
- "No puedes obtener una tarjeta de crédito sin historial crediticio." Falso. Con una tarjeta de crédito con garantía, tu historial (o la falta de él) no es un impedimento, la garantía respalda tu solicitud.
- "Las tarjetas sin buró tienen tasas de interés altísimas." No necesariamente. Al no depender del historial crediticio para fijar condiciones, algunas tarjetas de crédito con garantía ofrecen tasas competitivas y sin anualidad.
- "Las tarjetas sin buró no tienen beneficios reales." Falso. Con Mastercard de respaldo, tarjetas de crédito con garantía como la de Klar incluyen Meses Sin InteresesI y las mismas herramientas de seguridad que una tarjeta tradicional.
- "Es lo mismo que una tarjeta prepagada." No. Una tarjeta prepagada no otorga línea de crédito ni construye historial; una tarjeta con garantía sí, porque sigue siendo un producto de crédito real.
Cómo construir un buen historial crediticio con una tarjeta garantizada
Tener la tarjeta no es suficiente , usarla bien es lo que construye tu historial:
- Paga a tiempo, cada mes. Cubrir al menos el pago mínimo evita que se reporten atrasos.
- Mantén bajo tu uso de la línea de crédito. Usar una fracción pequeña de tu límite de crédito (no todo tu límite disponible) se ve mejor en tu historial.
- Revisa tu estado de cuenta cada mes. Te ayuda a detectar cargos que no reconoces y a planear tus pagos.
- Dale tiempo. Construir historial crediticio y avanzar hacia mayor libertad financiera es un proceso de meses, no de una sola compra.
Con constancia, una tarjeta de crédito con garantía puede ser tu puente hacia una tarjeta de crédito tradicional, y hacia una mayor inclusión financiera dentro del sistema financiero formal.
Preguntas frecuentes sobre las tarjetas de crédito sin buró
¿Existe una tarjeta de crédito que no consulte Buró?
Sí. Las tarjetas de crédito con garantía, como la de Klar, aprueban tu solicitud según tu depósito en garantía, sin consultar tu historial en el Buró de Crédito.
¿Qué necesito para solicitar una tarjeta sin Buró?
Con Klar solo necesitas tu INE vigente, un celular para la app y el monto que quieras depositar como garantía. No se pide comprobante de ingresos ni comprobante de domicilio.
¿La tarjeta con garantía Klar tiene anualidad?
No, no tiene anualidad. La tarjeta de crédito con garantía de Klar no cobra anualidad lo cual te permite construir o mejorar tu historial crediticio sin tener que preocuparte por costos fijos anuales.
¿Cuánto tarda la aprobación de una tarjeta sin buró?
Con Klar, la aprobación es prácticamente inmediata una vez que confirmas tu depósito en garantía, todo desde la app.
¿Puedo obtener una tarjeta sin comprobante de ingresos?
Sí. La tarjeta de crédito con garantía Klar no requiere comprobante de ingresos, tu depósito en garantía es lo que respalda la línea de crédito.
¿Qué pasa si tengo mal historial en Buró?
Una tarjeta de crédito con garantía es una buena opción, porque no depende de tu historial para aprobarte. Usarla de forma responsable te ayuda a reconstruir tu historial con el tiempo.
¿Qué tarjeta de crédito te dan sin checar buró?
La tarjeta de crédito con garantía Klar no consulta el Buró de Crédito para aprobar tu solicitud; se basa en tu depósito en garantía.
CAT promedio sin IVA, calculado a la fecha de publicación de este artículo. Consulta términos y condiciones vigentes en klar.mx/cat y klar.mx/gat. Klar Technologies, S.A., S.F.P. (Klar), es una entidad financiera autorizada por la Comisión Nacional Bancaria y de Valores ("CNBV"), y supervisada por el Gobierno Federal, bajo la Ley de Ahorro y Crédito Popular.

Todo lo que necesitas saber para mejorar tu historial creditico

Mejora tu puntaje en el Buró de Crédito con los siguientes consejos.
¿Cómo saber si estoy en el Buró de Crédito?
Cuántas veces hemos escuchado que estar en el Buró de Crédito es algo negativo; este comentario no podría estar más equivocado. Estar dentro del Buró no es más que la representación de un comportamiento financiero. Esto quiere decir que si cuentas con una tarjeta de crédito o tienes contratado algún servicio de telefonía, internet o televisión de paga: estás dentro del Buró de Crédito.
En otras palabras, estar dentro significa que hay un historial de tus pagos, tanto los que se realizaron de forma puntual, como los atrasos. Por lo que lo verdaderamente importante es que tu conducta sea positiva, ya que gracias a esta aumentan tus posibilidades de poder obtener un crédito u otro producto financiero: este registro demuestra que asumes de forma responsable tus compromisos financieros.

¿Cómo surgió el Buró de Crédito?
Los inicios de los burós de crédito se dan en Estados Unidos: con el crecimiento de la población se hizo necesario que la forma de otorgar un préstamo fuera más allá de la referencia personal de los vecinos o conocidos. Puesto que los bancos no podían limitarse a otorgar el financiamiento sólo si conocían al solicitante, por lo tanto, había que buscar otra manera de prestar dinero a desconocidos sin incurrir en demasiado riesgo.
Con base en esta necesidad, Lewis Tappan fundó una empresa dedicada a integrar un registro confiable de datos de crédito, la cual denominó “La Agencia Mercantil”. Mediante el pago de una cuota, los otorgantes podían acceder a los datos de los solicitantes a través de la información registrada en un libro.
En 1859, la Agencia Mercantil fue adquirida por Robert Dun y se crea Dun Company, la cual competía con la compañía The Bradstreet Company, fundada en 1849 por John Bradstreet. En 1933 ambas compañías deciden unirse para ofrecer mejores herramientas a las instituciones financieras. De esa forma nació Dun & Bradstreet que es uno de los socios de Buró de Crédito en México.
Con la fusión de otras 2 compañías de registro de buró, en 1968 se fundó en Estados Unidos TransUnion la cual innova al reemplazar sus registros impresos por sistemas automatizados para procesar la información. Más tarde, fue la primera empresa en ofrecer a los otorgantes de crédito acceso en línea a la información. Esta empresa también es socia de Buro de Crédito México.
Como se puede ver Buró de Crédito está conformado por empresas especializadas en el registro de burós y respaldadas con un importante historial de experiencia en la materia. De esta forma, las instituciones financieras que ofrecen crédito encuentran una forma de apoyarse para tomar mejores decisiones sobre otorgar préstamos y poder medir su riesgo.
¿Cómo se creó el Buró de Crédito en México?
En 1996 se crea el primer Buró de Crédito en México. Pocos años después, nace un Buró de Crédito para Empresas.
En 2005 se forma el Buró de Crédito Círculo de Crédito, también es una empresa privada formada por la sociedad, entre otros.
¿Por qué es importante tener una buena calificación en el Buró?
Entre otras razones por lo que se debe de tener un buen historial en el Buró de Crédito podemos mencionar la siguiente.
Los datos y registros del pago de nuestros créditos y servicios como el teléfono, la luz y el internet se asienta en el Buró de Crédito: la función de un buró de crédito es registrar el comportamiento de los pagos de personas físicas y morales. Con estos datos, las instituciones financieras cuentan con una fuente de información para tomar la decisión de a qué clientes otorgarles financiamiento. Contar con un buen historial facilitará que te autoricen tus solicitudes de crédito.
Una buena calificación mejora las condiciones financieras, puesto que demuestra un comportamiento responsable del manejo de nuestros créditos y servicios y, por tanto, disminuye el riesgo de incumplimiento para los otorgantes. Incluso, algunas instituciones financieras ofrecen mejores tasas de interés en los créditos con base en el score crediticio.
¿Cómo funciona el puntaje del Buró de Crédito?
El Buró de Crédito se encarga de registrar y almacenar la información que las entidades financieras reportan sobre el comportamiento de pagos de sus clientes, estos datos se les conoce como"Mi Score" o indicador numérico y tiene un rango de los 400 a 850 puntos. El puntaje es dividido en la calificación baja, regular, buena y excelente.
· Baja 300 a 550 puntos
· Regular 550 a 650 puntos
· Buena 650 a 700 puntos
· Excelente 700 a 850 puntos
El Buró de crédito en tus finanzas
Sabemos que escuchar la oración "buro de crédito" puede ser un poco estresante e incluso aterradora, pero en realidad es todo lo contrario. En Klar creamos un curso que te dará todas las herramientas para entender como funciona el buró de crédito y como aprovecharlo para acceder a beneficios y oportunidades que no se pueden alcanzar de otra forma. Visita "El buró de crédito en tus finanzas" para más información.
Consejos para mejorar tu calificación en el Buró de crédito
Dentro de las recomendaciones para mejorar esta calificación podemos mencionar las siguientes:
Paga puntual todos tus créditos
Siempre debes cumplir con la fecha de pago, debido a que a los otorgantes del crédito les interesa conocer tus hábitos de pago, para así determinar el nivel del riesgo del crédito, es decir, que sea cubierto en tiempo y forma.
Tiempo de uso del crédito
La antigüedad del historial de los créditos es tomada en cuenta, a mayor tiempo más alto será tu puntaje.
Evita solicitar varios créditos en corto plazo
Si tu historial es consultado de forma frecuente, tu calificación disminuirá, ya que se puede interpretar que se está solicitando diversos financiamientos por algún problema de liquidez.
Administra correctamente el límite
Es recomendable no tener los créditos en el límite de la línea otorgada, puesto que se está enviando una señal negativa: eventualmente caerá en riesgo por un sobreendeudamiento.
Revisar el estado de tu Buró
Te sugerimos acceder al reporte de crédito especial, este lo puedes obtener de forma gratuita una vez al año para conocer tu historial crediticio, revisar quien ha consultado tu Buró y corroborar que tu información sea correcta y actualizada.
¿Cómo consultar el Buró de Crédito?
Puedes solicitar tu reporte en línea, desde la página www.consultareportedecredito.com. Descargar la aplicación Buró de Crédito por medio de App Store o en Play Store. O solicitar reporte de crédito especial al correo asesoria@condusef.gob.mx o al teléfono 55-53400-999.
Cómo funciona una tarjeta de crédito en México 2026
Una tarjeta de crédito funciona como un préstamo revolvente: la institución financiera pone a tu disposición una línea de dinero hasta un límite acordado, tú compras con ella y pagas antes de la fecha límite para evitar cargos extra. Parece sencillo, pero el problema es que la mayoría no termina de entender cómo se calculan los intereses, el impacto de pagar solo el mínimo o por qué el CAT realmente importa.
Esta guía recorre el ciclo completo de esta herramienta financiera con ejemplos numéricos reales, para que tomes decisiones con información y no solo con intuición. Además, te ayudaremos a identificar los diferentes tipos de tarjeta de crédito para que elijas la que mejor se adapte a tu estilo de vida. Porque al final del día, la diferencia entre pagar intereses innecesarios y aprovechar una verdadera oportunidad de crecimiento es tu educación financiera.
¿Qué es una tarjeta de crédito y para qué sirve?
Una tarjeta de crédito te permite comprar con dinero prestado que la institución financiera pone a tu disposición. Cada mes recibes un estado de cuenta con lo que gastaste y tienes un plazo para pagar. Si cubres todo antes de la fecha límite, el crédito no te cuesta nada.
En la práctica, la gente la usa para tres cosas: financiar compras sin pagarlas de contado, construir historial crediticio (lo cual te abre puertas a hipotecas, autos y mejores tasas en el futuro), y aprovechar beneficios como cashback o Meses Sin Intereses (MSI).
Diferencia entre tarjeta de crédito y tarjeta de débito
Cómo funciona una tarjeta de crédito
Todo se reduce a tres fechas y a cuánto decides pagar cada mes. Suena simple, pero la diferencia entre entender esto bien y no entenderlo puede ser de miles de pesos al año.
¿Qué es la fecha de corte de una tarjeta de crédito?
La fecha de corte es el día del mes en que se cierra tu ciclo de facturación (cada ~30 días). Ese día, el sistema suma todas tus compras del periodo y genera tu estado de cuenta.
¿Qué es la fecha de limite de pago de una tarjeta de crédito?
La fecha límite de pago es tu deadline: el último día que tienes para pagar. Generalmente cae 20 días después de la fecha de corte.
¿Qué es el periodo de gracia de una tarjeta de crédito?
El periodo de gracia son esos ~20 días entre el corte y el límite. Si pagas el total dentro de ese periodo, cero intereses.
Veamos cómo funciona con un ejemplo: Tu fecha de corte es el 15 de cada mes y tu fecha límite es el 5 del mes siguiente.Compras unos audífonos de $2,000 MXN el 10 de marzo. Esa compra entra en el corte del 15 de marzo, y tienes hasta el 5 de abril para pagar sin intereses. Son 25 días de gracia.
Ahora imagina que compras esos mismos audífonos el 18 de marzo. Como ya pasó el corte del 15, esa compra se va al siguiente ciclo (corte del 15 de abril) y tienes hasta el 5 de mayo. En este caso, disfrutas hasta 48 días de crédito sin costo. La lección: comprar justo después de tu fecha de corte te da el mayor margen para pagar.
¿Qué es el pago mínimo de una tarjeta de crédito?
El pago mínimo es la cantidad más baja que puedes pagar para que tu cuenta no se marque como morosa. Suele ser alrededor del 2 al 5% (dependiendo de la entidad financiera) de tu saldo más los intereses y el IVA del periodo. Si pagas solo esto, tu cuenta se mantiene al corriente, pero los intereses se siguen acumulando sobre lo que no pagaste.
¿Qué es el pago total de una tarjeta de crédito?
El pago total es la suma completa de lo que debes: compras, intereses pendientes y parcialidades de MSI.
¿Qué es el pago para no generar intereses en el pago de una tarjeta de crédito?
El pago para no generar intereses es el monto que aparece en tu estado de cuenta como "pago para no generar intereses". Si lo cubres completo antes de la fecha límite, no te cobran ni un peso extra.
¿Qué pasa si no pagas tu tarjeta de crédito a tiempo?
Si no pagas el monto mínimo, la institución te cobra intereses moratorios (hasta 1.5 veces la tasa ordinaria). Tu historial registra el retraso, lo que baja tu puntaje y complica cualquier solicitud de crédito futura. La deuda crece rápido porque los intereses se capitalizan: pagas intereses sobre intereses. Y si el retraso se prolonga, tu caso puede terminar en cobranza externa con la cuenta clasificada como "cartera vencida".
¿Cómo solicitar una tarjeta de crédito en 2026?
Existen dos caminos principales para obtener una tarjeta en 2026, y la diferencia radica en el tiempo, el papeleo y la accesibilidad:
- La banca tradicional: Suele requerir que acudas a una sucursal física, presentes comprobantes de ingresos (recibos de nómina o estados de cuenta) y cuentes con una antigüedad laboral mínima. El proceso de evaluación es riguroso y la respuesta puede tardar de varios días a semanas.
- SOFIPOs y plataformas digitales (como Klar): Han revolucionado el acceso al crédito con un enfoque 100% digital. El trámite se realiza desde tu celular en minutos, sin necesidad de hacer filas ni presentar documentos físicos.
¿Cómo pagar una tarjeta de crédito?
Puedes pagar por transferencia SPEI (Sistema de Pagos Electrónicos) desde cualquier cuenta bancaria, con domiciliación automática (cargo mensual a tu débito), en tiendas de conveniencia con tu número de referencia, o desde la app de tu institución financiera.
Un consejo que vale más que cualquier otro en esta guía: domicilia el pago del total. Un olvido de tres días puede costarte más que lo que gastaste en el mes.
Paso a paso de cómo pagar una tarjeta de crédito con ejemplo de Klar
En Klar, el pago se hace desde la app en menos de un minuto. Abres la app, ves tu saldo actualizado, eliges si pagas el total, el mínimo o un monto que tú definas, y ejecutas el pago desde tu Cuenta Klar o por SPEI desde otra cuenta. También puedes activar recordatorios para pagar tu saldo pendiente para que la fecha límite no te agarre desprevenido.
Qué es el límite de crédito de una tarjeta y cómo funciona
Tu límite es el monto máximo que puedes gastar. Cada compra lo reduce y cada pago lo restaura. Si tienes un límite de $20,000 MXN y gastas $5,000, te quedan $15,000 disponibles hasta que pagues.
¿Cómo se determina tu límite de crédito?
Las instituciones evalúan tu historial crediticio, tus ingresos y tu comportamiento reciente de pago. Plataformas financieras digitales como Klar utilizan modelos de evaluación que no dependen exclusivamente de comprobantes de nómina, lo que hace accesible el crédito para freelancers y personas con ingresos variables que los bancos tradicionales suelen rechazar.
¿Cómo aumentar el límite de tu tarjeta de crédito?
No hay atajos. El camino es predecible: paga el total cada mes, usa la tarjeta con frecuencia para gastos cotidianos (y págalos completos), mantén un historial limpio y maneja tus finanzas personales de manera responsable por al menos 3 a 6 meses, y después solicita el aumento.
¿Qué porcentaje de tu límite deberías usar?
Intenta no superar el 30% de tu límite de crédito en un momento dado. Este porcentaje se conoce como tasa de utilización y es un factor importante en la evaluación de tu perfil crediticio.
Por ejemplo, si tu límite es de $15,000 MXN, lo ideal es mantener tu saldo por debajo de $4,500 MXN. Una utilización baja indica que tienes control sobre tu crédito, lo que puede mejorar tu puntaje y aumentar tus probabilidades de obtener mejores condiciones o incrementos de línea.
La utilización se evalúa tanto por cada tarjeta como en el total de tus créditos, por lo que es importante mantener un buen balance general. Aunque mantenerte por debajo del 50% puede ser aceptable, lo ideal es estar por debajo del 30%.
Cómo leer y usar el estado de cuenta de una tarjeta de crédito
Desde octubre de 2024, todas las instituciones financieras en México usan un formato de estado de cuenta estandarizado, diseñado por CONDUSEF. Esto significa que sin importar qué tarjeta tengas, el documento tiene la misma estructura y es más fácil de comparar.
¿Qué información incluye tu estado de cuenta?
El saldo total representa tu deuda al cierre del periodo, mientras que el pago mínimo es apenas el requisito para mantener la cuenta al corriente. Es vital distinguir entre la fecha de corte (cuando el banco hace el corte de caja) y la fecha límite de pago (tu último día para cumplir sin recargos).
Si ves intereses generados, estás viendo el costo real de tu crédito ese mes, detallado junto a los movimientos del periodo.
Además, el nuevo formato incluye una sección reveladora: Cuánto terminarías pagando por tus compras regulares, si solo cubres el mínimo. Esa tabla, por sí sola, es la mejor lección de educación financiera.
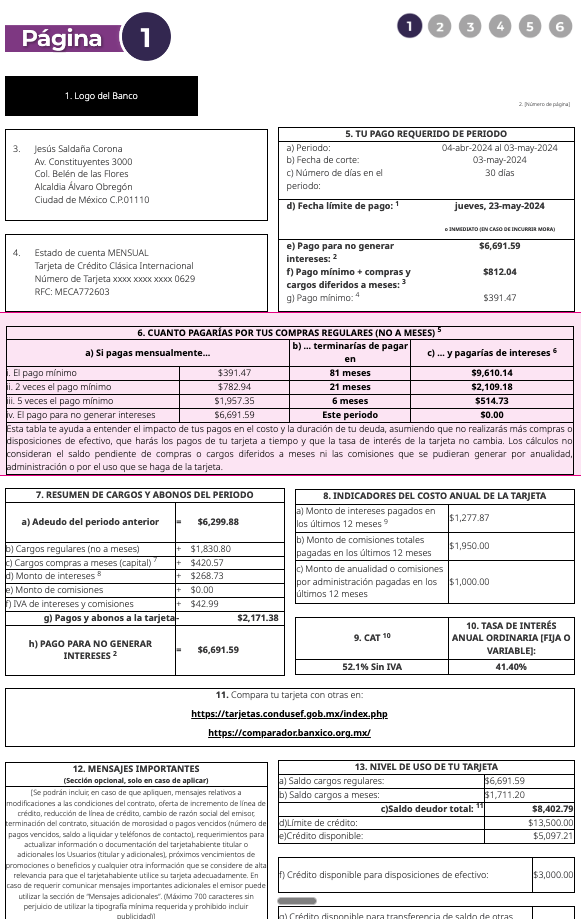
¿Cómo revisar tu estado de cuenta desde la app de Klar?
Con la tarjeta de crédito de Klar, puedes consultar tu estado de cuenta, movimientos y fechas de pago en tiempo real desde tu celular. Cada transacción aparece al instante con comercio, monto y fecha. Sin esperar PDFs mensuales. Proceso 100% digital.
Errores comunes al ignorar tu estado de cuenta
- No revisar cargos desconocidos: Si alguien clonó tu tarjeta o un comercio te hizo un doble cargo, la única forma de detectarlo es revisando tus movimientos. Cuanto antes lo reportes, más fácil es resolver la aclaración.
- No verificar que tus pagos se aplicaron: Un pago que "no pasó" por un error de referencia puede generar intereses moratorios sin que lo sepas hasta el siguiente corte.
- No ponerle atención a los intereses generados: Si no sabes cuánto te cuesta tu crédito cada mes, no puedes evaluar si tu estrategia de pago funciona.
- Ignorar la fecha límite de pago y la fecha de corte: Confundir estas fechas es un error clásico. Si se te pasa la fecha límite por un solo día, no solo pagas intereses ordinarios, sino también comisiones por pago tardío que suelen ser bastante elevadas.
- Pasar por alto cambios en las condiciones del contrato: Los bancos suelen usar el estado de cuenta para notificarte sobre aumentos en la tasa de interés o en la anualidad. Si no lo lees, podrías aceptar tácitamente nuevas condiciones que afecten tu bolsillo de forma permanente.
¿Qué revisar antes de solicitar una tarjeta de crédito?
Tres conceptos determinan cuánto te cuesta realmente una tarjeta. Si los entiendes, puedes comparar cualquier producto con claridad.
CAT, tasa de interés y anualidad: qué significan y cómo compararlos
Si pagas el 100% de tu saldo cada mes, el CAT y la tasa no te afectan en la práctica. En ese caso, lo que importa son los beneficios: cashback, MSI y que no te cobren anualidad.
Errores comunes al elegir tu primera tarjeta de crédito
- No revisar costos ocultos: Comisiones de apertura, mantenimiento, reposición de plástico y disposición de efectivo pueden sumar cientos de pesos al año. Aparecen en el contrato, pero casi nadie lo lee completo antes de aceptar.
- Elegir puntos en lugar de cashback: Los programas de puntos bancarios tienen valores de redención opacos. En muchos casos equivalen a menos del 1% de retorno efectivo. El cashback, en cambio, es dinero que puedes usar sin condiciones. Con Klar Platino y Klar Plus, el cashback se deposita en efectivo en tu cuenta de débito. Puedes transferirlo, gastarlo o dejarlo generando rendimientos.
- Solicitar sin comparar: CONDUSEF recomienda evaluar al menos 3 opciones antes de decidir. El CAT entre tarjetas del mismo segmento puede variar de forma considerable.
- Ignorar la anualidad: Una tarjeta con anualidad de $2,000 MXN necesita generarte al menos eso en beneficios para que tenga sentido. Si no lo hace, estás pagando por algo que podrías tener gratis. Con la tarjeta de crédito Klar, no tienes que preocuparte por este costo, ya que no cobra anualidad. Esto te permite usar tu línea de crédito sin la presión de cubrir una cuota fija solo por tener el plástico disponible.
Tipos de tarjeta de crédito disponibles en México
Tarjeta de crédito tradicional (banco) vs. tarjeta digital (Entidad financiera digital/SOFIPO)
Tarjeta de crédito con garantía para construir historial
Funciona igual que cualquier tarjeta de crédito, pero requiere un depósito como seguridad, para definir el límite de crédito. Este límite podría ser superior al depósito realizado.
Esta es la opción más directa si necesitas empezar historial desde cero o si estás construyendo tu puntaje después de un periodo difícil.
Klar ofrece una tarjeta de crédito con garantía con 100% de aprobación. Tu depósito genera rendimientos mientras lo mantienes, y cada compra y pago se reportan para que construyas historial desde el primer mes. Construye un historial sólido para acceder antes a una tarjeta convencional.
¿Cómo elegir la tarjeta adecuada para ti?
Define tu objetivo. Si nunca has tenido tarjeta, tu prioridad no es el cashback, es conseguir una tarjeta de crédito que te aprueben. La tarjeta que te construye historial hoy es la que te da acceso a mejores productos mañana. Si ya tienes historial y pagas completo cada mes, ahí sí busca retorno: cashback alto, MSI en comercios que uses y beneficios que realmente aproveches (no los que se ven bien en la publicidad pero nunca usas).
Analiza tu estilo de vida: freelancer, estudiante o empleado
- Si eres trabajador independiente, necesitas opciones que no pidan recibos de nómina. Plataformas como Klar evalúan tu perfil con modelos que van más allá de la nómina tradicional.
- Si eres estudiante, lo más práctico es una tarjeta con garantía o sin anualidad. Nada de costos fijos que presionen un presupuesto que probablemente ya está apretado.
- Si tienes empleo con ingreso estable, el abanico es más amplio. Puedes explorar tarjetas premium, como la tarjeta Klar Platino con límites altos y cashback agresivo.
Compara costos ocultos vs. recompensas
Un porcentaje de cashback atractivo se anula por completo si la anualidad termina devorándolo. Antes de elegir, es fundamental analizar tu capacidad de pago y tu uso de la tarjeta de crédito habitual para no caer en el error de gastar de más solo por obtener puntos.
Haz esta cuenta sencilla: suma la anualidad y las comisiones proyectadas del año, luego resta el valor real de los programas de recompensas que generarías con tu nivel de gasto mensual. Si el resultado es negativo, esa tarjeta te está costando dinero en lugar de generarte un beneficio.
Cómo usar una tarjeta de crédito a tu favor
Cuatro hábitos que hacen la diferencia para construir tu historial crediticio:
- Usa la tarjeta para gastos que ya tienes presupuestados (streaming, telefonía, gasolina).
- Paga el total antes de la fecha límite, todos los meses.
- No uses más del 30% o 50% de tu límite.
- Mantén al menos una compra mensual para que la cuenta permanezca activa.
A los 6 meses de uso responsable, tu puntaje empezará a reflejar historial positivo. No necesitas gastar fuerte; la consistencia pesa más que el monto. Aprende más sobre cómo acceder a crédito sin historial previo en nuestra guía sobre cómo obtener una tarjeta de crédito sin Buró de Crédito.
Beneficios de una tarjeta de crédito: cashback y Meses Sin Intereses
Cashback: dinero real vs. puntos
El cashback es un porcentaje de cada compra que regresa a tu cuenta como dinero, no como puntos que necesitas canjear en catálogos. Con Klar Plus recibes hasta 3% en categorías como telecomunicaciones, movilidad y suscripciones. Con Klar Platino, sube hasta 6% en gasolina y suscripciones, epositados directamente en tu cuenta.
Para dimensionarlo: muchos programas de puntos bancarios equivalen a menos del 1% de retorno efectivo. La diferencia con el cashback real es considerable.
Meses Sin Intereses (MSI): flexibilidad de pago de una tarjeta de crédito
Los MSI te permiten diferir una compra en pagos mensuales iguales sin intereses. En Klar puedes elegir entre 3, 6, 9, 12, 18 o 24 meses en miles de comercios aliados. Pero una aclaración necesaria: los MSI son para compras planeadas que ya caben en tu presupuesto. Si los usas para comprar cosas que de otro modo no podrías pagar, estás saturando tu capacidad mensual. CONDUSEF lo señala como uno de los errores más frecuentes con tarjetas de crédito.
Seguridad y beneficios adicionales de una tarjeta de crédito
Las tarjetas incluyen protecciones que el efectivo no tiene. Puedes disputar cargos no reconocidos mediante contracargo, tienes cobertura contra fraude y, en algunas tarjetas, garantía extendida. Klar Platino incluye Protección de Compras, proporciona reembolsos por el robo y/o daño accidental de una compra cubierta que debe ser cancelada en su totalidad con la tarjeta Mastercard.
Millas para viajar
Algunas tarjetas premium acumulan millas canjeables por vuelos y hospedaje. Si viajas seguido, vale la pena considerarlo. La tarjeta de crédito Klar Platino incluye 5 accesos anuales a salas VIP con LoungeKey y 50% de descuento en Elite Valet en el AICM.
Empieza a crear tu historial de crédito
No necesitas gastar mucho. Una suscripción de $200 MXN pagada puntualmente cada mes genera el mismo efecto positivo en tu puntaje que una compra de $5,000 MXN. Lo que cuenta es la constancia.
Cómo empezar con la tarjeta de crédito Klar
Con Klar, gestionas todo desde tu celular: desde la solicitud, consultas de tu fecha de corte, límite disponible y cada movimiento en tiempo real. A diferencia de otros programas de recompensas, aquí el cashback se deposita como efectivo directamente en tu cuenta, sin puntos complicados ni letras chiquitas. Además, si necesitas liquidez para una emergencia, la función de Efectivo Inmediato te permite transferir un porcentaje de tu línea de crédito a tu cuenta de débito (sujeto a score crediticio).
Conoce la opción que impulse tu uso de la tarjeta de crédito hacia el siguiente nivel:
Tarjeta de crédito con garantía
La herramienta ideal para construir o reparar tu historial. Si buscas mejorar tu puntaje crediticio o es tu primera vez con un producto financiero, esta tarjeta es para ti. Al dejar un depósito en garantía, aseguras tu aprobación y empiezas a reportar comportamiento positivo.
- Sin anualidad: No pagas comisiones por apertura ni reposición.
- Control total: Tú decides tu límite según el depósito que realices.
- Beneficios Mastercard y MSIC: Acceso a la app para gestionar tus pagos y comenzar a crear un perfil sólido.
Tarjeta de crédito Klar
Más crédito, menos complicaciones. Diseñada para quienes buscan una alternativa transparente y digital a la banca tradicional. Es una tarjeta física y virtual con el respaldo de Mastercard, ideal para el uso diario.
- Cero costos: Sin anualidad ni cobros ocultos.
- Klar Plus: Al gastar $3,000 MXN o más al mes, accedes a beneficios exclusivos y hasta 3% de cashback en categorías seleccionadas (telecomunicaciones, supermercado, suscripciones, gasolinas, movilidad.)
- Flexibilidad: Meses Sin Intereses.
Tarjeta de crédito Platino
Para quienes buscan un nivel superior de sofisticación y beneficios exclusivos. Esta tarjeta combina el poder de Klar con los privilegios premium de Mastercard.
- Máximo beneficio: Recibe hasta 6% de cashback en tus categorías (telecomunicaciones, supermercado, suscripciones, gasolinas, movilidad) más frecuentes (con un tope de hasta $3,000 MXN mensuales).
- Experiencias Premium: Acceso a salas VIP LoungeKey, Servicio de Concierge y beneficios como Dining Program o Elite Valet.
- Protección total: Incluye seguros de Asistencia de Viajes, Protección de Compras y Garantía Extendida.

Preguntas frecuentes
¿Qué necesito para sacar mi primera tarjeta de crédito?
En plataformas como Klar, ser mayor de 18 años y tener INE vigente. Sin comprobante de ingresos. La tarjeta con garantía tiene aprobación del 100%.
¿Es mejor pagar el mínimo o el total de la tarjeta?
El total. Pagar solo el mínimo genera intereses sobre el saldo restante que pueden duplicar el costo de tus compras con el tiempo. Si un mes no alcanza, abona lo máximo posible por encima del mínimo.
¿Qué es el CAT y por qué es importante?
Es un indicador de Banxico que suma tasa de interés, anualidad, comisiones y seguros en un solo porcentaje. La tasa es el costo del préstamo; el CAT es el costo real y completo. Es la métrica más confiable para comparar tarjetas.
¿Una tarjeta de crédito afecta mi historial en Buró de Crédito?
Sí, y eso es bueno si la usas bien. Cada pago puntual mejora tu puntaje. Cada retraso lo baja. Es una de las formas más directas de construir historial desde cero.
¿Cuál es la diferencia entre tarjeta de crédito y préstamo personal?
La tarjeta es crédito revolvente: tu línea se restaura cada vez que pagas. El préstamo personal es un monto fijo que recibes una vez y devuelves en cuotas. La tarjeta da más flexibilidad; el préstamo suele tener tasas más bajas para montos grandes.
¿Puedo tener tarjeta de crédito sin comprobar ingresos?
Sí. Klar y otras plataformas digitales no piden comprobante. La tarjeta con garantía de Klar tiene aprobación del 100%: solo necesitas tu INE y un depósito inicial que tú defines y que genera rendimientos.
¿Cómo cancelar una tarjeta de crédito de un banco?
Liquida el saldo total. Contacta a la institución para solicitar la cancelación formal. Pide constancia de cancelación y carta de no adeudo por escrito. Revisa tus estados de cuenta los 2 meses siguientes para confirmar que no se generaron cargos posteriores.
*La Tarjeta de Crédito es operada por Klar Technologies, S.A., S.F.P. (Klar), es una entidad financiera autorizada por la Comisión Nacional Bancaria y de Valores (“CNBV”), y supervisada por el Gobierno Federal, bajo la Ley de Ahorro y Crédito Popular.
*Descubre más sobre nuestros productos y cómo pueden beneficiarte. Visita nuestra sección de información detallada para entender mejor las características, incluyendo el GAT (Ganancia Anual Total) y el CAT (Costo Anual Total) en el siguiente enlace: Información de productos Klar